
Saber como calcular o custo total de uma importação é essencial antes de fechar uma compra internacional. O valor apresentado pelo fornecedor representa apenas uma parte da operação. Além do preço da mercadoria, o importador pode precisar considerar frete internacional, seguro, tributos, despesas portuárias ou aeroportuárias, armazenagem, despacho aduaneiro, transporte nacional, taxas bancárias e diversos outros custos.
Essa análise também exige compreender corretamente condições como FOB e CIF. Uma proposta aparentemente mais barata pode acabar apresentando um custo nacionalizado maior quando todas as despesas são consideradas.
Na prática, o objetivo do cálculo não é simplesmente descobrir quanto será pago ao fornecedor. O importador precisa saber quanto a mercadoria efetivamente custará depois de chegar ao Brasil e estar disponível para utilização ou comercialização.
É esse valor que normalmente interessa para formação de preço, análise de margem e decisão sobre a viabilidade da importação.
O que é o custo total de uma importação?
O custo total de uma importação corresponde ao conjunto de valores necessários para comprar a mercadoria no exterior, transportá-la até o Brasil, realizar sua importação e levá-la até o ponto definido pela empresa.
Uma forma simplificada de visualizar o cálculo é:
Mercadoria + frete + seguro + tributos + despesas aduaneiras e logísticas + transporte nacional + demais custos da operação = custo total da importação
Entretanto, é necessário cuidado.
Nem todas as despesas recebem o mesmo tratamento tributário ou contábil e nem todos os tributos representam necessariamente custo definitivo para todas as empresas.
Por isso, o cálculo gerencial da importação deve ser adaptado à realidade tributária e operacional do importador.
Por que calcular o custo antes de importar?
Imagine um fornecedor oferecendo determinado equipamento por US$ 20.000.
À primeira vista, a empresa pode converter esse valor para reais, adicionar uma margem e concluir que a importação será lucrativa.
Mas ainda podem existir milhares de reais em frete, seguro, Imposto de Importação, IPI, PIS/Pasep-Importação, Cofins-Importação, ICMS, armazenagem e transporte interno.
Se esses custos forem descobertos apenas depois da chegada da mercadoria, a margem inicialmente planejada pode desaparecer.
Por isso, o cálculo deve ser feito antes da confirmação do pedido.
A empresa consegue comparar fornecedores, Incoterms, modais de transporte e cenários tributários antes de comprometer seu capital.
O primeiro passo é entender o Incoterm
Antes de calcular qualquer importação, é necessário identificar o Incoterm negociado.
Ele ajuda a determinar quais custos e riscos ficam sob responsabilidade do vendedor e quais permanecem com o comprador.
Duas cotações de US$ 10.000 podem representar situações completamente diferentes.
Uma pode ser FOB.
Outra pode ser CIF.
Outra pode ser EXW ou DAP.
Portanto, comparar somente o valor total apresentado pelo fornecedor é um erro.
O que significa FOB na importação?
FOB significa Free On Board.
No transporte marítimo ou hidroviário, o vendedor cumpre sua obrigação de entrega conforme as condições estabelecidas pela regra quando a mercadoria é colocada a bordo do navio no porto de embarque designado.
Imagine uma cotação:
FOB Shanghai: US$ 20.000
Esse preço está relacionado à mercadoria e às responsabilidades assumidas pelo vendedor até o ponto estabelecido pelo FOB.
O importador ainda precisa considerar o transporte internacional e outras despesas que estejam sob sua responsabilidade.
Por isso, o preço FOB não representa o custo final da importação.
O que significa CIF?
CIF significa Cost, Insurance and Freight.
Nesse Incoterm, utilizado no transporte marítimo e hidroviário, o vendedor contrata e paga o frete até o porto de destino indicado e fornece seguro de acordo com os requisitos da regra.
Por exemplo:
CIF Santos: US$ 23.000
Nesse caso, determinados valores relacionados à mercadoria, frete e seguro já estão incorporados na condição negociada.
Entretanto, CIF também não significa mercadoria nacionalizada.
O importador ainda possui responsabilidades relacionadas ao desembaraço, tributos e demais custos existentes no Brasil.
CIF é o mesmo que custo total da importação?
Não.
Esse é um erro bastante comum.
Um fornecedor pode informar:
CIF Santos: US$ 25.000
Isso não significa que o importador gastará apenas US$ 25.000 para receber a mercadoria em sua empresa.
Ainda podem existir tributos de importação, despesas do terminal, armazenagem, honorários relacionados ao despacho, transporte rodoviário e outros custos.
Portanto, o CIF é apenas uma referência comercial e logística dentro da operação.
O custo nacionalizado precisa ser calculado separadamente.
FOB ou CIF: qual é mais barato?
Não existe uma resposta universal.
Imagine que um fornecedor apresente:
FOB Shanghai: US$ 20.000
e também:
CIF Santos: US$ 24.000
A diferença é de US$ 4.000.
Se o importador conseguir contratar frete e seguro por US$ 3.000, a condição FOB pode parecer mais interessante.
Por outro lado, se sua cotação logística resultar em US$ 5.000, o CIF pode ser economicamente melhor.
Mas a análise não deve considerar apenas preço.
Rota, transit time, transportador, transbordos, free time, condições do seguro e despesas no destino também precisam ser avaliados.
O que é valor aduaneiro?
O valor aduaneiro é extremamente importante no cálculo dos tributos de uma importação.
De maneira simplificada, em muitas operações ele está relacionado ao valor da mercadoria acrescido dos elementos previstos pelas regras de valoração, como transporte e seguro até o ponto considerado para fins aduaneiros.
A Receita Federal apresenta, em suas explicações sobre importações, a lógica simplificada de que o valor aduaneiro considera produto, frete e seguro quando esses valores ainda não estão incluídos no preço.
Entretanto, em uma importação empresarial realizada pelo regime comum, o valor aduaneiro deve ser determinado de acordo com as regras de valoração aduaneira aplicáveis à operação.
Portanto, não se deve simplesmente tratar toda importação como uma soma informal de três números sem analisar corretamente sua estrutura documental e aduaneira.
Exemplo simples de formação do valor
Imagine os seguintes valores convertidos para reais apenas para facilitar o exemplo:
Mercadoria FOB: R$ 100.000
Frete internacional: R$ 10.000
Seguro internacional: R$ 1.000
Em uma simplificação didática:
R$ 100.000 + R$ 10.000 + R$ 1.000 = R$ 111.000
Esse valor servirá como uma referência para compreender os próximos cálculos.
Na operação real, entretanto, a empresa deve utilizar os valores e critérios efetivamente aplicáveis ao despacho.
Como a taxa de câmbio influencia o custo?
Importações normalmente são negociadas em moedas estrangeiras.
Por isso, a taxa cambial pode alterar significativamente o custo.
Imagine uma compra de US$ 50.000.
Se o dólar estiver a R$ 5,00:
US$ 50.000 × R$ 5,00 = R$ 250.000
Se estiver a R$ 5,50:
US$ 50.000 × R$ 5,50 = R$ 275.000
São R$ 25.000 de diferença sem que o fornecedor tenha alterado o preço.
Além disso, é importante diferenciar a taxa utilizada para planejamento financeiro daquela aplicável aos cálculos aduaneiros no momento correspondente.
Por isso, empresas costumam trabalhar com cenários cambiais antes de aprovar a importação.
Quais impostos entram no custo da importação?
Uma importação empresarial pode envolver diferentes tributos.
Entre os principais estão o Imposto de Importação (II), IPI, PIS/Pasep-Importação, Cofins-Importação e ICMS.
As alíquotas não são universais.
Elas dependem de fatores como classificação fiscal da mercadoria, regime tributário da empresa, Estado envolvido, benefícios fiscais e características específicas da operação.
Por isso, não existe uma porcentagem única que possa ser adicionada ao preço de qualquer produto importado.
Como calcular o Imposto de Importação?
O Imposto de Importação é normalmente calculado mediante aplicação da alíquota correspondente à mercadoria sobre sua base de cálculo.
Em uma simplificação:
II = valor aduaneiro × alíquota do II
Imagine:
Valor aduaneiro: R$ 111.000
Alíquota hipotética do II: 14%
O cálculo seria:
R$ 111.000 × 14% = R$ 15.540
Esse é apenas um exemplo didático.
A alíquota real deve ser verificada conforme a classificação fiscal e o tratamento aplicável ao produto.
A NCM interfere diretamente nos impostos?
Sim.
A NCM — Nomenclatura Comum do Mercosul é fundamental no cálculo.
Ela pode influenciar a alíquota do Imposto de Importação, IPI e outros tratamentos tributários e administrativos.
Imagine dois equipamentos com valores idênticos de R$ 100.000.
Se estiverem classificados em NCMs diferentes, podem apresentar cargas tributárias completamente diferentes.
Por isso, calcular o custo da importação sem confirmar a classificação fiscal pode gerar um resultado incorreto.
A NCM não deve ser escolhida simplesmente para conseguir a menor alíquota.
A classificação precisa corresponder tecnicamente à mercadoria.
Como calcular o IPI na importação?
Quando incidente, o IPI possui sua própria base de cálculo.
Em uma explicação simplificada frequentemente utilizada para estimativas, considera-se o valor aduaneiro acrescido do Imposto de Importação.
Por exemplo:
Valor aduaneiro: R$ 111.000
II: R$ 15.540
Alíquota hipotética de IPI: 5%
Base simplificada:
R$ 111.000 + R$ 15.540 = R$ 126.540
IPI:
R$ 126.540 × 5% = R$ 6.327
Novamente, as alíquotas utilizadas aqui servem apenas para demonstrar a lógica.
Como calcular PIS e Cofins na importação?
PIS/Pasep-Importação e Cofins-Importação também podem incidir sobre a operação.
As alíquotas aplicáveis precisam ser verificadas para a mercadoria e situação específica, pois existem exceções e tratamentos diferenciados.
Para uma estimativa segura, a empresa não deve simplesmente copiar uma porcentagem encontrada em uma importação anterior.
O produto atual pode possuir outro enquadramento.
Também é importante considerar que o tratamento contábil e eventual aproveitamento de créditos depende da situação tributária da empresa.
Como funciona o ICMS na importação?
O ICMS merece atenção especial porque é um tributo estadual e sua sistemática de cálculo possui particularidades.
Uma característica importante é o chamado cálculo “por dentro”, em que o próprio ICMS integra sua base.
A Receita Federal também destaca essa característica ao explicar o cálculo do ICMS em importações.
Entretanto, no caso de importações empresariais pelo regime comum, a composição exata da base deve considerar a legislação aplicável, incluindo os elementos previstos para aquela operação.
A alíquota também pode variar de acordo com o Estado e com a mercadoria.
Por isso, ICMS é um dos pontos em que mais se recomenda evitar calculadoras genéricas sem parametrização adequada.
Por que somar simplesmente 18% de ICMS pode dar errado?
Imagine que alguém pegue o valor da mercadoria e faça:
R$ 100.000 × 18% = R$ 18.000
Esse cálculo pode não representar o ICMS efetivo de uma importação.
Além da característica de cálculo por dentro, a base pode incorporar outros valores previstos na legislação.
Assim, o ICMS pode produzir um impacto maior do que uma simples multiplicação direta sobre o preço FOB.
Esse é um dos motivos pelos quais simulações muito simplificadas podem subestimar o custo total.
Imposto pago é sempre custo definitivo?
Não necessariamente.
Essa distinção é extremamente importante.
Dependendo do regime tributário, atividade e operação da empresa, determinados tributos podem gerar créditos recuperáveis.
Nesse caso, existe diferença entre:
desembolso financeiro no momento da importação
e
custo contábil ou econômico definitivo da mercadoria.
Imagine uma empresa pagando determinado tributo no desembaraço e posteriormente aproveitando crédito permitido pela legislação.
Para o fluxo de caixa, o dinheiro precisou sair.
Para a formação do custo contábil, o tratamento pode ser diferente.
Por isso, empresas devem separar essas duas análises.
Quais outras despesas entram no custo de importação?
Os impostos chamam muita atenção, mas existem diversas despesas adicionais.
Podem existir custos com agente de carga, despacho aduaneiro, terminal, armazenagem, movimentação, documentação, transporte nacional, seguro complementar e serviços relacionados à operação.
No transporte marítimo, também podem existir custos relacionados ao uso de contêineres.
Em determinadas situações, atrasos podem gerar demurrage ou outras cobranças.
As despesas exatas dependem do modal, porto ou aeroporto, Incoterm, fornecedor e estrutura logística contratada.
O que é armazenagem?
A armazenagem corresponde ao custo de permanência da mercadoria no terminal ou recinto.
Uma carga pode permanecer armazenada enquanto aguarda procedimentos aduaneiros e sua liberação.
Quanto mais tempo permanece, maior pode ser o custo.
Por isso, atrasos documentais podem gerar impacto financeiro relevante.
Uma commercial invoice incorreta, licença ausente ou divergência documental pode aumentar o período de armazenagem.
Isso demonstra que qualidade documental também interfere no custo total da importação.
O que é demurrage?
A demurrage pode surgir em operações com contêineres quando o equipamento permanece sob responsabilidade do importador além do período livre estabelecido nas condições contratuais.
Imagine que o importador possua dez dias livres para devolver determinado equipamento.
Se houver atraso na liberação da carga e a devolução acontecer depois desse prazo, podem surgir cobranças adicionais.
Dependendo da quantidade de contêineres e do período de atraso, o valor pode se tornar expressivo.
Por isso, ao elaborar uma estimativa, empresas com histórico de atrasos podem inclusive considerar uma reserva de contingência.
Transporte nacional também entra no cálculo?
Sim.
Depois da nacionalização, a mercadoria ainda precisa chegar ao endereço da empresa ou ao destino final planejado.
Uma carga desembarcada em Santos pode precisar seguir por caminhão para Campinas, Belo Horizonte ou outra cidade.
Esse transporte possui custo.
Se o objetivo é descobrir o custo colocado no estoque ou no destino, o trecho nacional precisa ser considerado.
Esse é um erro comum em planilhas que terminam o cálculo no porto.
E os custos bancários e cambiais?
Também podem existir.
Transferências internacionais podem envolver tarifas bancárias, custos de câmbio e outras despesas financeiras.
Dependendo da forma de pagamento, podem existir custos adicionais relacionados a carta de crédito, cobrança documentária ou outras estruturas.
Empresas também podem ter custos relacionados à proteção cambial.
Individualmente, algumas dessas despesas podem parecer pequenas.
Em operações frequentes, porém, representam valores significativos.
Como montar uma planilha de custo de importação?
Uma estrutura prática começa separando os valores por etapas.
Primeiro, registre os custos comerciais, como mercadoria e eventuais despesas assumidas conforme o Incoterm.
Depois, registre os custos internacionais, como frete e seguro quando estiverem sob responsabilidade do importador.
Em seguida, calcule o valor aduaneiro e os tributos de importação aplicáveis.
Depois, acrescente as despesas locais, como armazenagem, serviços aduaneiros, transporte nacional e demais encargos.
Finalmente, separe os tributos recuperáveis daqueles que efetivamente compõem o custo da mercadoria conforme a realidade da empresa.
Essa separação permite visualizar tanto o desembolso financeiro quanto o custo econômico.
Exemplo completo de custo de importação
Considere uma importação hipotética com os seguintes valores:
Mercadoria FOB: R$ 100.000
Frete internacional: R$ 10.000
Seguro: R$ 1.000
Valor utilizado no exemplo para demonstrar a lógica aduaneira:
R$ 111.000
Vamos supor uma alíquota hipotética de II de 14%.
Imposto de Importação:
R$ 111.000 × 14% = R$ 15.540
Suponha ainda que o IPI aplicável no exemplo seja de 5%.
Base simplificada utilizada no exemplo:
R$ 111.000 + R$ 15.540 = R$ 126.540
IPI:
R$ 126.540 × 5% = R$ 6.327
Depois disso ainda será necessário calcular PIS/Pasep-Importação, Cofins-Importação e ICMS conforme as regras efetivamente aplicáveis.
Agora imagine que, além dos tributos, existam:
Armazenagem: R$ 3.000
Serviços de despacho: R$ 2.000
Transporte nacional: R$ 4.000
Outras despesas: R$ 1.500
Somente essas despesas adicionais representam:
R$ 10.500
Isso demonstra por que olhar apenas para os R$ 100.000 do fornecedor produz uma visão incompleta.
O que é custo nacionalizado?
O custo nacionalizado procura representar quanto a mercadoria efetivamente custa depois da importação e dos procedimentos necessários para sua disponibilização no Brasil.
Uma representação gerencial simplificada seria:
Custo da mercadoria + logística internacional + tributos não recuperáveis + despesas de importação + logística nacional = custo nacionalizado
A composição exata precisa respeitar a realidade contábil e tributária da empresa.
Para uma análise comercial, entretanto, essa fórmula ajuda a compreender a lógica.
Como calcular o custo unitário de cada produto?
Imagine que a importação total custou R$ 200.000 e contém 1.000 unidades do mesmo produto.
Em uma divisão simples:
R$ 200.000 ÷ 1.000 = R$ 200 por unidade
Mas a situação fica mais complexa quando existem produtos diferentes no mesmo embarque.
Imagine um contêiner contendo máquinas grandes e pequenas peças.
Dividir o frete igualmente pela quantidade de unidades pode distorcer o custo.
A empresa pode precisar utilizar critérios de rateio baseados em valor, peso, volume ou outro método coerente com a natureza da despesa.
Como ratear o frete entre produtos?
Imagine um embarque contendo dois produtos.
O produto A representa 80% do peso e do volume.
O produto B representa apenas 20%.
Dividir o frete em 50% para cada produto provavelmente não refletiria corretamente a utilização do transporte.
Em outra situação, porém, o valor comercial pode ser um critério mais adequado.
Por isso, é importante definir uma política consistente de rateio.
Uma boa planilha precisa permitir visualizar como cada despesa foi distribuída.
Compare sempre cenários FOB e CIF
Antes de fechar uma importação, vale construir pelo menos dois cenários quando houver possibilidade de escolha.
No primeiro, utilize a proposta FOB e acrescente sua própria cotação de frete e seguro.
No segundo, utilize a condição CIF oferecida pelo fornecedor.
Depois, compare não apenas os valores.
Analise rota, transit time, transportador, free time, despesas no destino e nível de controle sobre a operação.
Em algumas situações, pagar um pouco mais no frete pode reduzir riscos e custos posteriores.
Compare transporte marítimo e aéreo
O mesmo raciocínio vale para o modal.
Imagine uma carga com frete marítimo de US$ 2.000 e transit time de 40 dias.
O frete aéreo custa US$ 5.000 e leva poucos dias.
A diferença logística é US$ 3.000.
Mas se a falta do produto provocar perda de R$ 20.000 em vendas, o transporte aparentemente mais caro pode produzir o melhor resultado econômico.
Custo logístico não deve ser analisado isoladamente.
Considere o lead time
Uma importação não começa quando a carga entra no navio.
Pode existir produção, preparação, coleta, consolidação e espera pelo embarque.
Depois do transporte internacional, ainda existem descarga, despacho e transporte interno.
O tempo completo é o lead time da operação.
Quanto maior o lead time, maior pode ser a necessidade de estoque de segurança e capital de giro.
Por isso, prazo também possui um custo financeiro.
Erros comuns ao calcular uma importação
Um dos erros mais frequentes é utilizar apenas o preço informado pelo fornecedor.
Outro é tratar CIF como custo final da operação.
Também é comum utilizar uma alíquota genérica de impostos sem verificar a NCM.
Há empresas que esquecem armazenagem, despacho e transporte nacional.
Outro problema é utilizar uma taxa de câmbio excessivamente otimista.
Também pode ocorrer dupla contagem.
Se o preço CIF já incorpora frete e seguro, esses valores não devem ser adicionados novamente como se estivessem fora do preço.
Cuidado para não duplicar despesas
Esse é um ponto importante na comparação entre Incoterms.
Imagine:
Preço CIF: US$ 30.000
O importador registra US$ 30.000 como mercadoria e depois adiciona novamente US$ 3.000 de frete internacional que já estava incorporado à condição comercial.
O resultado da planilha ficará artificialmente elevado.
Por isso, é necessário compreender a composição da proposta comercial antes de inserir valores.
Nunca use uma alíquota de outra mercadoria sem conferir
Uma empresa importa um equipamento com 14% de Imposto de Importação.
Meses depois, decide importar outro produto e utiliza a mesma alíquota na simulação.
Se a NCM do novo produto tiver tratamento diferente, toda a estimativa estará errada.
Isso também pode acontecer com IPI, PIS, Cofins e outros aspectos.
A classificação fiscal precisa ser uma das primeiras informações verificadas.
Faça cenários cambiais
Em vez de utilizar apenas uma cotação, uma empresa pode simular três situações.
Por exemplo:
Câmbio favorável: R$ 5,00
Câmbio esperado: R$ 5,30
Câmbio adverso: R$ 5,60
Assim, a empresa consegue descobrir se a importação continua viável mesmo quando a moeda se movimenta contra sua expectativa.
Essa análise é especialmente importante em operações com longos prazos entre pedido e pagamento.
Inclua uma margem de contingência
Alguns custos não são perfeitamente previsíveis.
Pode existir alteração de frete, necessidade de armazenagem adicional ou outra despesa inesperada.
Por isso, empresas podem trabalhar com uma margem de segurança em suas simulações gerenciais.
Isso não significa aumentar arbitrariamente os impostos.
Significa reconhecer que uma operação internacional possui riscos.
Quanto mais experiente a empresa se torna, mais dados históricos possui para estimar essas despesas.
A importância de comparar custo e preço de venda
Depois de encontrar o custo nacionalizado, começa outra análise.
Imagine um produto chegando ao estoque por R$ 180.
Se a empresa pretende vendê-lo por R$ 190, provavelmente existe pouco espaço para despesas comerciais, administrativas e margem de lucro.
Por outro lado, se o mercado aceita R$ 350, a operação pode apresentar uma estrutura mais interessante.
Por isso, uma importação não deve ser aprovada apenas porque o fornecedor oferece um bom preço.
É necessário avaliar o negócio completo.
Exemplo de comparação FOB x CIF
Imagine duas propostas do mesmo fornecedor:
FOB Ningbo: US$ 40.000
CIF Santos: US$ 44.800
Na condição FOB, o importador solicita sua própria cotação:
Frete: US$ 3.500
Seguro: US$ 300
Total comparativo:
US$ 40.000 + US$ 3.500 + US$ 300 = US$ 43.800
Nesse primeiro olhar, o FOB economizaria US$ 1.000.
Entretanto, a empresa descobre que a proposta CIF oferece uma rota direta, enquanto sua cotação FOB possui transbordo e transit time muito maior.
Nesse caso, a decisão não deve ser feita apenas pelo US$ 1.000.
O impacto no estoque e no prazo de entrega também precisa ser considerado.
Como calcular uma importação com mais segurança?
O processo deve começar pela identificação correta do produto e sua classificação fiscal.
Depois, confirme o preço da mercadoria, quantidade, moeda e Incoterm.
Solicite cotações logísticas quando necessário.
Calcule o valor aduaneiro utilizando os critérios aplicáveis à operação.
Verifique as alíquotas e tratamentos tributários correspondentes.
Inclua despesas locais e transporte nacional.
Depois, analise créditos tributários conforme o regime da empresa.
Por fim, simule câmbio, prazo e possíveis contingências.
O resultado será muito mais próximo do custo real do que simplesmente converter o preço da commercial invoice para reais.
Por que dominar o cálculo do custo de importação é importante?
Saber como calcular o custo total de uma importação permite tomar decisões comerciais com muito mais segurança.
FOB, CIF, frete e seguro representam apenas o começo da análise.
O importador também precisa entender valor aduaneiro, classificação fiscal, Imposto de Importação, IPI, PIS/Pasep-Importação, Cofins-Importação, ICMS, armazenagem, despacho, transporte nacional, câmbio e demais despesas da operação.
Além disso, deve separar desembolso financeiro de custo efetivo quando houver tributos recuperáveis.
Quanto mais completa for a simulação antes da compra, menor será a possibilidade de descobrir depois que uma mercadoria aparentemente barata se tornou inviável após a nacionalização.
Para profissionais de Comércio Exterior, esse conhecimento faz parte da rotina de análise de fornecedores, planejamento de importações, formação de preços e tomada de decisão.
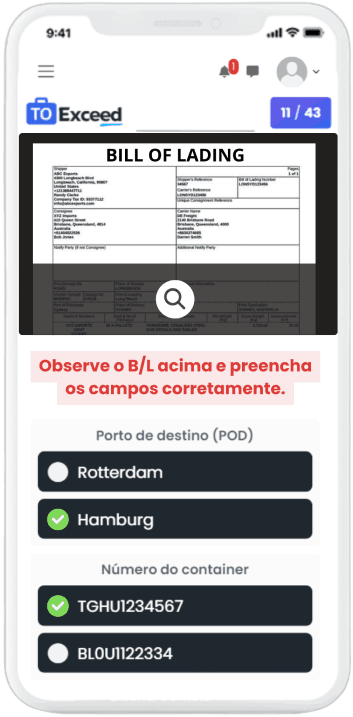
A Toexceed oferece uma formação de Comércio Exterior na prática + Inglês Técnico, abordando atividades reais de importação e exportação juntamente com o inglês utilizado em e-mails, documentos, ligações e situações profissionais da área.
Conheça o treinamento de Comércio Exterior na prática + Inglês Técnico da Toexceed.
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos


Deixe um comentário