
A importação pessoa física x jurídica envolve diferenças importantes de finalidade, documentação, habilitação, tributação e procedimentos aduaneiros. Embora tanto uma pessoa física quanto uma empresa possam importar mercadorias para o Brasil, as regras não são exatamente as mesmas. A principal diferença está no objetivo da operação: enquanto a pessoa física normalmente importa para uso próprio, atividade profissional ou coleção pessoal, a pessoa jurídica pode realizar importações dentro de sua atividade empresarial, inclusive para comercialização, industrialização ou utilização na prestação de serviços.
Essa distinção é essencial porque importar um produto ocasionalmente para consumo próprio é muito diferente de adquirir mercadorias repetidamente no exterior com finalidade comercial.
Além disso, o procedimento também muda conforme a forma de transporte. Uma compra enviada pelos Correios ou por uma empresa de courier pode seguir o regime de remessas internacionais, enquanto uma importação empresarial convencional pode envolver Portal Único Siscomex, DUIMP, Catálogo de Produtos, LPCO, classificação fiscal, tratamento administrativo e outros procedimentos.
Por isso, antes de realizar uma compra internacional, é importante compreender quando importar pelo CPF é adequado e quando a operação deve ser realizada por uma pessoa jurídica.
Pessoa física pode importar?
Sim. A pessoa física pode realizar importações no Brasil.
A Receita Federal esclarece que, atuando em seu próprio nome, a pessoa física pode realizar operações de Comércio Exterior para bens destinados às suas atividades profissionais, inclusive como produtor rural, artesão, artista ou atividade semelhante, além de bens destinados ao próprio uso e consumo e às suas coleções pessoais.
Portanto, não existe uma proibição geral para importação por CPF.
Uma pessoa pode comprar no exterior, por exemplo, um notebook para uso pessoal, um instrumento relacionado à sua atividade profissional ou itens destinados a uma coleção particular, desde que sejam cumpridas as demais regras aplicáveis à mercadoria e ao procedimento utilizado.
O problema aparece quando a operação deixa de apresentar características de uso pessoal e passa a demonstrar finalidade comercial.
Comprar repetidamente grandes quantidades de um mesmo produto com objetivo de revenda não corresponde à finalidade normal de uma importação realizada por pessoa física em seu próprio nome.
Pessoa jurídica pode importar?
Sim. A pessoa jurídica pode realizar operações de importação relacionadas às suas atividades empresariais.
Uma indústria pode importar matérias-primas e máquinas. Uma distribuidora pode adquirir produtos para revenda. Uma empresa prestadora de serviços pode trazer equipamentos necessários à sua operação.
Nesse caso, a importação passa a fazer parte da atividade econômica da organização.
Para operações sujeitas ao procedimento comum de Comércio Exterior, a pessoa jurídica precisa observar as regras de habilitação e representação no Siscomex. Segundo a Receita Federal, quando a operação não está enquadrada em uma hipótese de dispensa, o declarante de mercadorias pessoa jurídica deve providenciar sua habilitação e a de seus responsáveis.
A importação empresarial também pode envolver classificação fiscal, tratamento administrativo, licenças ou autorizações, recolhimento de tributos e registro das declarações correspondentes.
Qual é a principal diferença entre importação por CPF e CNPJ?
A principal diferença está na finalidade da mercadoria.
A pessoa física pode importar em seu próprio nome mercadorias destinadas ao próprio uso ou consumo, às suas atividades profissionais ou às suas coleções pessoais.
Já a pessoa jurídica possui estrutura para realizar importações vinculadas à sua atividade econômica.
Isso significa que uma empresa pode importar mercadorias para revenda, industrialização, incorporação ao ativo, utilização em processos produtivos ou outras finalidades empresariais compatíveis com sua operação.
Imagine duas situações.
Na primeira, uma pessoa compra no exterior uma câmera profissional para utilizar em seus trabalhos como fotógrafo.
Na segunda, uma empresa compra 200 câmeras para revender em suas lojas.
Embora o produto possa ser exatamente o mesmo, a finalidade e a estrutura da operação são completamente diferentes.
É justamente por isso que não basta analisar apenas o valor da compra.
Pessoa física pode importar para revenda?
A importação realizada em nome de pessoa física não deve ser utilizada como uma forma de estruturar uma atividade empresarial de compra e revenda de mercadorias.
A Receita Federal limita as operações próprias da pessoa física às finalidades relacionadas às atividades profissionais, uso e consumo próprio e coleções pessoais.
Portanto, quando existe habitualidade e finalidade comercial, o correto é avaliar a formalização da atividade empresarial e realizar as operações pela estrutura adequada.
Esse ponto merece atenção porque não existe necessariamente uma quantidade única e universal de unidades capaz de determinar, isoladamente, se uma importação é pessoal ou comercial.
A análise pode considerar o conjunto das circunstâncias.
Quantidade, frequência das compras, natureza dos produtos, variedade, valor e destinação são elementos capazes de demonstrar a finalidade da operação.
Comprar duas camisetas para uso pessoal é diferente de importar cinquenta unidades iguais mensalmente.
Existe limite de valor para pessoa física importar?
Não existe um único limite universal que possa ser utilizado para responder a todas as modalidades de importação.
Os limites dependem do regime e do procedimento utilizado.
Nas encomendas internacionais processadas por Correios ou empresas de courier, por exemplo, existem regras específicas. O Manual de Encomendas Internacionais da Receita Federal informa que as remessas são submetidas à fiscalização aduaneira e podem estar sujeitas também aos controles de órgãos como Anvisa, Ministério da Agricultura e Ibama.
O limite de determinado regime, porém, não significa que qualquer mercadoria abaixo daquele valor possa ser importada livremente.
Ainda é necessário verificar quantidade, finalidade, natureza do produto e eventuais restrições administrativas.
Por isso, a pergunta mais correta não é apenas “quanto uma pessoa física pode importar?”, mas também “o que está sendo importado e para qual finalidade?”.
Como funcionam as compras internacionais feitas por pessoa física?
Grande parte das importações de pessoas físicas acontece por meio de plataformas internacionais de comércio eletrônico.
Quando o produto chega ao Brasil pelos Correios ou por empresas privadas de remessa expressa, ele entra no fluxo de encomendas internacionais.
Segundo a Receita Federal, é obrigatória a informação do CPF ou CNPJ regular do destinatário para a realização dessas operações.
Nesse modelo, os próprios Correios ou a empresa de courier realizam os procedimentos necessários relacionados à importação da encomenda perante a Aduana.
Isso explica por que uma pessoa que compra um produto em uma plataforma internacional normalmente não precisa registrar pessoalmente uma declaração aduaneira convencional no Siscomex.
Ela realiza a compra, fornece seus dados e acompanha posteriormente a tributação e liberação da encomenda.
O que é o Programa Remessa Conforme?
O Programa Remessa Conforme, também conhecido como PRC, foi criado para empresas de comércio eletrônico que aderem a determinadas regras relacionadas às compras internacionais.
Nas plataformas certificadas, os tributos são calculados e apresentados ao comprador durante a compra. A Receita Federal recebe as informações eletronicamente, o que tende a tornar o fluxo da encomenda mais previsível e facilitar sua análise.
As regras passaram por mudanças importantes em 2026.
Para Declarações de Importação de Remessas registradas a partir de 12 de maio de 2026, compras destinadas a pessoa física em plataformas certificadas no Remessa Conforme possuem alíquota de 0% de Imposto de Importação quando o valor aduaneiro é de até US$ 50. Acima de US$ 50, dentro dos limites aplicáveis ao regime, a alíquota é de 60%, com desconto equivalente a US$ 30 sobre o Imposto de Importação devido.
Mesmo nas compras de até US$ 50 com alíquota zero de Imposto de Importação, continua existindo a incidência de ICMS conforme as regras aplicáveis.
Isso é importante porque informações antigas ainda disponíveis na internet podem mencionar regras diferentes.
Pessoa jurídica pode utilizar remessa internacional?
Sim, empresas também podem receber determinadas remessas internacionais, desde que respeitem as condições do regime e as características da operação.
Entretanto, não se deve confundir uma encomenda internacional de pequeno porte com a estrutura normal de uma importação comercial recorrente.
Uma empresa pode receber, por exemplo, determinados documentos, amostras ou pequenas encomendas por courier.
Já uma operação empresarial envolvendo volumes maiores, estoques para revenda, matérias-primas ou máquinas normalmente exige planejamento aduaneiro mais amplo.
Nesse caso, podem entrar em cena a DUIMP, o Catálogo de Produtos, o tratamento administrativo, LPCO, despacho aduaneiro, armazenagem e logística internacional convencional.
Portanto, escolher o procedimento apenas pela aparente simplicidade pode resultar em enquadramento inadequado.
Pessoa física precisa de Radar Siscomex?
Esse é outro ponto que costuma causar confusão.
A Receita Federal informa que a pessoa física, quando realiza operações de Comércio Exterior em seu próprio nome dentro das hipóteses permitidas, está dispensada da Habilitação no Siscomex.
Entretanto, existe uma diferença entre Habilitação no Siscomex e acesso aos sistemas aduaneiros.
Quando a própria pessoa física pretende registrar pessoalmente determinadas declarações em sistemas que exigem acesso, poderá haver necessidade de habilitação nos sistemas aduaneiros correspondentes. A própria Receita diferencia expressamente os dois conceitos.
Além disso, a pessoa física pode nomear um despachante aduaneiro para representá-la.
Portanto, dizer simplesmente que “pessoa física não precisa de Radar” pode esconder particularidades importantes do procedimento utilizado.
Pessoa jurídica precisa de habilitação no Siscomex?
Em regra, quando a operação não estiver entre as hipóteses de dispensa, sim.
A Receita Federal determina que a pessoa jurídica providencie sua habilitação e a de seus responsáveis para operar no Siscomex.
A habilitação é normalmente solicitada por meio do Sistema Habilita, no Portal Único Siscomex.
As modalidades tradicionais são expressa, limitada e ilimitada, conforme o enquadramento previsto na regulamentação.
Além disso, a empresa pode credenciar representantes para atuar em seu nome, entre eles um despachante aduaneiro.
Assim, existe uma estrutura formal para identificar quem está autorizado a praticar atos relacionados às operações da empresa.
Importação por pessoa jurídica precisa de DUIMP?
A utilização da DUIMP — Declaração Única de Importação depende do enquadramento da operação no cronograma de migração do Novo Processo de Importação.
Em 2026, a transição da antiga Declaração de Importação para a DUIMP encontra-se bastante avançada.
Isso significa que muitas importações empresariais já precisam ser processadas pelo Novo Processo de Importação.
Nesse ambiente, a empresa pode precisar trabalhar com recursos como Catálogo de Produtos, cadastro de operadores estrangeiros, LPCO e demais módulos do Portal Único.
Para negócios que pretendem começar a importar regularmente, portanto, é importante conhecer desde o início essa nova estrutura.
Criar processos internos exclusivamente baseados na antiga DI pode significar começar uma operação já utilizando procedimentos em processo de substituição.
Quais impostos incidem na importação de pessoa física?
A resposta depende do regime utilizado.
Nas encomendas internacionais, existe uma estrutura simplificada de tributação.
Nas compras destinadas a pessoa física realizadas pelo Remessa Conforme, as regras de Imposto de Importação vigentes para declarações registradas desde 12 de maio de 2026 incluem alíquota zero até US$ 50 de valor aduaneiro e alíquota de 60% acima desse valor, com a dedução prevista na regulamentação.
Também existe ICMS.
Além disso, determinados produtos possuem tratamentos próprios. Medicamentos importados por pessoa física para uso próprio ou individual, por exemplo, podem ter alíquota zero de Imposto de Importação até US$ 10 mil, desde que sejam cumpridas as condições e exigências dos órgãos responsáveis.
Portanto, não se deve aplicar uma única fórmula tributária a qualquer compra internacional.
Quais impostos incidem na importação de pessoa jurídica?
Uma importação empresarial realizada pelo regime comum pode envolver uma estrutura tributária mais ampla.
Conforme a mercadoria e a operação, podem aparecer Imposto de Importação, IPI, PIS-Importação, Cofins-Importação, ICMS e outros valores.
Também existem despesas que não são tributos, mas afetam diretamente o custo final, como frete internacional, seguro, armazenagem, movimentação portuária ou aeroportuária, despesas do agente de carga, transporte nacional e honorários de prestadores.
Além disso, acordos internacionais, regimes aduaneiros especiais, benefícios fiscais e particularidades estaduais podem alterar o custo.
Por isso, uma empresa não deve decidir importar apenas comparando o preço do fornecedor estrangeiro com o preço brasileiro.
É necessário calcular o custo total da importação.
Importar pelo CPF é sempre mais barato?
Não.
Esse é um dos equívocos mais comuns.
Dependendo do tipo de compra, uma pessoa física pode utilizar um regime simplificado, o que torna o procedimento operacionalmente mais fácil.
Isso não significa que utilizar CPF seja uma alternativa legítima para reduzir artificialmente impostos de uma operação empresarial.
Se a mercadoria será adquirida para revenda ou dentro de uma atividade econômica empresarial, tentar dividir compras entre diferentes CPFs ou utilizar importações pessoais para abastecer estoque comercial pode criar riscos fiscais e aduaneiros.
A estrutura deve refletir a finalidade real da operação.
Além disso, uma empresa pode ter tratamento contábil e tributário completamente diferente daquele aplicado ao consumidor pessoa física.
Portanto, a comparação precisa considerar toda a operação, e não apenas a alíquota aparente de determinado imposto.
Pessoa física pode importar máquinas e equipamentos?
Pode, desde que a operação esteja dentro das finalidades admitidas para pessoa física.
A Receita Federal permite importações destinadas à realização de atividades profissionais.
Isso significa que um profissional autônomo pode, em determinadas situações, importar um equipamento necessário ao exercício de sua profissão.
Imagine um fotógrafo que compra no exterior uma câmera profissional ou um músico que importa determinado instrumento utilizado em seu trabalho.
Entretanto, uma máquina industrial de alto valor pode exigir despacho aduaneiro formal, classificação fiscal detalhada, análise tributária e eventual atuação de órgãos responsáveis pelo tratamento administrativo.
Nesse cenário, o fato de o importador ser pessoa física não elimina a complexidade da operação.
Pessoa física pode contratar despachante aduaneiro?
Sim.
A Receita Federal informa expressamente que uma pessoa física pode nomear um despachante aduaneiro para representá-la.
Essa alternativa pode ser especialmente útil em operações que não seguem o fluxo simplificado de compras internacionais.
Uma importação formal de equipamento profissional, por exemplo, pode envolver procedimentos que um consumidor comum dificilmente conhece.
O despachante pode auxiliar na preparação e acompanhamento do despacho aduaneiro dentro dos limites de sua representação.
Ainda assim, o importador precisa fornecer informações corretas sobre a mercadoria e sua finalidade.
CPF ou CNPJ influencia o controle dos órgãos anuentes?
A natureza do produto continua sendo fundamental.
Uma mercadoria não deixa de estar sujeita a controle sanitário, agrícola, ambiental ou técnico simplesmente porque foi comprada por uma pessoa física.
O Manual de Encomendas Internacionais da Receita Federal deixa claro que produtos transportados pelos Correios ou empresas de courier estão sujeitos à fiscalização da Receita e, quando aplicável, de órgãos de controle administrativo como Anvisa, Agricultura e Ibama.
Isso pode ocorrer com medicamentos, alimentos, produtos de origem animal ou vegetal, cosméticos, equipamentos específicos e diversos outros bens.
Portanto, antes de comprar um produto regulado no exterior, é recomendável verificar se existe possibilidade de importação e quais autorizações serão exigidas.
Exemplo de importação por pessoa física
Imagine que uma pessoa queira comprar nos Estados Unidos um notebook para uso pessoal.
Ela realiza a compra em uma plataforma de comércio eletrônico internacional e informa corretamente seu CPF.
Se a plataforma estiver certificada no Programa Remessa Conforme, os impostos aplicáveis podem aparecer diretamente durante o pagamento.
As informações são posteriormente encaminhadas eletronicamente para os participantes responsáveis pela remessa e fiscalização.
Quando a mercadoria chega ao Brasil, passa pelo procedimento aduaneiro correspondente.
Nesse exemplo, existe claramente uma compra para uso pessoal.
Agora imagine que a mesma pessoa comece a importar vinte notebooks por mês e anunciá-los para venda.
A situação muda completamente.
A quantidade, frequência e destinação passam a indicar uma atividade comercial.
Nesse cenário, é necessário avaliar a formalização empresarial adequada.
Exemplo de importação por pessoa jurídica
Considere uma distribuidora brasileira que compra 500 unidades de determinado equipamento eletrônico de um fornecedor na China.
A finalidade é revender os equipamentos no mercado brasileiro.
A empresa precisa estruturar a operação como importação empresarial.
Antes do embarque, deve analisar a NCM, os atributos do produto, seu tratamento administrativo, a necessidade de LPCO ou outras autorizações e o custo total da operação.
Também precisa verificar seu enquadramento no Siscomex e no Novo Processo de Importação.
Depois, realiza o despacho aduaneiro utilizando a declaração correspondente, paga os tributos e despesas aplicáveis e, após a liberação, incorpora as mercadorias ao seu estoque.
Essa estrutura permite que a entrada dos produtos seja adequadamente registrada na contabilidade e na operação fiscal da empresa.
Pessoa jurídica pode importar para uso próprio?
Sim.
Uma empresa não precisa importar exclusivamente para revender.
Ela pode comprar equipamentos, máquinas, computadores, ferramentas, peças e outros bens destinados à própria operação.
Uma indústria pode importar uma máquina para sua linha de produção.
Uma empresa de tecnologia pode importar servidores.
Um laboratório pode adquirir equipamentos técnicos.
Nessas situações, a mercadoria pode ser destinada ao ativo imobilizado ou a outras finalidades empresariais, conforme sua natureza.
O fato de não existir revenda não transforma automaticamente a importação em operação de pessoa física.
Se o bem será utilizado pela empresa, é natural avaliar a importação pelo CNPJ.
Importar pequenas quantidades pelo CNPJ é possível?
Sim.
Não existe obrigação de importar grandes contêineres apenas porque a operação é realizada por uma empresa.
Uma pessoa jurídica pode importar quantidades pequenas.
A escolha do modal e do procedimento dependerá da mercadoria, valor, peso, finalidade e tratamento aplicável.
Em alguns casos, uma remessa expressa pode atender perfeitamente à necessidade empresarial.
Em outros, mesmo uma quantidade pequena pode exigir procedimento formal devido à natureza da mercadoria.
Portanto, o tamanho da carga não determina sozinho se a importação deve ser por CPF ou CNPJ.
A finalidade é muito mais relevante.
Quais são as vantagens de importar como pessoa jurídica?
Para quem pretende desenvolver uma atividade comercial, utilizar a empresa permite organizar corretamente compras internacionais destinadas à revenda ou à atividade econômica.
Também facilita a escrituração da mercadoria dentro da empresa, o controle de estoque e a integração entre importação, fiscal, financeiro e contabilidade.
Outra vantagem está na possibilidade de estruturar operações maiores.
Uma empresa pode negociar diretamente com fabricantes, consolidar cargas, utilizar frete marítimo ou aéreo, planejar volumes e trabalhar com diferentes modelos logísticos.
Além disso, dependendo da operação, pode analisar regimes aduaneiros especiais, benefícios fiscais e outras estratégias legais de Comércio Exterior.
Isso transforma a importação em uma atividade planejada, e não simplesmente em uma compra internacional.
Quais são os principais riscos de importar pelo CPF?
O primeiro é utilizar uma operação pessoal para uma finalidade empresarial.
Outro risco está na quantidade.
Mesmo quando o valor individual da encomenda parece pequeno, volumes incompatíveis com uso próprio podem levantar questionamentos sobre a finalidade da importação.
Também existe o risco de comprar produtos sujeitos a restrições sem verificar antecipadamente as regras.
Uma mercadoria pode chegar ao Brasil e não ser liberada porque depende de autorização específica.
Além disso, descrições incorretas, valores inconsistentes ou dados incompletos podem gerar problemas na fiscalização.
Por isso, importar por CPF não significa importar sem regras.
Quais são os principais riscos da importação por CNPJ?
As operações empresariais possuem maior complexidade.
Um erro de classificação fiscal pode afetar tributação e tratamento administrativo.
Uma licença não obtida no momento adequado pode atrasar a carga.
Documentos comerciais incorretos podem gerar exigências.
Um cálculo incompleto do custo pode fazer a empresa acreditar que o produto será lucrativo quando, na realidade, a margem desaparecerá depois dos tributos e despesas logísticas.
Também existem riscos relacionados à habilitação no Siscomex, Catálogo de Produtos, DUIMP e cadastros internos.
Por isso, profissionalizar a importação significa criar processos antes do primeiro embarque.
Importação pessoa física x jurídica: qual escolher?
A escolha deve refletir a finalidade real da mercadoria.
Se o produto será utilizado pessoalmente, em uma coleção particular ou em atividade profissional individual dentro das hipóteses admitidas, a importação por pessoa física pode ser apropriada.
Se existe intenção de revenda, industrialização, formação de estoque ou utilização dentro de uma empresa, a importação pelo CNPJ tende a ser a estrutura adequada.
Não é recomendável tomar essa decisão apenas com base em qual opção aparentemente paga menos impostos.
Uma operação internacional deve ser estruturada de maneira compatível com a realidade econômica.
A Receita Federal mantém orientações específicas tanto para pessoas físicas quanto para pessoas jurídicas que realizam operações de Comércio Exterior.
Como começar a importar como empresa?
O primeiro passo é definir exatamente o produto que será importado.
Depois, a empresa precisa identificar sua NCM e verificar o tratamento administrativo.
Em seguida, deve analisar habilitação no Siscomex, fornecedores, modalidade de transporte, Incoterm, frete internacional, seguro, tributação e demais despesas.
Também é importante verificar se a operação já está abrangida pela DUIMP e pelo Novo Processo de Importação.
Para empresas que pretendem importar regularmente, a preparação do Catálogo de Produtos e a qualidade dos dados passam a ter importância estratégica.
Antes de fechar a compra com o fornecedor, recomenda-se montar uma estimativa completa do custo da importação.
Somente depois dessa análise é possível avaliar se a operação é economicamente viável.
Conclusão
A diferença entre importação pessoa física x jurídica não está simplesmente no uso de CPF ou CNPJ durante uma compra internacional.
A principal questão é a finalidade da operação.
A pessoa física pode importar bens destinados ao próprio uso e consumo, às suas atividades profissionais e às suas coleções pessoais. Já a pessoa jurídica pode estruturar importações vinculadas à atividade empresarial, inclusive para revenda, industrialização, prestação de serviços ou utilização interna.
Também existem diferenças nos procedimentos. Compras pessoais frequentemente utilizam o sistema de encomendas internacionais dos Correios e couriers, enquanto operações comerciais podem exigir habilitação, DUIMP, Catálogo de Produtos, LPCO e outras etapas do Portal Único Siscomex.
Além disso, não existe uma regra simples segundo a qual importar por CPF é sempre mais barato ou por CNPJ é sempre mais complicado.
Cada operação precisa ser analisada conforme produto, valor, quantidade, finalidade, frequência, modal e tratamento administrativo.
O mais importante é utilizar uma estrutura compatível com a realidade da operação. Tentar realizar atividade comercial recorrente por meio de importações pessoais pode gerar problemas fiscais e aduaneiros, enquanto uma empresa bem preparada consegue transformar a importação em uma atividade planejada e controlada.
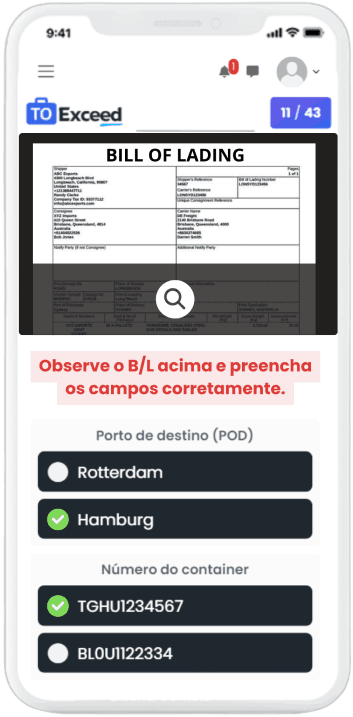
Para quem deseja entender importação, DUIMP, Siscomex, classificação fiscal, documentos, custos, logística internacional e outras rotinas de Comércio Exterior na prática, a Toexceed oferece o treinamento Comércio Exterior na Prática + Inglês Técnico. A formação combina conhecimentos utilizados no dia a dia de importadores e exportadores com o inglês necessário para negociar e se comunicar com fornecedores, clientes e parceiros internacionais.
Conheça o Curso de Comércio Exterior da Toexceed
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos



Deixe um comentário