
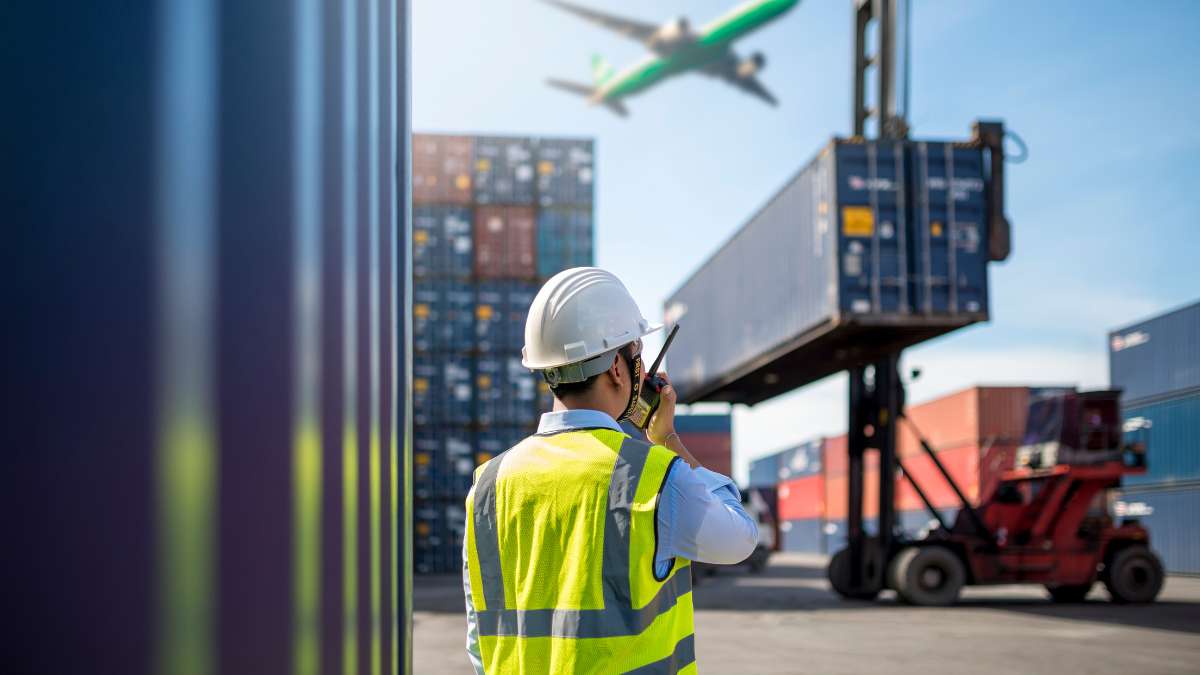
No comércio exterior, o seguro não é apenas uma “despesa extra”; ele é o escudo que protege o patrimônio da empresa contra os imprevistos do oceano, do ar ou das estradas. Todavia, a contabilização de seguro internacional gera muitas dúvidas, especialmente sobre como ele compõe o custo da mercadoria e como deve ser registrado para fins fiscais.
Em 2026, com a consolidação da Reforma Tributária (IBS e CBS) e o uso intensivo da Duimp, a precisão no registro do seguro tornou-se ainda mais crítica para evitar distorções no valor aduaneiro.
O Seguro no Valor Aduaneiro
Para a Receita Federal, o valor da mercadoria para fins de tributação não é apenas o que você pagou ao fornecedor. O seguro é um dos componentes essenciais do Valor Aduaneiro. Se você importa sob o Incoterm CIF ou CIP, o seguro já está embutido no preço. Se importa em FOB, você deverá contratar o seguro separadamente e informá-lo na Duimp.
Fórmula do Valor Aduaneiro (Para copiar e colar):
V_adu = V_merc + F + S
(Sendo: Valor Aduaneiro = Valor da Mercadoria + Frete + Seguro)
Certamente, qualquer erro no lançamento desse valor impacta diretamente no cálculo do II, IPI, IBS e CBS, podendo gerar multas por declaração inexata.
Como Contabilizar na Prática
A lógica contábil varia conforme o momento da operação e o objetivo do registro.
1. Na Importação (Custo do Estoque)
O prêmio do seguro pago para trazer a mercadoria até a empresa não é uma despesa administrativa, mas sim parte do custo de aquisição.
- Lançamento: Debita-se a conta de “Importação em Andamento” (Ativo Circulante) e credita-se a conta de “Bancos” ou “Contas a Pagar”.
- Resultado: Quando a mercadoria chega e é nacionalizada, esse valor é transferido para o “Estoque”.
2. Na Exportação (Despesa de Venda)
Diferente da importação, na exportação o seguro costuma ser tratado como uma despesa comercial, já que o objetivo é entregar o produto ao cliente.
- Lançamento: Debita-se “Despesas com Vendas / Seguros Internacionais” e credita-se “Bancos”.
Tabela: Seguro na Importação vs. Exportação
| Aspecto | Importação | Exportação |
| Classificação Contábil | Custo do Ativo (Estoque) | Despesa Operacional (Venda) |
| Impacto Fiscal | Compõe a base de cálculo de tributos | Geralmente desonerado |
| Incoterms Comuns | CIF, CIP | FOB, FCA (Seguro por conta do comprador) |
| Documento Base | Apólice / Certificado de Seguro | Fatura Comercial / Apólice |
O Tratamento de Sinistros (Indenizações)
Caso ocorra um sinistro (perda ou dano), a contabilização muda de figura. A indenização recebida da seguradora deve ser registrada para anular a perda do estoque.
- Baixa do Estoque: Debita-se uma conta de “Perdas por Sinistros” e credita-se o “Estoque”.
- Recebimento da Indenização: Debita-se “Bancos” e credita-se “Receitas com Indenização de Seguros” (ou uma conta redutora da perda).
Atenção em 2026: Com o novo sistema de créditos tributários, a recuperação do IBS e CBS sobre mercadorias sinistradas exige um estorno ou ajuste contábil específico. Fique atento às normas vigentes para não manter créditos de mercadorias que não foram vendidas.
Se você deseja se tornar um especialista e dominar todas as etapas das operações internacionais, o treinamento Domine Comércio Exterior e Inglês Técnico em 4 meses é a solução ideal. Este é o único curso do mercado que utiliza um simulador prático para ensinar inglês e comex de forma integrada em apenas 16 semanas. Você aprenderá desde as atividades cotidianas de importação e exportação até o vocabulário técnico essencial para reuniões, e-mails e análise de documentos. Potencialize sua carreira com conhecimento prático e comunicação bilíngue. Acesse a página do curso: Acesse aqui
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos




Deixe um comentário