
Um débito com exigibilidade suspensa é uma dívida tributária que existe, mas que, temporariamente, não pode ser exigida pelo Fisco em razão de uma das situações previstas em lei. Isso pode acontecer, por exemplo, quando o contribuinte possui um parcelamento válido, realizou determinado depósito do valor discutido ou obteve uma decisão judicial que suspende a cobrança.
Na prática, a suspensão da exigibilidade não significa necessariamente que o débito foi cancelado, perdoado ou definitivamente pago. A obrigação pode continuar existindo, mas sua cobrança fica impedida enquanto permanecer válida a causa que provocou a suspensão.
O conceito é especialmente importante para empresas e pessoas que consultam sua situação fiscal e encontram expressões como “exigibilidade suspensa”, “débito suspenso” ou “crédito tributário com exigibilidade suspensa”. Entender o significado evita confundir uma dívida temporariamente não exigível com uma dívida extinta.
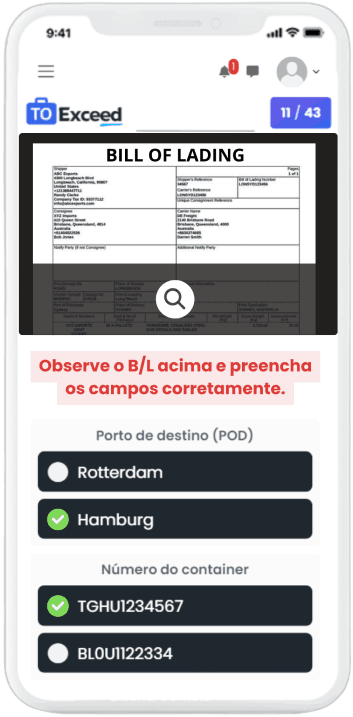
Você trabalha ou quer trabalhar com Comércio Exterior, mas ainda não domina todos os processos da área e nem o inglês técnico necessário para se comunicar com fluência no dia a dia do comex? Com o treinamento Comércio Exterior + Inglês Técnico da Toexceed, você desenvolve seus conhecimentos teóricos e práticos em importação e exportação e aprende o inglês específico da profissão para escrever e-mails, participar de reuniões, atender ligações, negociar e interpretar documentos internacionais. Tudo isso em apenas 4 meses, com simulador prático de situações reais do comércio exterior. Conheça o treinamento e leve seu conhecimento em Comex e Inglês Técnico a outro nível!
O que significa débito com exigibilidade suspensa?
Um débito com exigibilidade suspensa é aquele cuja cobrança está temporariamente impedida por uma situação reconhecida pela legislação tributária.
A base desse conceito está no artigo 151 do Código Tributário Nacional (CTN).
O dispositivo estabelece hipóteses que suspendem a exigibilidade do crédito tributário.
Isso significa que o Fisco pode reconhecer a existência do crédito, mas fica impedido de exigir seu pagamento enquanto estiver presente a causa de suspensão.
Um exemplo simples ajuda a compreender.
Imagine que uma empresa possua um débito tributário de R$ 50 mil e discorde da cobrança. Ela ingressa com uma ação judicial e obtém uma liminar suspendendo a exigibilidade daquele crédito.
A dívida não foi automaticamente anulada.
Entretanto, enquanto a decisão judicial permanecer válida, o crédito tributário fica com sua exigibilidade suspensa.
O que é exigibilidade de um débito?
Exigibilidade é, de forma simplificada, a possibilidade jurídica de exigir determinada obrigação.
No contexto tributário, quando um crédito está regularmente constituído e exigível, a Fazenda Pública pode adotar as medidas legalmente previstas para buscar seu pagamento.
Quando ocorre uma das hipóteses de suspensão previstas no Código Tributário Nacional, essa exigibilidade fica temporariamente paralisada.
É daí que surge a expressão:
crédito tributário com exigibilidade suspensa.
A diferença entre a existência da dívida e a possibilidade de cobrá-la é fundamental para compreender o assunto.
Quais situações suspendem a exigibilidade do crédito tributário?
O artigo 151 do Código Tributário Nacional apresenta as hipóteses de suspensão da exigibilidade do crédito tributário.
São elas:
- moratória;
- depósito do montante integral;
- reclamações e recursos administrativos, nos termos das leis reguladoras do processo tributário administrativo;
- concessão de medida liminar em mandado de segurança;
- concessão de medida liminar ou tutela antecipada em outras espécies de ação judicial;
- parcelamento.
Cada uma dessas situações possui características próprias.
Portanto, encontrar a informação de que determinado débito está suspenso não revela, por si só, qual foi o motivo da suspensão.
É necessário consultar os detalhes do débito.
Parcelamento suspende a exigibilidade do débito?
Sim. O parcelamento é expressamente previsto pelo Código Tributário Nacional como uma das causas de suspensão da exigibilidade do crédito tributário.
Isso significa que, enquanto o parcelamento permanecer válido e o contribuinte cumprir suas condições, os débitos abrangidos ficam submetidos ao tratamento correspondente.
Entretanto, é importante não confundir parcelamento com pagamento integral.
Quando uma dívida é parcelada, ela normalmente continua existindo até que todas as parcelas sejam quitadas.
O que acontece durante o parcelamento é a suspensão de sua exigibilidade, nos termos da legislação.
O que acontece se deixar de pagar o parcelamento?
A inadimplência pode resultar na rescisão ou exclusão do parcelamento, conforme as regras do programa correspondente.
Se isso acontecer, os débitos ainda existentes podem voltar à condição de exigíveis.
Por isso, o contribuinte que possui débitos parcelados deve acompanhar regularmente a situação do acordo.
As regras sobre quantidade de parcelas em atraso, rescisão e consequências da inadimplência dependem da modalidade de parcelamento.
Depósito judicial suspende a exigibilidade?
O CTN estabelece como hipótese de suspensão o depósito do montante integral.
Isso é relevante porque não é qualquer depósito que produz automaticamente esse efeito.
Para fins da hipótese prevista no artigo 151, deve-se observar o requisito legal relacionado ao montante integral e às condições aplicáveis ao caso.
Esse mecanismo pode aparecer em discussões judiciais tributárias nas quais o contribuinte questiona determinada cobrança.
Enquanto a controvérsia é analisada, o depósito realizado nos termos legais pode suspender a exigibilidade do crédito.
Recurso administrativo suspende a cobrança do débito?
As reclamações e os recursos apresentados no processo administrativo tributário podem suspender a exigibilidade do crédito quando realizados conforme as leis que regulamentam esse processo.
Imagine que uma empresa receba uma autuação fiscal e apresente uma impugnação dentro do prazo legal.
Enquanto a discussão administrativa estiver seguindo regularmente e produzir o efeito suspensivo previsto na legislação, o crédito poderá permanecer com sua exigibilidade suspensa.
Isso permite que a controvérsia seja analisada administrativamente antes da cobrança definitiva do crédito nas condições correspondentes.
Entretanto, é fundamental observar os prazos e procedimentos previstos para cada tipo de processo.
Liminar pode suspender a exigibilidade de um débito?
Sim.
O Código Tributário Nacional prevê expressamente a concessão de medida liminar em mandado de segurança como causa de suspensão.
Também prevê a concessão de medida liminar ou tutela antecipada em outras espécies de ação judicial.
Considere uma empresa que questione judicialmente determinado tributo e obtenha decisão provisória favorável.
Se a decisão determinar a suspensão da exigibilidade, o Fisco deverá respeitar seus efeitos enquanto ela estiver válida.
Porém, uma decisão provisória pode posteriormente ser modificada ou revogada.
Por isso, suspensão judicial não deve ser confundida com cancelamento definitivo da dívida.
Moratória suspende a exigibilidade?
Sim.
A moratória é outra hipótese expressamente prevista no artigo 151 do CTN.
De maneira simplificada, ela representa uma prorrogação legal do prazo para pagamento de determinadas obrigações tributárias, observadas as condições estabelecidas pela legislação que a concede.
Durante o período e nas condições aplicáveis, a exigibilidade do crédito abrangido fica suspensa.
A moratória possui regras próprias e não deve ser confundida com uma simples decisão particular do contribuinte de adiar o pagamento.
É necessária uma base legal para sua concessão.
Débito com exigibilidade suspensa está pago?
Não necessariamente.
Esse é um dos erros mais comuns ao interpretar a expressão.
Suspensão da exigibilidade não é sinônimo de pagamento.
Se um débito está parcelado, por exemplo, existe uma obrigação que ainda está sendo quitada.
Se está sendo discutido judicialmente, o resultado da ação pode determinar posteriormente o tratamento definitivo do crédito.
Se existe uma discussão administrativa, a decisão final também poderá confirmar ou afastar a cobrança.
Portanto, a suspensão representa uma situação temporária enquanto determinada condição jurídica estiver presente.
Exigibilidade suspensa significa dívida cancelada?
Não.
Cancelar ou extinguir definitivamente um crédito tributário é diferente de suspender sua exigibilidade.
Quando ocorre a suspensão, o crédito pode continuar existindo.
O que fica temporariamente impedido é o exercício da cobrança nas condições correspondentes.
Essa distinção pode ser resumida assim:
| Situação | O que significa |
|---|---|
| Débito exigível | Pode ser cobrado conforme a legislação |
| Exigibilidade suspensa | Cobrança temporariamente impedida |
| Débito pago | Obrigação quitada pelo pagamento |
| Crédito extinto | Obrigação tributária extinta por uma das hipóteses legais |
| Débito cancelado | Crédito deixou de ser cobrado em razão do fundamento aplicável |
Portanto, ao encontrar um débito suspenso, é necessário descobrir a causa da suspensão.
Qual é a diferença entre suspensão e extinção do crédito tributário?
Essa diferença é essencial.
A suspensão é temporária.
Enquanto existir a causa suspensiva, o Fisco não pode exigir o crédito nas condições correspondentes.
A extinção, por outro lado, encerra o crédito tributário em razão de uma das hipóteses previstas na legislação.
O artigo 156 do Código Tributário Nacional estabelece hipóteses de extinção, entre elas o pagamento.
Portanto:
Suspensão: o crédito continua existindo, mas temporariamente não pode ser exigido.
Extinção: o crédito deixa de existir juridicamente em razão da ocorrência de uma hipótese de extinção.
Essa distinção é particularmente importante para empresas que fazem análise de passivos tributários.
Débito com exigibilidade suspensa pode ser inscrito em dívida ativa?
Enquanto estiver validamente suspensa a exigibilidade do crédito tributário, a Administração Tributária deve observar os efeitos jurídicos dessa suspensão.
A situação precisa, entretanto, estar corretamente reconhecida nos sistemas correspondentes.
Problemas podem ocorrer quando existe uma decisão judicial, pagamento, parcelamento ou outro fato que ainda não foi corretamente refletido nos registros administrativos.
Por isso, caso o contribuinte identifique uma cobrança incompatível com uma suspensão válida, é importante verificar imediatamente a situação e apresentar a documentação pertinente ao órgão responsável.
Cada caso deve ser analisado conforme a origem do débito e a causa da suspensão.
Débito suspenso impede emissão de certidão negativa?
Esse ponto exige uma distinção importante.
O Código Tributário Nacional prevê a Certidão Positiva com Efeitos de Negativa (CPEN) para determinadas situações.
O artigo 206 do CTN estabelece que essa certidão possui os mesmos efeitos da certidão negativa em hipóteses previstas na legislação, incluindo créditos cuja exigibilidade esteja suspensa.
Portanto, uma empresa pode possuir um débito existente e, ainda assim, dependendo da situação fiscal completa, obter uma Certidão Positiva com Efeitos de Negativa.
Isso é diferente de afirmar que não existe nenhuma dívida.
A certidão reconhece a existência de determinadas pendências, mas atribui a elas os efeitos previstos legalmente.
O que significa Certidão Positiva com Efeitos de Negativa?
A Certidão Positiva com Efeitos de Negativa, frequentemente chamada de CPEN, é um documento emitido quando existem determinados créditos em nome do contribuinte, mas a situação jurídica permite que a certidão produza os mesmos efeitos de uma certidão negativa.
Uma das situações relevantes ocorre justamente quando o crédito está com a exigibilidade suspensa.
Por exemplo, uma empresa pode possuir um débito incluído em parcelamento regular.
O débito existe, mas sua exigibilidade está suspensa.
Se todos os demais requisitos estiverem atendidos, essa situação pode permitir a emissão da certidão correspondente.
Isso é particularmente importante para empresas que precisam comprovar regularidade fiscal em contratos, financiamentos, licitações e outras operações.
O que significa débito com exigibilidade suspensa na Receita Federal?
Quando essa informação aparece em consultas relacionadas à Receita Federal, normalmente indica que existe um crédito registrado, mas há uma causa jurídica impedindo temporariamente sua exigência.
A causa pode estar relacionada, por exemplo, a:
- parcelamento;
- processo administrativo;
- decisão judicial;
- depósito integral;
- outra hipótese legal aplicável.
Para saber exatamente por que determinado débito está suspenso, o contribuinte precisa consultar as informações específicas relacionadas à pendência.
A situação pode ser acompanhada pelos canais oficiais disponibilizados pela Receita Federal.
O que significa exigibilidade suspensa na PGFN?
A Procuradoria-Geral da Fazenda Nacional (PGFN) atua, entre outras atribuições, na cobrança da Dívida Ativa da União.
Quando um débito sob sua administração apresenta uma condição que impede temporariamente sua cobrança, sua situação pode refletir essa suspensão.
Isso pode ocorrer, por exemplo, em razão de parcelamentos ou decisões judiciais aplicáveis.
Entretanto, a descrição exibida nos sistemas deve ser interpretada de acordo com a situação concreta.
O contribuinte pode consultar seus débitos e regularizações por meio do portal Regularize da PGFN.
Débito com exigibilidade suspensa gera juros e multa?
A suspensão da exigibilidade não significa automaticamente que juros, atualização ou outros encargos deixam de existir.
O tratamento dependerá da causa da suspensão e da legislação aplicável.
Um parcelamento, por exemplo, possui regras específicas de atualização e encargos.
Uma discussão judicial pode produzir consequências diferentes conforme seu resultado.
Por isso, o contribuinte não deve concluir que o valor ficará congelado simplesmente porque a exigibilidade foi suspensa.
É necessário analisar a modalidade específica.
O débito volta a ser cobrado quando termina a suspensão?
Pode voltar, caso o crédito continue existindo.
Imagine um contribuinte que obteve uma decisão liminar suspendendo determinado tributo.
Posteriormente, essa decisão é revogada e a discussão termina de forma desfavorável ao contribuinte.
Nesse cenário, a causa que impedia a exigibilidade pode deixar de existir.
O crédito poderá então voltar a ser exigível, observadas as consequências jurídicas e tributárias aplicáveis.
O mesmo raciocínio vale para determinadas situações de parcelamento.
Se o acordo for rescindido e ainda houver saldo devedor, a proteção decorrente daquele parcelamento pode deixar de existir.
Exigibilidade suspensa pode aparecer no CNPJ?
A situação fiscal de uma pessoa jurídica envolve diferentes informações e pendências.
Um débito com exigibilidade suspensa pode aparecer nas consultas fiscais relacionadas à empresa, mas isso não significa necessariamente que o próprio CNPJ esteja irregular ou suspenso cadastralmente.
São conceitos diferentes.
CNPJ suspenso está relacionado à situação cadastral da inscrição.
Débito com exigibilidade suspensa está relacionado à possibilidade de cobrança de determinado crédito.
Por isso, é importante não confundir a situação cadastral do CNPJ com a situação tributária de uma dívida específica.
Como consultar débitos com exigibilidade suspensa?
O caminho depende do órgão responsável pelo crédito.
Para débitos administrados pela Receita Federal, o contribuinte pode utilizar os serviços digitais oficiais disponibilizados pelo órgão.
Quando a dívida está sob administração da Procuradoria-Geral da Fazenda Nacional, a consulta pode ser realizada pelo Regularize.
Também existem sistemas estaduais e municipais para tributos administrados por estados e municípios.
Antes de tomar qualquer providência, verifique:
- qual é o tributo;
- qual é o período da dívida;
- qual órgão administra o crédito;
- qual é a situação atual;
- qual é o motivo da suspensão;
- se existe processo administrativo ou judicial;
- se existe parcelamento ativo.
Essas informações ajudam a identificar a providência adequada.
Como regularizar um débito com exigibilidade suspensa?
A resposta depende do motivo da suspensão.
Se o débito estiver parcelado, a regularização pode simplesmente consistir em manter as parcelas em dia até a quitação.
Se houver uma discussão administrativa, será necessário acompanhar o processo até sua decisão.
Quando existe uma ação judicial, o contribuinte deve observar o andamento e as decisões proferidas.
Em outras situações, pode ser possível realizar o pagamento ou adotar outra forma legal de extinção do crédito.
Por isso, não existe um procedimento único para “retirar a exigibilidade suspensa”.
Primeiro é necessário identificar por que ela está suspensa.
Débito suspenso precisa ser declarado pela empresa?
A existência de uma discussão ou suspensão tributária não significa que a empresa possa simplesmente ignorar a obrigação em seus controles.
O tratamento contábil e fiscal depende das características da obrigação e da probabilidade de desembolso, entre outros fatores previstos nas normas aplicáveis.
Empresas com processos tributários também precisam manter documentação organizada para demonstrar a origem do tratamento adotado.
Em situações relevantes, é recomendável que as áreas fiscal, contábil e jurídica trabalhem de forma coordenada.
Isso é especialmente importante quando existem valores elevados ou decisões judiciais que podem sofrer alterações.
Exemplos de débito com exigibilidade suspensa
Veja algumas situações hipotéticas.
Exemplo 1: débito parcelado
Uma empresa possui R$ 100 mil em tributos atrasados.
Ela adere a um parcelamento válido.
Enquanto cumprir as condições do parcelamento, os créditos abrangidos ficam com sua exigibilidade suspensa.
A dívida, entretanto, ainda não foi totalmente paga.
Exemplo 2: discussão administrativa
Uma empresa recebe uma autuação de R$ 200 mil e apresenta uma impugnação válida dentro do prazo.
Enquanto o processo administrativo estiver em andamento com os efeitos previstos legalmente, a exigibilidade do crédito pode permanecer suspensa.
Ao final, a cobrança poderá ser confirmada, reduzida ou cancelada, dependendo da decisão.
Exemplo 3: decisão judicial
Uma empresa questiona judicialmente a cobrança de determinado tributo.
O juiz concede uma liminar suspendendo a exigibilidade.
Enquanto essa decisão estiver produzindo efeitos, a cobrança permanece suspensa.
Se a liminar for posteriormente revogada, a situação poderá mudar.
Exemplo 4: depósito integral
O contribuinte discute determinado crédito e efetua depósito integral nas condições legalmente exigidas.
O depósito do montante integral é uma das hipóteses previstas pelo CTN para suspensão da exigibilidade.
Quais são os efeitos da suspensão da exigibilidade?
A principal consequência é impedir temporariamente a exigência do crédito enquanto estiver presente uma causa válida de suspensão.
Isso produz efeitos importantes para o contribuinte.
Porém, a suspensão não deve ser interpretada além do que a lei estabelece.
Ela não significa automaticamente:
- perdão da dívida;
- cancelamento do lançamento;
- pagamento;
- decisão definitiva favorável ao contribuinte;
- isenção tributária;
- desaparecimento do débito.
O efeito concreto depende da hipótese que originou a suspensão.
Artigo 151 do CTN: o que diz sobre exigibilidade suspensa?
O artigo 151 do Código Tributário Nacional é a principal referência para o assunto.
Ele determina que suspendem a exigibilidade do crédito tributário a moratória, o depósito do montante integral, as reclamações e recursos administrativos nas condições previstas em lei, determinadas medidas judiciais e o parcelamento.
O dispositivo também estabelece que a suspensão da exigibilidade não dispensa o cumprimento das obrigações acessórias relacionadas à obrigação principal cujo crédito esteja suspenso ou dela decorrentes.
Esse ponto é particularmente importante para empresas.
Ter um tributo com exigibilidade suspensa não significa, por si só, que todas as obrigações acessórias relacionadas à matéria possam ser ignoradas.
Perguntas frequentes sobre débito com exigibilidade suspensa
O que quer dizer débito com exigibilidade suspensa?
Significa que existe um crédito cuja cobrança está temporariamente impedida por uma das situações previstas na legislação.
Exigibilidade suspensa significa que não preciso pagar?
Não necessariamente. A obrigação pode continuar existindo. A cobrança apenas está suspensa enquanto permanecer válida a causa correspondente.
Débito suspenso é dívida?
Pode ser. A suspensão não extingue automaticamente o crédito tributário.
Parcelamento deixa o débito suspenso?
Sim. O parcelamento é uma das hipóteses de suspensão da exigibilidade previstas no artigo 151 do CTN.
Dívida com exigibilidade suspensa pode ser cobrada?
Enquanto permanecer válida a causa legal da suspensão, a exigibilidade do crédito fica suspensa. Se essa causa deixar de existir e o crédito continuar devido, ele poderá voltar a ser exigido.
Recurso administrativo suspende a exigibilidade?
As reclamações e os recursos administrativos suspendem a exigibilidade nas condições estabelecidas pelas leis que regulam o processo tributário administrativo.
Uma liminar suspende o débito?
Uma medida liminar pode suspender a exigibilidade do crédito nas hipóteses previstas pelo CTN. Isso não significa necessariamente que o débito tenha sido definitivamente cancelado.
Exigibilidade suspensa impede certidão negativa?
A existência de crédito com exigibilidade suspensa pode resultar, conforme a situação fiscal do contribuinte, na emissão de Certidão Positiva com Efeitos de Negativa, que possui os mesmos efeitos da certidão negativa nos termos do CTN.
Débito com exigibilidade suspensa gera restrição?
Os efeitos dependem da situação concreta e do órgão responsável. Uma suspensão válida deve ser considerada na análise da regularidade fiscal conforme as regras aplicáveis.
Como saber por que meu débito está suspenso?
É necessário consultar os detalhes do crédito no órgão responsável e verificar se existe parcelamento, processo administrativo, decisão judicial, depósito ou outra causa legal.
Conclusão
Um débito com exigibilidade suspensa é um crédito tributário cuja cobrança está temporariamente impedida em razão de uma situação prevista em lei.
O artigo 151 do Código Tributário Nacional estabelece como causas de suspensão a moratória, o depósito do montante integral, determinadas reclamações e recursos administrativos, medidas judiciais e o parcelamento.
O ponto mais importante é compreender que suspender não significa extinguir.
Uma dívida parcelada, por exemplo, continua existindo enquanto não for integralmente quitada. Da mesma forma, um crédito discutido judicialmente pode voltar a ser exigido caso a decisão que sustentava a suspensão deixe de produzir efeitos.
Por outro lado, a suspensão válida possui consequências importantes para a cobrança e para a regularidade fiscal. O CTN prevê inclusive a possibilidade de Certidão Positiva com Efeitos de Negativa nas situações legalmente estabelecidas.
Por isso, ao encontrar a expressão “exigibilidade suspensa” em uma consulta fiscal, o contribuinte deve identificar a origem do débito e, principalmente, qual é a causa da suspensão. Essa informação determina quais providências precisam ser adotadas e se existe alguma obrigação pendente.
Fontes oficiais para consulta
- Código Tributário Nacional — Lei nº 5.172/1966
- Receita Federal do Brasil
- Procuradoria-Geral da Fazenda Nacional — PGFN
- Regularize — PGFN
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos


Deixe um comentário