
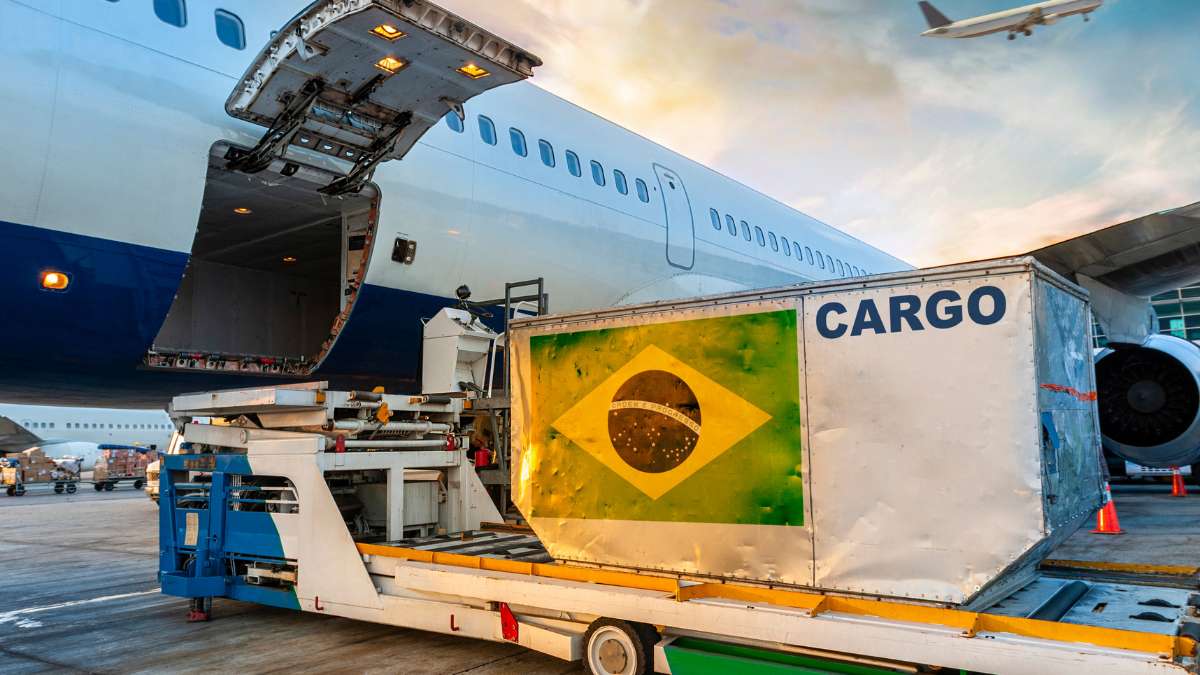
A exportação em consignação é uma modalidade em que a mercadoria sai do Brasil com destino a um consignatário no exterior, mas sem que exista necessariamente uma venda definitiva no momento do embarque. O objetivo é permitir que os produtos permaneçam no exterior à espera de uma comercialização futura. Quando a venda efetivamente acontece, o exportador brasileiro regulariza a operação como exportação definitiva.
Esse modelo pode ser interessante para empresas que desejam manter estoque próximo do mercado consumidor, participar de feiras, trabalhar com distribuidores estrangeiros ou abastecer estruturas logísticas fora do Brasil. Ao mesmo tempo, exige cuidado com documentação, controle de estoque, regularização das vendas e eventual retorno das mercadorias não comercializadas.
Por isso, a exportação em consignação precisa ser planejada desde o início. Não basta enviar os produtos ao exterior e depois tratar a operação como uma venda comum.
O que é exportação em consignação?
A exportação em consignação ocorre quando uma empresa brasileira envia mercadorias ao exterior para um consignatário, na expectativa de que elas sejam vendidas posteriormente.
O próprio Siscomex define a modalidade como o envio da mercadoria a um consignatário nomeado, com expectativa de venda futura e posterior liquidação correspondente. Após a venda, a saída precisa ser regularizada mediante nova Declaração Única de Exportação, a DU-E.
A principal característica, portanto, é que a saída física da mercadoria acontece antes da venda definitiva.
Esse ponto diferencia a consignação de uma exportação tradicional.
Em uma venda internacional comum, normalmente existe um comprador definido, um preço negociado e uma operação comercial já concluída ou contratada antes do embarque.
Na consignação, a mercadoria pode ser enviada para permanecer em estoque no exterior até encontrar o comprador final.
Como funciona a exportação em consignação?
O processo pode ser entendido em duas etapas principais.
Primeiro, a empresa brasileira envia a mercadoria ao exterior em consignação. Nesse momento, registra a operação de exportação com o enquadramento correspondente no Siscomex.
Depois, quando a mercadoria é vendida, a empresa precisa regularizar aquela parcela como exportação definitiva.
Nas operações processadas por DU-E, o Siscomex orienta que a declaração original da consignação seja mantida inalterada. Quando ocorre a venda, registra-se uma nova DU-E para comprovar a exportação definitiva da mercadoria que anteriormente havia saído do país em consignação.
Dessa forma, o governo consegue distinguir a saída inicial da mercadoria da operação comercial definitiva.
Qual é a diferença entre exportação normal e exportação em consignação?
Na exportação tradicional, existe normalmente uma venda internacional definida antes do embarque.
O comprador adquire a mercadoria e o exportador realiza os procedimentos comerciais, fiscais, logísticos e aduaneiros correspondentes.
Na exportação em consignação, a mercadoria é enviada ao exterior antes da venda definitiva.
Isso significa que o estoque continua aguardando comercialização.
Imagine uma fabricante brasileira de calçados que deseja aumentar suas vendas nos Estados Unidos.
Em vez de esperar cada consumidor fazer uma compra no Brasil para então realizar um envio internacional individual, a empresa pode encaminhar determinado lote para um centro logístico americano.
Os produtos permanecem armazenados no exterior e são comercializados conforme surgem os pedidos.
Esse tipo de estrutura pode reduzir o prazo de entrega ao consumidor, embora aumente a necessidade de controle operacional.
Quem é o consignatário?
O consignatário é a pessoa ou empresa no exterior que recebe a mercadoria enviada em consignação.
Dependendo do modelo comercial, ele pode atuar como distribuidor, representante, operador logístico, armazenador ou parceiro comercial.
Entretanto, receber a mercadoria não significa necessariamente que o consignatário comprou aquele estoque.
Na consignação, é possível que a propriedade comercial dos produtos permaneça vinculada ao exportador até a realização das vendas, conforme a estrutura contratual adotada.
Por isso, o contrato entre exportador e consignatário deve definir claramente responsabilidades.
Questões como armazenagem, seguro, vendas, devoluções, comissões, perdas, avarias e prestação de contas precisam ser previstas antecipadamente.
Para que serve a exportação em consignação?
Essa modalidade pode atender diferentes estratégias.
Uma das mais comuns é manter estoque no mercado de destino.
O próprio Portal Siscomex apresenta a consignação como uma alternativa para empresas que atuam no comércio eletrônico internacional e desejam enviar produtos para um armazém no exterior, deixando-os disponíveis para entrega rápida aos consumidores.
Esse modelo pode ser especialmente relevante em mercados nos quais o prazo de entrega influencia fortemente a decisão de compra.
Um consumidor localizado nos Estados Unidos ou na Europa pode desistir de uma compra se precisar esperar várias semanas por uma encomenda enviada individualmente do Brasil.
Com estoque já posicionado no país ou na região de destino, a entrega pode se tornar muito mais rápida.
Exportação em consignação para e-commerce
O crescimento do comércio eletrônico internacional aumentou a relevância desse modelo.
Uma empresa brasileira pode enviar um lote para um operador logístico no exterior. Esse parceiro armazena as mercadorias e realiza as entregas conforme surgem vendas no site próprio da empresa ou em marketplaces.
O Siscomex descreve exatamente esse cenário ao explicar que o exportador pode manter estoque no país de destino com um parceiro logístico e utilizar a exportação em consignação. Quando a mercadoria é efetivamente vendida, a empresa deve realizar os procedimentos necessários para regularizar a exportação definitiva.
Assim, o exportador evita realizar um novo transporte internacional para cada pedido.
Por outro lado, passa a administrar estoque internacional.
A exportação em consignação utiliza DU-E?
Sim.
A Declaração Única de Exportação (DU-E) é utilizada no processo brasileiro de exportação e também nas operações realizadas em consignação.
Segundo o Siscomex, a DU-E substituiu definitivamente documentos antigos como a Declaração de Exportação, a Declaração Simplificada de Exportação e o Registro de Exportação a partir de julho de 2018.
Na operação em consignação, a declaração inicial representa a saída da mercadoria nessa condição.
Posteriormente, quando existe uma venda, registra-se outra DU-E para comprovar sua exportação definitiva.
Qual código de enquadramento utilizar?
Nas orientações disponibilizadas pelo Siscomex, a DU-E relativa à saída em consignação utiliza o enquadramento 80102 — Exportação em Consignação.
Quando ocorre a venda, a regularização da exportação definitiva utiliza o código 80802 — Exportação definitiva de bens que saíram do país em consignação.
Essa segunda DU-E comprova que determinada quantidade anteriormente enviada em consignação passou efetivamente para a condição de venda definitiva.
Antes de registrar qualquer operação, entretanto, o exportador deve sempre verificar as tabelas e orientações atuais do Portal Único, especialmente porque procedimentos de comércio exterior podem sofrer atualizações.
A DU-E original deve ser alterada quando ocorre a venda?
Não.
Esse é um detalhe importante do procedimento.
O Siscomex orienta que a DU-E original utilizada na exportação em consignação permaneça inalterada.
Quando a venda acontece, registra-se uma nova DU-E específica para a regularização da exportação definitiva.
Portanto, não se transforma simplesmente a declaração antiga em uma exportação definitiva.
O histórico da operação precisa permanecer registrado.
Isso permite acompanhar quanto saiu originalmente em consignação e quanto daquele volume posteriormente foi vendido.
É possível vender apenas parte da mercadoria?
Sim.
Esse é justamente um dos pontos que tornam a consignação interessante para determinadas estratégias comerciais.
Imagine que uma empresa envie 1.000 unidades de um produto para um armazém na Alemanha.
Depois de dois meses, 300 unidades são comercializadas.
Posteriormente, outras 250 unidades são vendidas.
As orientações do Siscomex permitem que a regularização seja parcial, com novas DU-Es baseadas na operação original e registradas conforme as vendas acontecem. Nessas declarações, são informados os valores e quantidades correspondentes às parcelas efetivamente comercializadas.
Nesse exemplo, a empresa não precisa esperar vender as 1.000 unidades para iniciar a regularização.
Ela pode tratar cada parcela conforme as vendas ocorrerem.
O que acontece com as mercadorias que não são vendidas?
Nem todo produto enviado em consignação precisa necessariamente ser vendido.
Parte do estoque pode permanecer sem comprador.
Nesse caso, pode existir o retorno da mercadoria ao Brasil.
O Siscomex prevê situações de retorno total, retorno parcial e até inviabilidade de retorno. Nessas hipóteses, a DU-E original da consignação permanece inalterada e não é necessário registrar uma nova DU-E de venda para a parcela que não se transformou em exportação definitiva.
O retorno ao território brasileiro, entretanto, deve observar os procedimentos aduaneiros aplicáveis à entrada da mercadoria.
Por isso, antes de decidir pela devolução, a empresa deve analisar documentação, transporte, custos e tratamento tributário do retorno.
Existe prazo para vender mercadoria enviada em consignação?
Essa questão merece atenção porque informações antigas ainda aparecem com frequência em materiais sobre comércio exterior.
O Siscomex esclarece em suas perguntas frequentes que a regra antiga que mencionava prazo de 720 dias foi revogada. Segundo a orientação atualmente publicada, a DU-E emitida como exportação em consignação não possui aquele prazo de 720 dias para sua reversão para venda.
Mesmo assim, isso não significa que a empresa deva manter mercadorias indefinidamente no exterior sem controle.
Podem existir obrigações fiscais, comerciais, contábeis, cambiais e regras específicas no país de destino.
Além disso, contratos com operadores logísticos normalmente envolvem custos de armazenagem que crescem conforme o estoque permanece parado.
Exportação em consignação paga impostos?
A tributação deve ser analisada dentro das regras gerais aplicáveis às exportações e da natureza específica da operação.
Como ocorre em outras exportações, é necessário verificar a classificação fiscal da mercadoria, o tratamento administrativo, eventual incidência de Imposto de Exportação e possíveis benefícios fiscais.
Entretanto, a peculiaridade da consignação está no fato de que a saída inicial não representa necessariamente a venda definitiva.
Por isso, as etapas fiscais e contábeis devem estar alinhadas ao fluxo real da operação.
A empresa não deve tratar automaticamente a remessa em consignação como se fosse uma venda internacional comum.
É recomendável que o departamento de comércio exterior trabalhe em conjunto com o fiscal e a contabilidade para estruturar corretamente o procedimento.
Como funciona o pagamento na consignação?
Normalmente, o recebimento ocorre à medida que as mercadorias são efetivamente vendidas.
Isso difere de uma exportação tradicional em que o pagamento pode estar relacionado a uma venda definida antes do embarque.
Na consignação, a empresa pode enviar inicialmente um estoque considerável ao exterior sem receber imediatamente o valor correspondente a todos os produtos.
Esse aspecto precisa ser considerado no fluxo de caixa.
Imagine que uma empresa envie R$ 500 mil em mercadorias para um distribuidor estrangeiro.
Produção, transporte, seguro e demais despesas podem precisar ser pagos antes que as vendas ocorram.
Se o estoque levar seis meses para ser comercializado, a empresa terá capital imobilizado durante esse período.
Portanto, a consignação não deve ser analisada apenas como uma estratégia logística.
Também é uma decisão financeira.
Quais documentos são utilizados?
A documentação depende das características da operação e da mercadoria.
Entre os documentos que normalmente fazem parte do processo podem estar nota fiscal, DU-E, Commercial Invoice, Packing List e conhecimento de embarque.
Dependendo do produto, também podem ser necessários LPCO, certificados, autorizações e documentos específicos exigidos pelo país de destino.
A Commercial Invoice merece atenção especial porque a operação inicial não representa necessariamente uma venda definitiva.
Dessa forma, os documentos precisam refletir corretamente a natureza da remessa.
Além disso, todas as informações devem manter consistência entre os registros fiscais, comerciais e aduaneiros.
A NCM continua sendo importante?
Sim.
A Nomenclatura Comum do Mercosul (NCM) continua exercendo papel fundamental.
A classificação fiscal ajuda a determinar o tratamento administrativo, requisitos de exportação, enquadramentos e eventuais controles aplicáveis à mercadoria.
Uma classificação incorreta pode comprometer toda a operação.
Antes de enviar os produtos ao exterior, a empresa deve confirmar a NCM e consultar o tratamento administrativo aplicável.
Esse cuidado se torna ainda mais importante quando o estoque ficará por vários meses fora do Brasil.
Verifique as regras do país de destino
Cumprir corretamente o procedimento brasileiro não significa que a empresa está automaticamente autorizada a manter e comercializar os produtos no mercado estrangeiro.
O país de destino pode possuir regras específicas para importação, armazenamento e venda.
Dependendo do produto, podem existir impostos de importação, IVA ou tributos equivalentes, registros sanitários, certificações, normas de rotulagem e outras exigências.
Além disso, a manutenção de estoque no exterior pode gerar consequências fiscais ou societárias naquele país.
Uma estrutura com armazém próprio, distribuidor, marketplace ou operador logístico precisa ser analisada conforme as regras locais.
Portanto, a empresa deve estudar tanto a legislação brasileira quanto a do destino.
Quem paga os impostos de importação no país de destino?
Isso depende da estrutura comercial adotada.
O contrato entre exportador, consignatário, operador logístico e eventual comprador deve definir claramente quem será responsável pelos procedimentos de importação e pelos tributos no país de destino.
Essa definição também depende do modelo logístico e do Incoterm utilizado quando aplicável.
A empresa precisa conhecer esses custos antes de definir o preço final.
Caso contrário, pode descobrir depois do embarque que os impostos e despesas locais tornam o produto pouco competitivo.
Quais são as vantagens da exportação em consignação?
A principal vantagem é aproximar o estoque do consumidor internacional.
Isso pode reduzir drasticamente o prazo de entrega.
Também permite testar um mercado sem depender de um único comprador para adquirir previamente todo o lote.
Outra vantagem está na flexibilidade comercial.
Os produtos podem ser vendidos gradualmente para diferentes clientes, conforme a estratégia utilizada.
Para negócios digitais, manter mercadorias em um centro de distribuição no exterior também pode facilitar a participação em marketplaces e melhorar a experiência do consumidor.
Quais são os riscos?
Apesar das vantagens, a consignação envolve riscos relevantes.
O primeiro é financeiro.
A empresa produz e envia a mercadoria sem garantia de que todo o estoque será vendido rapidamente.
Além disso, existem despesas de transporte e armazenagem.
Outro risco envolve perda, avaria ou obsolescência do estoque.
Produtos de moda, eletrônicos e mercadorias com validade curta podem perder valor enquanto permanecem armazenados.
Também existe risco comercial relacionado ao consignatário.
Se o parceiro estrangeiro for responsável por vender, armazenar ou prestar contas sobre os produtos, a empresa precisa estabelecer mecanismos claros de controle.
Por fim, existem riscos fiscais e aduaneiros caso a operação não seja registrada ou regularizada corretamente.
Contrato de consignação internacional
Um contrato bem estruturado é essencial.
O documento deve estabelecer quem continua sendo proprietário da mercadoria enquanto ela estiver em estoque, como as vendas serão informadas e quando ocorrerá o pagamento.
Também deve tratar das despesas de armazenagem, seguro, transporte local, perdas, avarias e devoluções.
Outro ponto importante é definir o procedimento para mercadorias que não forem vendidas.
Elas serão devolvidas ao Brasil?
Poderão ser transferidas para outro distribuidor?
Existe possibilidade de redução de preço?
Quem arcará com os custos?
Quanto mais claros forem esses aspectos, menor a possibilidade de conflitos posteriores.
Controle de estoque na exportação em consignação
A empresa precisa ter um sistema confiável de controle.
Ela deve conseguir responder a qualquer momento quanto enviou ao exterior, quanto já vendeu, quanto foi regularizado e qual quantidade permanece no estoque do consignatário.
Esse controle também precisa estar alinhado aos registros da DU-E.
Em operações com grande número de vendas, fazer esse acompanhamento manualmente pode se tornar difícil.
Por isso, empresas que pretendem utilizar consignação de forma recorrente devem considerar integração entre ERP, estoque, plataforma de vendas, operador logístico e equipe de comércio exterior.
Exemplo prático de exportação em consignação
Imagine uma empresa brasileira de cosméticos que deseja vender na Europa.
Ela decide enviar inicialmente 5.000 unidades para um operador logístico localizado em Portugal.
A mercadoria sai do Brasil por meio de uma operação de exportação em consignação e permanece armazenada no exterior.
Nas primeiras semanas, clientes europeus compram 800 unidades pelo comércio eletrônico da empresa.
Essa quantidade passa a representar uma venda efetiva.
O exportador brasileiro realiza então os procedimentos de regularização correspondentes à parcela comercializada.
No mês seguinte, outras 1.200 unidades são vendidas.
Novamente, a empresa regulariza aquela parcela.
Depois de determinado período, restam 500 unidades que a empresa decide trazer de volta ao Brasil.
Esse retorno precisa seguir os procedimentos aduaneiros correspondentes.
Nesse cenário, a mercadoria saiu fisicamente do Brasil em um único lote, mas sua transformação em venda definitiva ocorreu gradualmente.
Exportação em consignação e Drawback
A consignação também pode aparecer em operações relacionadas ao regime de Drawback.
O Siscomex informa que o código de regularização da exportação definitiva, 80802, pode ser combinado com enquadramento específico quando a operação for utilizada para comprovação do regime de Drawback Integrado Suspensão.
Esse tipo de operação exige controle adicional.
A empresa precisa acompanhar as quantidades e os valores efetivamente exportados para garantir que os compromissos previstos no regime sejam cumpridos.
Por isso, quando consignação e Drawback aparecem juntos, o planejamento documental e operacional se torna ainda mais importante.
Principais erros na exportação em consignação
Um dos erros mais comuns é tratar a saída inicial como uma venda definitiva.
Outro é esquecer de regularizar as mercadorias conforme elas são comercializadas.
Também pode ocorrer falta de controle entre quantidade embarcada, quantidade vendida e saldo existente no exterior.
Empresas que não possuem integração entre o setor comercial e o comércio exterior podem descobrir vendas muito tempo depois de elas terem ocorrido.
Outro problema é enviar produtos sem analisar os custos de armazenagem.
O estoque pode permanecer vários meses no exterior e gerar despesas que eliminam a margem de lucro.
Por fim, também é um erro analisar apenas as regras brasileiras e ignorar a legislação do mercado onde os produtos serão mantidos.
Quando vale a pena utilizar exportação em consignação?
A modalidade tende a fazer mais sentido quando a proximidade do estoque em relação ao cliente representa uma vantagem competitiva.
Isso acontece, por exemplo, em operações de e-commerce internacional.
Também pode ser interessante para empresas que desejam desenvolver distribuidores locais ou testar a demanda de determinado mercado.
Entretanto, a empresa precisa possuir capacidade financeira para manter estoque no exterior.
Produtos com grande valor unitário, baixa rotatividade ou rápida obsolescência exigem análise ainda mais cuidadosa.
O ideal é construir uma projeção considerando quantidade enviada, expectativa de vendas, custo logístico, armazenagem, impostos no destino e possibilidade de retorno das mercadorias.
Como planejar uma exportação em consignação?
O primeiro passo é analisar a viabilidade comercial.
A empresa precisa entender por que deseja colocar estoque naquele mercado e qual é a previsão de vendas.
Depois, deve escolher cuidadosamente o consignatário ou operador logístico.
Na sequência, deve confirmar NCM, tratamento administrativo e documentos necessários para a saída do Brasil.
Também é necessário estudar as regras de importação e tributação no país de destino.
O contrato deve definir responsabilidades e estabelecer o processo de prestação de contas das vendas.
Finalmente, a empresa precisa criar um método de controle para garantir que cada parcela vendida seja corretamente regularizada.
Esse planejamento evita que a consignação se transforme em um estoque internacional sem controle.
Conclusão
A exportação em consignação permite que uma empresa envie mercadorias ao exterior antes da venda definitiva, mantendo-as com um consignatário ou operador logístico até que sejam comercializadas. O modelo pode ser especialmente útil para distribuição internacional e e-commerce, pois aproxima o estoque do consumidor e reduz o tempo de entrega.
Nas operações processadas por DU-E, a saída inicial é registrada como exportação em consignação. Quando a venda acontece, a DU-E original permanece inalterada e uma nova declaração deve ser registrada para comprovar a exportação definitiva da quantidade efetivamente comercializada. Essa regularização pode ocorrer de forma parcial à medida que as vendas acontecem.
Apesar das vantagens, a modalidade exige atenção especial ao controle de estoque, documentação, fluxo de caixa, responsabilidades do consignatário, tributação no país de destino e eventual retorno dos produtos não vendidos.
Quando bem planejada, a consignação pode ser uma ferramenta relevante para empresas brasileiras que desejam ampliar sua presença internacional sem depender de uma venda antecipada de todo o estoque.
Aprenda Comércio Exterior na prática
Entender modalidades como exportação em consignação é apenas uma parte da rotina de quem trabalha com operações internacionais.
A Toexceed desenvolveu uma formação que combina Comércio Exterior na prática + Inglês Técnico, voltada para profissionais que querem compreender os processos utilizados no dia a dia de importação e exportação e desenvolver o vocabulário necessário para se comunicar com clientes, fornecedores e parceiros internacionais.
No treinamento, é possível aprofundar conhecimentos sobre documentos, logística, exportação, importação, negociação internacional e outras atividades importantes para quem deseja atuar profissionalmente em Comércio Exterior.
Conheça o Curso de Comércio Exterior da Toexceed e desenvolva uma preparação mais completa para atuar no mercado internacional.
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos



Deixe um comentário