
O entreposto aduaneiro é um regime aduaneiro especial que permite a armazenagem de mercadorias em locais alfandegados sob controle aduaneiro, observando condições específicas previstas na legislação. Ele pode ser utilizado tanto em operações de importação quanto de exportação e oferece às empresas maior flexibilidade para administrar estoques, tributos, logística e o momento de destinação das mercadorias.
Na importação, uma de suas características mais relevantes é permitir que determinados tributos federais incidentes sejam suspensos enquanto a mercadoria permanece no regime, conforme as regras aplicáveis. Assim, a empresa pode manter produtos estrangeiros armazenados e realizar a nacionalização de acordo com sua necessidade, inclusive de forma parcelada quando admitida.
Na exportação, o regime apresenta uma lógica diferente e pode ser utilizado como instrumento de organização das mercadorias destinadas ao exterior.
Por essas características, compreender o funcionamento do entreposto aduaneiro é importante para profissionais que trabalham com importação, exportação, logística internacional, planejamento tributário e gestão de estoques.
O que é entreposto aduaneiro?
O entreposto aduaneiro é um dos regimes aduaneiros especiais existentes no Brasil.
De maneira geral, ele permite que mercadorias permaneçam armazenadas em recinto autorizado sob controle da administração aduaneira, com tratamento específico enquanto estiverem submetidas ao regime.
Isso significa que o entreposto não deve ser confundido com um simples serviço de armazenagem.
Quando uma empresa coloca mercadorias em um armazém comum, existe essencialmente uma relação logística. No entreposto aduaneiro, por outro lado, a mercadoria está submetida a regras aduaneiras específicas.
Consequentemente, existem procedimentos para admissão, permanência e extinção do regime.
A utilização correta dessa estrutura pode trazer vantagens importantes, principalmente para empresas que trabalham com grandes estoques importados ou que precisam administrar cuidadosamente o momento da nacionalização das mercadorias.
Como funciona o entreposto aduaneiro?
O funcionamento depende de a operação estar relacionada à importação ou à exportação.
No caso da importação, uma mercadoria estrangeira chega ao Brasil e, em vez de ser imediatamente submetida à importação definitiva com o recolhimento dos tributos correspondentes, pode ser admitida no regime de entreposto, desde que sejam atendidas as condições aplicáveis.
A carga permanece armazenada em recinto autorizado e sob controle aduaneiro.
Posteriormente, conforme a necessidade comercial da empresa e respeitando as regras do regime, a mercadoria pode receber uma das destinações permitidas.
Uma das possibilidades é a nacionalização.
Imagine uma empresa que importe 10 mil unidades de determinado componente, mas não precise utilizar todas imediatamente. Dependendo da estrutura da operação, manter parte desse estoque em entreposto pode permitir uma administração mais eficiente do fluxo financeiro e logístico.
Em vez de nacionalizar todo o volume de uma única vez, a empresa pode avaliar a retirada das quantidades necessárias de acordo com sua demanda, desde que a operação esteja devidamente estruturada para isso.
Entreposto aduaneiro na importação
O entreposto aduaneiro na importação é provavelmente a aplicação mais conhecida do regime.
Nesse cenário, mercadorias estrangeiras permanecem armazenadas em recinto alfandegado com suspensão dos tributos federais incidentes na importação, dentro das condições estabelecidas pela legislação.
A tributação não simplesmente desaparece.
Esse é um ponto importante.
Os tributos ficam suspensos enquanto a mercadoria permanece regularmente no regime. Quando ocorre a nacionalização, aplicam-se os procedimentos tributários correspondentes à importação definitiva.
Por isso, o regime pode proporcionar uma vantagem financeira relacionada principalmente ao fluxo de caixa.
A empresa evita antecipar determinados pagamentos sobre mercadorias que ainda não precisa nacionalizar.
Exemplo prático de entreposto aduaneiro na importação
Considere uma indústria brasileira que utiliza componentes importados em sua linha de produção.
A empresa estima que precisará de 12 mil unidades ao longo dos próximos meses. Entretanto, comprar pequenos lotes mensalmente pode elevar o custo do frete internacional e dificultar a negociação com o fornecedor.
Uma possibilidade seria importar um lote maior.
Porém, nacionalizar imediatamente todo o volume também exigiria um desembolso significativo, além de aumentar o estoque nacional da empresa.
Dependendo das características da operação, o entreposto aduaneiro pode oferecer uma alternativa.
A empresa importa um lote maior e mantém as mercadorias admitidas no regime. Conforme sua programação de produção, realiza as operações necessárias para retirar e nacionalizar as quantidades de que precisa.
Dessa maneira, é possível combinar vantagens de uma compra internacional em maior escala com maior controle sobre o momento da nacionalização.
Naturalmente, é preciso comparar os benefícios com custos de armazenagem, movimentação e administração do regime.
Quais tributos ficam suspensos no entreposto aduaneiro?
Na modalidade de importação, o regime prevê suspensão dos tributos federais incidentes na operação de importação, conforme a legislação aplicável.
A incidência tributária precisa ser analisada considerando a mercadoria, sua classificação fiscal, a operação realizada e a legislação vigente no momento da nacionalização.
Além disso, a análise não deve se limitar ao Imposto de Importação.
Uma operação pode envolver IPI, PIS/Pasep-Importação, Cofins-Importação, ICMS e outras despesas ou encargos relacionados ao comércio exterior.
O tratamento de cada componente deve ser avaliado tecnicamente.
Portanto, antes de utilizar o entreposto apenas com o objetivo de obter uma vantagem tributária ou financeira, a empresa precisa elaborar uma simulação completa da operação.
A suspensão tributária não significa isenção
Um erro comum é considerar suspensão e isenção como se fossem a mesma coisa.
Não são.
Na suspensão, a exigência dos tributos fica temporariamente suspensa enquanto forem cumpridas as condições do regime.
Já a isenção representa uma hipótese legal em que determinado tributo não precisa ser recolhido nas condições estabelecidas pela legislação.
Essa diferença é fundamental para compreender o entreposto aduaneiro.
Quando uma mercadoria estrangeira é posteriormente nacionalizada, a empresa precisa cumprir os procedimentos e obrigações tributárias correspondentes.
Assim, o benefício do regime está relacionado, entre outros aspectos, à possibilidade de postergar o desembolso até o momento adequado dentro da operação.
Nacionalização parcelada no entreposto aduaneiro
Uma das possibilidades mais interessantes do regime está relacionada à retirada das mercadorias conforme a necessidade da empresa, observadas as condições aplicáveis.
Isso pode representar uma vantagem importante para gestão de estoque e fluxo de caixa.
Imagine novamente uma empresa com milhares de componentes armazenados.
Se sua produção precisa inicialmente de apenas uma parte do lote, não existe necessariamente vantagem econômica em nacionalizar todo o estoque imediatamente quando a estrutura utilizada permite operações parceladas.
A empresa pode planejar as retiradas de acordo com sua demanda.
Essa característica torna o entreposto especialmente interessante para determinados setores que trabalham com estoques elevados, produtos de maior valor e demanda variável.
Entreposto aduaneiro na exportação
O regime também pode ser utilizado em operações de exportação.
Nesse caso, a lógica não é simplesmente a mesma da importação aplicada no sentido contrário.
O entreposto aduaneiro na exportação permite que mercadorias destinadas ao mercado externo sejam armazenadas sob controle aduaneiro nas condições previstas para o regime.
Essa estrutura pode ajudar empresas que precisam formar lotes, consolidar cargas ou administrar a programação de seus embarques.
Uma indústria com produção contínua, por exemplo, pode precisar reunir determinado volume antes de realizar um embarque marítimo.
Em situações compatíveis com as regras do regime, o entreposto pode fazer parte dessa estratégia logística.
Portanto, tanto importadores quanto exportadores podem encontrar aplicações para o entreposto, embora os objetivos e tratamentos das modalidades sejam diferentes.
Onde as mercadorias ficam armazenadas?
As mercadorias submetidas ao regime precisam permanecer em locais habilitados ou autorizados para as operações correspondentes.
São estruturas sujeitas ao controle da administração aduaneira.
Portanto, uma empresa não pode simplesmente armazenar uma mercadoria importada em qualquer galpão particular e considerar que ela está em entreposto aduaneiro.
O recinto precisa atender às condições legais e operacionais aplicáveis.
A localização do recinto também deve entrar no planejamento.
Um armazém estrategicamente localizado próximo ao porto, aeroporto, fronteira ou estabelecimento da empresa pode reduzir determinadas despesas logísticas.
Por outro lado, um recinto distante pode adicionar transporte e movimentações que diminuem as vantagens econômicas do regime.
Quanto tempo a mercadoria pode permanecer no entreposto?
A permanência no regime está sujeita aos prazos estabelecidos pela legislação aduaneira.
Esses prazos e suas possibilidades de prorrogação precisam ser analisados de acordo com a operação específica e as normas vigentes.
Portanto, o entreposto não pode ser tratado como uma solução de armazenagem por tempo indeterminado.
A empresa precisa controlar a data de admissão de cada mercadoria e acompanhar os respectivos prazos.
Esse controle é especialmente importante em operações com grande quantidade de itens.
Sem um sistema adequado, a empresa pode perder visibilidade sobre mercadorias próximas ao término do período autorizado.
Por isso, a gestão do regime deve integrar as áreas de Comércio Exterior, logística, fiscal e estoque.
Quais mercadorias podem ser colocadas em entreposto aduaneiro?
A possibilidade de admissão depende das regras aplicáveis ao regime, das características da mercadoria, do recinto utilizado e de eventuais controles administrativos.
Não é recomendável assumir que qualquer produto importado poderá automaticamente utilizar o entreposto.
Antes de estruturar a operação, a empresa deve analisar a classificação fiscal e o tratamento administrativo da mercadoria.
Produtos controlados por órgãos anuentes podem possuir exigências específicas.
Também podem existir restrições ou condições relacionadas à natureza da mercadoria e à operação pretendida.
Assim, a análise deve acontecer antes do embarque internacional.
A importância da NCM no entreposto aduaneiro
A classificação fiscal continua sendo fundamental mesmo quando a mercadoria será admitida em um regime especial.
O código NCM ajuda a identificar o tratamento tributário e administrativo aplicável ao produto.
Uma classificação incorreta pode comprometer toda a análise da operação.
Por exemplo, a empresa pode calcular determinada carga tributária para uma futura nacionalização e descobrir posteriormente que a classificação correta possui alíquota diferente.
Da mesma forma, pode deixar de identificar uma exigência administrativa relacionada à mercadoria.
Por isso, antes de utilizar o entreposto, é importante reunir informações técnicas suficientes para determinar adequadamente a classificação fiscal.
Principais vantagens do entreposto aduaneiro
Uma das principais vantagens do regime está relacionada ao fluxo de caixa.
Na importação, a suspensão dos tributos federais nas condições previstas permite que a empresa não tenha de realizar imediatamente determinados desembolsos enquanto a mercadoria permanece regularmente no regime.
Outra vantagem pode ser a gestão de estoque.
A empresa consegue importar volumes maiores e organizar a nacionalização conforme suas necessidades, quando a estrutura da operação permitir.
Isso também pode gerar oportunidades comerciais.
Comprar um lote maior pode melhorar a negociação com o fornecedor ou reduzir o custo unitário do frete internacional.
Além disso, a possibilidade de manter mercadorias estrangeiras sob controle aduaneiro pode oferecer maior flexibilidade para determinadas cadeias de suprimentos.
Entretanto, cada benefício precisa ser comparado com os custos adicionais envolvidos.
Entreposto aduaneiro ajuda no fluxo de caixa?
Em determinadas operações, sim.
Considere uma importação de grande valor destinada a abastecer a empresa durante vários meses.
Sem uma estratégia adequada, a empresa pode precisar realizar um grande desembolso tributário no início da operação, embora leve meses para utilizar ou comercializar todo o estoque.
Quando o entreposto é aplicável e economicamente vantajoso, a empresa pode alinhar melhor o momento de determinados desembolsos à necessidade de nacionalização.
Isso preserva recursos financeiros que poderiam permanecer imobilizados em estoque.
Porém, não significa que a operação sempre será mais barata.
É preciso incluir armazenagem, movimentação, transporte, serviços aduaneiros e outras despesas na comparação.
Quais são os custos do entreposto?
O entreposto aduaneiro possui custos operacionais.
A armazenagem é um deles e pode se tornar significativa quando as mercadorias permanecem por longos períodos.
Também podem existir despesas com movimentação, entrada e retirada da carga, transporte nacional, serviços do recinto, documentação e profissionais envolvidos na administração da operação.
Por isso, o regime precisa ser avaliado matematicamente.
Suponha que a suspensão tributária proporcione uma vantagem financeira, mas a armazenagem adicional custe mais do que essa vantagem. Nesse caso, a utilização do regime pode não fazer sentido.
A análise deve considerar o custo total da operação, e não apenas um benefício isolado.
Entreposto aduaneiro x importação definitiva
Na importação definitiva convencional, a empresa realiza os procedimentos para nacionalizar a mercadoria e recolhe os tributos correspondentes conforme a operação.
Depois do desembaraço, os produtos seguem sua destinação no mercado nacional.
No entreposto, existe uma etapa intermediária.
A mercadoria estrangeira permanece submetida ao regime especial antes de eventual nacionalização ou outra destinação permitida.
Essa diferença oferece flexibilidade, mas também adiciona procedimentos e custos.
Para empresas que precisam imediatamente de toda a mercadoria, a importação definitiva pode ser mais simples.
Já para organizações que importam grandes lotes e utilizam o estoque gradualmente, vale estudar se o entreposto oferece benefícios.
Entreposto aduaneiro x admissão temporária
Também é importante não confundir entreposto aduaneiro com admissão temporária.
Na admissão temporária, uma mercadoria estrangeira entra no Brasil para permanecer por determinado período e com uma finalidade específica, com expectativa de posterior reexportação ou outra destinação admitida pelas regras do regime.
Isso ocorre, por exemplo, em determinadas situações envolvendo equipamentos que vêm ao Brasil para eventos, testes, demonstrações ou execução de serviços.
O entreposto possui outra finalidade.
Sua lógica está relacionada à armazenagem da mercadoria sob controle aduaneiro, com o tratamento correspondente ao regime.
Portanto, a escolha depende da finalidade econômica e logística da operação.
Entreposto aduaneiro x drawback
O drawback também é um regime aduaneiro especial, mas possui objetivo diferente.
De maneira geral, o drawback busca desonerar insumos relacionados à produção de mercadorias destinadas à exportação, observando suas modalidades e requisitos.
O entreposto está ligado principalmente à armazenagem sob controle aduaneiro e aos efeitos decorrentes dessa condição.
Assim, não existe um regime universalmente melhor.
Uma indústria exportadora que importa matérias-primas para fabricar produtos destinados ao exterior pode analisar o drawback.
Uma empresa que importa grande estoque e deseja administrar o momento da nacionalização pode avaliar o entreposto.
A decisão depende do fluxo real da operação.
Entreposto aduaneiro e entreposto industrial são a mesma coisa?
Não necessariamente.
O termo “entreposto” aparece em diferentes contextos e pode causar confusão.
Por isso, é importante identificar exatamente qual regime ou modalidade está sendo analisado.
O entreposto aduaneiro possui regras específicas relacionadas à armazenagem e às operações autorizadas sob controle aduaneiro.
Quando existem atividades industriais ou outros procedimentos especiais envolvidos, podem ser aplicáveis estruturas e regras diferentes.
Assim, empresas não devem estruturar uma operação apenas com base no nome informal utilizado por fornecedores ou prestadores de serviços.
O enquadramento jurídico e aduaneiro correto precisa ser identificado.
Quando vale a pena utilizar o entreposto aduaneiro?
O regime tende a ser mais interessante quando existe uma necessidade real de separar o momento da chegada da mercadoria do momento de sua nacionalização.
Empresas com estoques importados elevados são candidatas naturais a estudar essa possibilidade.
O mesmo vale para negócios com demanda variável.
Se uma empresa não sabe exatamente quanto de determinado produto utilizará a cada mês, manter parte da mercadoria em regime apropriado pode proporcionar maior flexibilidade.
Operações de maior valor também merecem atenção, pois o impacto financeiro de antecipar tributos pode ser relevante.
Por outro lado, se a empresa precisa utilizar toda a mercadoria imediatamente após a chegada, a vantagem pode ser menor.
Da mesma maneira, armazenagem muito cara pode inviabilizar economicamente a estrutura.
Como saber se o entreposto realmente reduz custos?
A melhor forma é comparar cenários.
No primeiro cenário, a empresa calcula quanto gastaria em uma importação definitiva convencional.
No segundo, considera o entreposto e estima o momento em que cada parcela da mercadoria será nacionalizada.
A comparação deve incluir tributos, frete, armazenagem, movimentações, transporte nacional, despesas aduaneiras e custo financeiro do capital.
O custo financeiro é particularmente importante.
Se a empresa deixa de desembolsar determinado valor por alguns meses, existe um benefício econômico relacionado ao capital que permanece disponível.
Entretanto, esse benefício precisa ser maior do que as despesas adicionais criadas pelo regime.
Somente depois dessa análise é possível concluir se o entreposto é realmente vantajoso.
Cuidados antes de utilizar o regime
O primeiro cuidado é planejar a operação antes do embarque.
A empresa deve confirmar se a mercadoria e o fluxo pretendido podem utilizar o regime.
Em seguida, precisa verificar a NCM, tratamento administrativo, documentação, recinto, custos e procedimentos necessários.
Outro ponto essencial é definir como será feito o controle de estoque.
Quando existem nacionalizações parciais, a empresa precisa saber exatamente quais quantidades permanecem no regime e quais já receberam outra destinação.
Também é necessário acompanhar rigorosamente os prazos.
Além disso, contratos com recintos, operadores logísticos e demais prestadores precisam deixar claros os custos envolvidos.
Uma tarifa aparentemente pequena pode gerar impacto significativo quando aplicada durante vários meses sobre grandes volumes.
Planejamento é essencial para aproveitar as vantagens
O entreposto aduaneiro pode ser uma ferramenta estratégica, mas somente quando utilizado dentro de uma operação planejada.
A empresa precisa analisar simultaneamente os aspectos aduaneiros, tributários, financeiros e logísticos.
Não adianta obter vantagem no fluxo de caixa e perder todo o benefício com armazenagem excessiva.
Da mesma forma, não faz sentido importar grandes volumes apenas porque existe a possibilidade de mantê-los em entreposto se não houver previsão razoável de demanda.
O regime deve fazer parte de uma estratégia de supply chain e comércio exterior.
Quando compras, logística, fiscal, financeiro e Comércio Exterior trabalham de maneira integrada, fica muito mais fácil identificar se a estrutura realmente gera valor.
Por que profissionais de Comércio Exterior precisam conhecer o entreposto?
Regimes aduaneiros especiais estão entre os assuntos que diferenciam uma visão básica de Comércio Exterior de uma atuação mais estratégica.
Um profissional não deve compreender apenas como emitir documentos ou acompanhar um embarque.
Ele precisa saber analisar alternativas.
Quando uma empresa pretende importar um grande volume, por exemplo, um profissional preparado pode questionar se existe uma estrutura aduaneira mais eficiente para aquela operação.
Esse tipo de conhecimento permite participar de decisões relacionadas a custos, estoques, fluxo de caixa e planejamento logístico.
Além disso, entender o entreposto facilita a comunicação com despachantes aduaneiros, operadores logísticos, terminais, áreas fiscais e gestores financeiros.
Conclusão
O entreposto aduaneiro é um regime especial que permite manter mercadorias armazenadas sob controle aduaneiro, oferecendo condições específicas para operações de importação e exportação.
Na importação, sua principal característica está na possibilidade de manter mercadorias estrangeiras no regime com suspensão dos tributos federais incidentes, observadas as condições legais, permitindo planejar posteriormente sua nacionalização ou outra destinação admitida.
Essa estrutura pode proporcionar benefícios importantes para fluxo de caixa, gestão de estoques e planejamento logístico.
Entretanto, o regime também envolve custos de armazenagem, movimentação e administração. Por isso, sua utilização deve ser precedida por uma análise completa da operação.
Mais do que conhecer a definição, profissionais da área precisam entender quando um regime como esse faz sentido dentro de uma operação real.
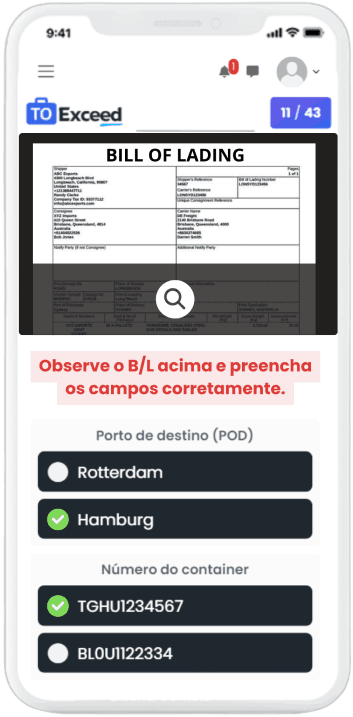
Para quem deseja desenvolver esse conhecimento, a Toexceed oferece uma formação em Comércio Exterior na Prática + Inglês Técnico, voltada às atividades realizadas no cotidiano da área.
O treinamento permite desenvolver conhecimentos sobre importação, exportação, documentação, logística internacional e processos de Comércio Exterior, além do inglês técnico utilizado na comunicação com fornecedores, clientes e parceiros internacionais.
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos



Deixe um comentário