
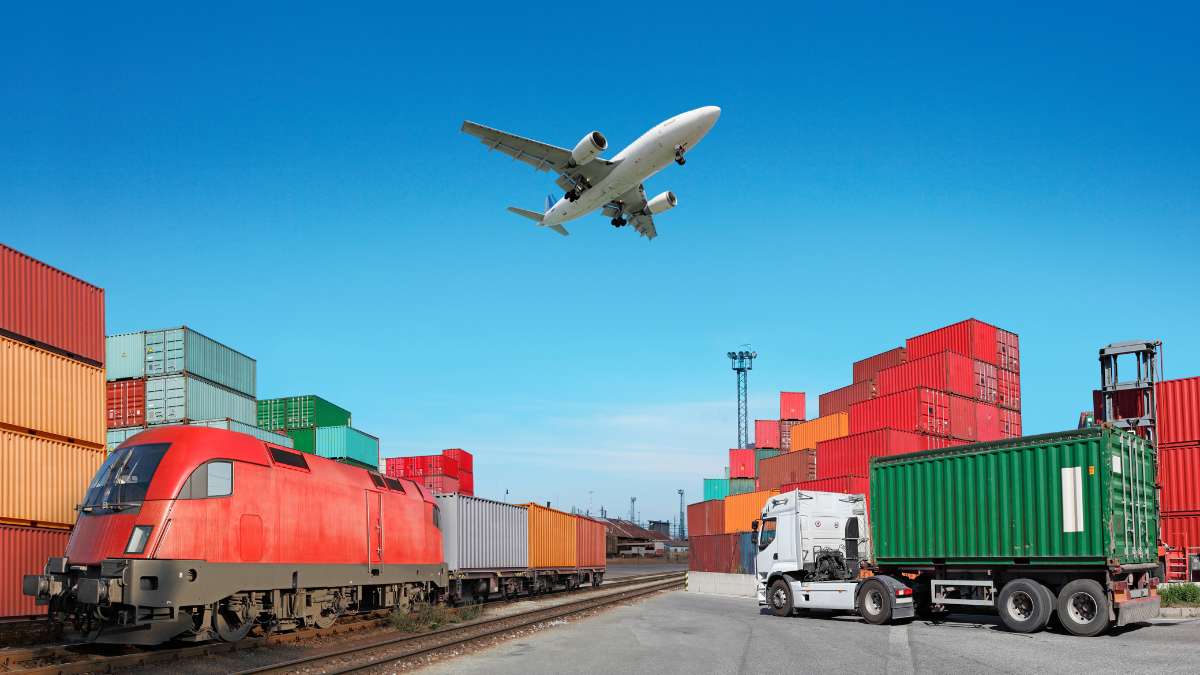
A importação por conta e ordem exige atenção especial à documentação, pois envolve mais de uma empresa na mesma operação e responsabilidades que precisam estar claramente definidas. Nesse modelo, uma empresa importadora realiza o despacho aduaneiro em seu próprio nome, mas utiliza recursos do adquirente para viabilizar a importação. Por isso, organizar corretamente contratos, documentos comerciais, registros fiscais e informações aduaneiras é essencial para reduzir riscos e manter a operação em conformidade.
Além de conhecer os documentos exigidos, as empresas precisam compreender o papel de cada participante. Uma inconsistência entre contrato, invoice, declaração de importação, pagamentos, notas fiscais ou registros no Siscomex pode gerar questionamentos e dificultar o processo.
O que é importação por conta e ordem?
A importação por conta e ordem de terceiro é uma modalidade na qual uma pessoa jurídica importadora promove, em seu nome, o despacho aduaneiro de mercadorias adquiridas por outra empresa.
Na prática, existem dois participantes principais: a importadora por conta e ordem, responsável pela execução dos procedimentos relacionados à importação, e a adquirente, que efetivamente compra as mercadorias no exterior e disponibiliza os recursos necessários à operação.
Essa característica é fundamental para diferenciar a modalidade da importação por encomenda.
Na importação por encomenda, a importadora adquire as mercadorias no exterior com recursos próprios para posteriormente revendê-las ao encomendante predeterminado. Já na operação por conta e ordem, os recursos empregados na aquisição são do adquirente.
Portanto, não basta observar quem aparece formalmente como importador. É necessário analisar a estrutura econômica da operação, a origem dos recursos e a relação contratual entre as empresas.
Por que os documentos na importação por conta e ordem são tão importantes?
Em qualquer importação, a documentação comprova aspectos como valor, quantidade, origem, classificação fiscal, transporte e características da mercadoria.
Na importação por conta e ordem, entretanto, os documentos também precisam demonstrar adequadamente a relação existente entre a importadora e o adquirente.
Isso significa que a documentação deve formar um conjunto coerente.
O contrato precisa corresponder ao modelo operacional efetivamente utilizado. Os documentos comerciais devem refletir a compra realizada. Os registros aduaneiros precisam identificar corretamente os envolvidos e as notas fiscais devem acompanhar a estrutura fiscal aplicável à operação.
Por isso, uma boa organização documental começa antes mesmo do embarque.
Contrato de prestação de serviços na importação por conta e ordem
Um dos documentos centrais da operação é o contrato firmado entre a empresa adquirente e a importadora por conta e ordem.
Esse instrumento formaliza a relação entre as partes e demonstra que a importadora está atuando por conta e ordem da adquirente.
O contrato deve representar aquilo que realmente acontece na prática. Não é recomendável utilizar modelos genéricos que descrevem uma relação diferente da operação realizada.
Entre outros aspectos, o documento pode estabelecer as responsabilidades de cada empresa, os serviços prestados pela importadora, a remuneração pela prestação dos serviços, os procedimentos relacionados aos recursos financeiros e as obrigações relativas aos documentos da importação.
Além disso, é importante manter o contrato atualizado quando houver alterações relevantes na relação comercial.
Habilitação e vinculação das empresas
Antes de realizar operações de comércio exterior, as empresas envolvidas precisam observar os procedimentos de habilitação e representação aplicáveis no Siscomex.
Na importação por conta e ordem, a relação entre importadora e adquirente deve estar adequadamente registrada conforme as regras vigentes.
Esse procedimento merece atenção porque a existência de um contrato particular, isoladamente, não significa que todos os requisitos administrativos para atuação no comércio exterior estejam cumpridos.
As empresas devem verificar previamente sua situação cadastral e operacional antes de iniciar o embarque.
Como procedimentos do Siscomex e regras administrativas podem sofrer alterações, é recomendável consultar as orientações atualizadas da Receita Federal e do Portal Único Siscomex antes de estruturar uma nova operação.
Commercial Invoice
A Commercial Invoice, ou fatura comercial, está entre os documentos mais importantes de uma importação.
Ela apresenta as condições comerciais da compra internacional e normalmente contém informações como exportador, comprador, descrição das mercadorias, quantidades, preços, moeda negociada, condições comerciais e demais dados relacionados à transação.
Na importação por conta e ordem, é especialmente importante verificar quem efetivamente realizou a aquisição internacional.
Como a adquirente é a empresa que compra as mercadorias utilizando seus próprios recursos, a documentação comercial deve ser analisada dentro dessa estrutura.
Não se deve simplesmente preencher a invoice com base em um modelo utilizado em outra modalidade de importação.
Antes do embarque, exportador, adquirente, importadora, despachante aduaneiro e demais participantes envolvidos devem alinhar como os dados aparecerão nos documentos.
Proforma Invoice
A Proforma Invoice geralmente aparece antes da Commercial Invoice e funciona como um documento preliminar da negociação.
Ela pode apresentar descrição das mercadorias, quantidade, preços, condições de pagamento, Incoterm, dados do exportador, comprador e condições previstas para a operação.
Embora sua função seja diferente da fatura comercial definitiva, a Proforma Invoice tem grande importância no planejamento.
É nela que muitos erros podem ser identificados antes da produção, pagamento ou embarque.
Por exemplo, se a descrição comercial estiver insuficiente, o Incoterm estiver incorreto ou os dados das empresas não corresponderem à estrutura definida para a operação, é muito mais simples solicitar uma correção antes do embarque.
Por isso, a conferência documental deve começar na Proforma Invoice e não somente quando a carga chegar ao Brasil.
Packing List
O Packing List, também chamado de romaneio de carga, apresenta informações relacionadas à forma como as mercadorias foram acondicionadas.
Normalmente, o documento detalha volumes, pesos, dimensões, tipos de embalagem, quantidades e identificação dos itens.
Imagine uma importação envolvendo 100 caixas distribuídas em dez pallets. A Commercial Invoice demonstra principalmente os aspectos comerciais da operação, enquanto o Packing List permite entender fisicamente como aquela mercadoria foi organizada para transporte.
Essa informação pode ser importante durante conferências, inspeções, armazenagem e movimentação da carga.
É recomendável conferir se as informações do Packing List são compatíveis com os demais documentos da operação.
Conhecimento de embarque
Outro documento essencial é o conhecimento de transporte internacional.
No transporte marítimo, é comum encontrar o Bill of Lading (BL). No transporte aéreo, utiliza-se o Air Waybill (AWB). Dependendo do modal, outros documentos de transporte podem ser aplicáveis.
O conhecimento de embarque apresenta informações relevantes sobre transportador, embarcador, consignatário, origem, destino, mercadorias, volumes e condições relacionadas ao transporte.
Os dados precisam ser conferidos cuidadosamente.
Erros no consignatário, identificação da carga, quantidade de volumes ou outros campos podem gerar retrabalho e até custos adicionais.
Declaração de importação e registros aduaneiros
A operação também precisa ser corretamente declarada no sistema aduaneiro aplicável.
Com a evolução do Portal Único de Comércio Exterior, as empresas precisam acompanhar a transição dos procedimentos tradicionais de importação para os novos processos, incluindo a utilização da Declaração Única de Importação (Duimp) quando aplicável.
Nesse ponto, a atenção não deve se limitar à identificação da modalidade.
As informações declaradas precisam estar coerentes com os documentos comerciais, logísticos e fiscais. Isso envolve, entre outros elementos, descrição das mercadorias, classificação fiscal, valores, quantidades, pesos, origem e participantes da operação.
A classificação fiscal merece atenção especial. Uma NCM incorreta pode afetar tributos, tratamento administrativo, necessidade de licenciamento e outras exigências.
Licenças, autorizações e documentos específicos
Nem toda mercadoria pode ser importada apenas com os documentos comerciais e de transporte.
Dependendo da NCM, natureza do produto, finalidade e legislação aplicável, pode haver necessidade de licenças, autorizações, certificados ou outras providências relacionadas aos órgãos anuentes.
Produtos sujeitos a controle sanitário, agropecuário, ambiental ou técnico, por exemplo, podem exigir procedimentos adicionais.
Por isso, a análise do tratamento administrativo deve acontecer preferencialmente antes do embarque.
Descobrir somente após a chegada da carga que determinada mercadoria precisava de autorização prévia pode provocar atrasos, armazenagem adicional e outros problemas operacionais.
Comprovantes relacionados aos recursos financeiros
A origem dos recursos possui relevância especial na importação por conta e ordem.
Como a operação ocorre utilizando recursos do adquirente, a empresa deve manter controles que permitam demonstrar adequadamente os fluxos financeiros relacionados à importação.
Isso inclui organizar comprovantes de transferências, pagamentos internacionais, despesas da operação e demais registros financeiros pertinentes.
Não significa que todos esses documentos sejam necessariamente apresentados à fiscalização em todas as importações. Entretanto, eles devem permanecer organizados e disponíveis quando forem necessários para demonstrar como a operação foi estruturada.
Um erro frequente é tratar a movimentação financeira como uma atividade completamente separada do processo documental.
Na prática, financeiro, fiscal e comércio exterior precisam trabalhar com informações compatíveis.
Notas fiscais na importação por conta e ordem
A emissão das notas fiscais é outro ponto que exige atenção.
A importação por conta e ordem possui uma dinâmica própria porque envolve a importadora e a adquirente, além da entrada da mercadoria estrangeira no território nacional.
Assim, as empresas precisam observar as regras tributárias aplicáveis e estruturar corretamente os documentos fiscais relacionados à operação.
CFOP, CST, valores, tributos, natureza da operação e informações complementares devem ser avaliados conforme o caso concreto e a legislação aplicável.
Também é importante considerar que determinadas obrigações podem variar de acordo com o estado e com as características da operação.
Por esse motivo, o alinhamento entre departamento fiscal, contabilidade e equipe de comércio exterior deve ocorrer antes da emissão dos documentos, e não somente quando aparece uma divergência.
Documentos que podem variar conforme a mercadoria
Além da documentação básica, determinadas importações exigem documentos específicos.
Um equipamento, por exemplo, pode demandar documentação técnica detalhada. Produtos de origem vegetal podem possuir exigências fitossanitárias. Algumas mercadorias podem exigir certificados de origem, certificados de análise, documentos sanitários ou outras comprovações.
Portanto, não existe uma pasta documental absolutamente idêntica para todas as importações.
O conjunto necessário depende da mercadoria, NCM, país de origem, modal, tratamento administrativo, condições comerciais e particularidades da operação.
Como organizar os documentos da importação por conta e ordem
Uma organização eficiente deve acompanhar todo o ciclo da importação.
Em vez de reunir documentos somente quando o despacho estiver próximo, a empresa pode criar uma pasta digital específica para cada processo.
Uma estrutura simples pode separar documentos comerciais, documentos logísticos, documentos aduaneiros, documentos fiscais, contratos, pagamentos e autorizações.
O nome do processo também deve seguir um padrão.
Por exemplo, a empresa pode identificar cada operação pelo ano, número interno, fornecedor e número da invoice. Isso facilita pesquisas futuras e reduz a dependência da memória dos colaboradores.
Além disso, controle de versões é importante.
Se o fornecedor enviar três versões da Commercial Invoice, a equipe precisa saber claramente qual delas é a definitiva. Utilizar uma versão antiga durante o registro da operação pode causar divergências evitáveis.
Faça uma conferência antes do embarque
Uma das melhores práticas é criar uma etapa formal de pré-check documental.
Antes de autorizar o embarque, a equipe confere os principais documentos e informações da operação.
Nesse momento, vale verificar se razão social e demais dados das empresas estão corretos, se a descrição das mercadorias é suficiente, se quantidades e valores coincidem, se pesos estão coerentes, se a NCM foi analisada, se o tratamento administrativo foi verificado e se os documentos específicos já foram providenciados.
A conferência prévia reduz significativamente o risco de descobrir problemas quando a mercadoria já está em trânsito ou armazenada no recinto alfandegado.
Mantenha coerência entre todos os documentos
Uma operação documentalmente organizada não significa apenas possuir todos os arquivos.
Eles precisam conversar entre si.
Imagine que a Commercial Invoice apresente 5.000 unidades, enquanto o Packing List indique 4.800. Ou que o BL apresente quantidade de volumes diferente daquela registrada nos demais documentos.
Mesmo quando existe uma explicação legítima, a divergência precisa ser identificada e tratada.
O mesmo princípio vale para valores, pesos, descrição, identificação das empresas e demais informações relevantes.
A conferência cruzada deve fazer parte do procedimento interno da empresa.
Quem deve conferir a documentação?
A responsabilidade operacional pode envolver diferentes profissionais.
O departamento de comércio exterior acompanha negociação, documentos internacionais e logística. O despachante aduaneiro atua nos procedimentos relacionados ao despacho. O setor fiscal analisa a documentação tributária. A contabilidade acompanha registros e obrigações correspondentes. Já o financeiro controla pagamentos e recursos.
No entanto, distribuir responsabilidades não significa trabalhar de forma isolada.
A empresa precisa definir quem aprova cada etapa e quem possui autoridade para interromper o processo quando encontrar uma inconsistência.
Essa definição reduz situações em que todos acreditam que outra pessoa realizou a conferência.
Principais erros documentais na importação por conta e ordem
Entre os problemas mais comuns está utilizar documentos preparados para outra modalidade de importação.
Isso acontece, por exemplo, quando uma empresa replica automaticamente procedimentos de importação própria ou por encomenda em uma operação por conta e ordem.
Outro erro é deixar a definição da modalidade para depois do fechamento da compra.
A estrutura da operação deve estar clara desde o início, porque influencia contratos, pagamentos, documentos comerciais, registros aduaneiros e procedimentos fiscais.
Também são frequentes divergências entre invoice e packing list, descrição insuficiente das mercadorias, classificação fiscal sem análise adequada, falta de conferência do conhecimento de embarque e ausência de documentação específica exigida para determinado produto.
Importação por conta e ordem e importação por encomenda não são iguais
Essa diferença merece destaque porque interfere diretamente na documentação.
Na importação por conta e ordem, a adquirente realiza a aquisição internacional e fornece os recursos para a operação, enquanto a importadora presta os serviços relacionados ao despacho e demais atividades contratadas.
Na importação por encomenda, por sua vez, a importadora compra a mercadoria no exterior utilizando recursos próprios para posteriormente revendê-la ao encomendante predeterminado.
Portanto, não é recomendável escolher a modalidade apenas com base em conveniência documental ou tributária.
A modalidade precisa refletir a realidade econômica da operação.
Quanto tempo os documentos devem permanecer organizados?
A documentação de comércio exterior não deve ser descartada logo após o desembaraço.
As empresas precisam observar os prazos legais aplicáveis à guarda de documentos fiscais, aduaneiros, contábeis e comerciais.
Além disso, mesmo dentro do prazo de guarda, o simples fato de possuir os documentos não resolve o problema se ninguém conseguir encontrá-los.
Por isso, um arquivo digital estruturado deve permitir recuperar rapidamente todo o histórico de uma importação específica.
Essa organização também ajuda em auditorias internas, fiscalizações, revisões de processos e análise de custos.
Checklist prático para a operação
Embora os documentos possam variar conforme a mercadoria, uma conferência interna pode considerar contrato entre importadora e adquirente, situação das empresas nos sistemas aplicáveis, Proforma Invoice, Commercial Invoice, Packing List, conhecimento de embarque, documentos relativos ao despacho aduaneiro, licenças ou autorizações quando necessárias, comprovantes financeiros pertinentes e documentação fiscal.
Esse checklist não deve ser tratado como uma relação universal ou definitiva.
Cada operação precisa ser analisada individualmente, principalmente quando envolve mercadorias sujeitas a controles específicos.
Tecnologia ajuda no controle documental
Empresas que realizam muitas importações podem utilizar sistemas de gestão para centralizar documentos e informações.
Uma solução adequada pode relacionar invoice, pedido de compra, embarque, pagamentos, documentos aduaneiros, notas fiscais e custos dentro do mesmo processo.
Além disso, alertas podem ajudar a controlar vencimentos de documentos, pendências e etapas que precisam de aprovação.
Mesmo empresas com poucas operações podem melhorar bastante o controle utilizando uma estrutura padronizada de pastas, nomes de arquivos e checklists.
O mais importante é evitar que documentos importantes permaneçam espalhados entre caixas de e-mail, computadores pessoais e conversas de aplicativos de mensagens.
Como preparar uma importação por conta e ordem com mais segurança
A organização começa antes da emissão dos documentos.
Primeiro, as empresas precisam definir corretamente a modalidade de importação e formalizar a relação entre importadora e adquirente. Depois, devem verificar os requisitos cadastrais e administrativos.
Na sequência, é importante analisar NCM e tratamento administrativo, conferir a Proforma Invoice e alinhar as instruções documentais com o fornecedor estrangeiro.
Antes do embarque, Commercial Invoice, Packing List e conhecimento de transporte devem passar por uma conferência cruzada.
Posteriormente, os dados utilizados no despacho precisam permanecer coerentes com os documentos da operação. Por fim, documentos fiscais, financeiros e aduaneiros devem ser arquivados de forma organizada.
Essa sequência transforma a documentação em parte do planejamento da importação, e não apenas em uma obrigação burocrática.
Conclusão
Os documentos na importação por conta e ordem precisam demonstrar não apenas as características da mercadoria, mas também a estrutura da operação e a relação existente entre importadora e adquirente.
Contrato, Commercial Invoice, Packing List, conhecimento de embarque, registros aduaneiros, documentos fiscais, comprovantes financeiros e eventuais licenças devem formar um conjunto coerente.
Além disso, a empresa deve verificar as exigências específicas da mercadoria e acompanhar as regras vigentes do Siscomex, da Receita Federal e dos órgãos anuentes envolvidos.
Quanto mais cedo ocorrer a conferência documental, menor será o risco de descobrir inconsistências depois do embarque. Dessa forma, padronizar procedimentos, definir responsabilidades e manter um arquivo organizado contribui para operações mais previsíveis e eficientes.
Para quem deseja compreender não apenas a documentação, mas todo o funcionamento das operações internacionais, a Toexceed oferece o treinamento de Comércio Exterior na Prática + Inglês Técnico, combinando situações reais da área com o vocabulário profissional utilizado no comércio exterior. A formação ajuda o profissional a desenvolver conhecimentos aplicáveis à rotina de importação e exportação e, ao mesmo tempo, aprimorar o inglês utilizado em documentos, negociações e contatos internacionais.
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos




Deixe um comentário