
A diferença entre FOB e CIF na importação brasileira define quem paga o frete internacional, quem contrata o seguro, quem assume o risco durante o transporte e, sobretudo, como os valores chegam documentados para o cálculo dos seus tributos. Parece simples, mas muitos importadores recebem uma proposta com as duas opções de preço e escolhem sem entender o que cada condição implica na prática. Essa escolha tem um custo real, tanto financeiro quanto fiscal.
Optar por FOB ou CIF vai muito além do valor da fatura. Errar aqui pode gerar inconsistências na Declaração de Importação, rejeições na SEFAZ e surpresas desagradáveis no custo final da operação. Este guia explica de forma direta como diferem FOB e CIF na importação, o impacto de cada condição nos impostos e como declarar corretamente no Siscomex e na Nota Fiscal Eletrônica.
Na Toexceed, esses cenários são trabalhados com documentos reais e simulações práticas ao longo de todo o programa de formação, porque entender a teoria é o primeiro passo, mas operar sem erros exige prática.
O que FOB e CIF realmente cobrem, e onde o risco muda para o importador
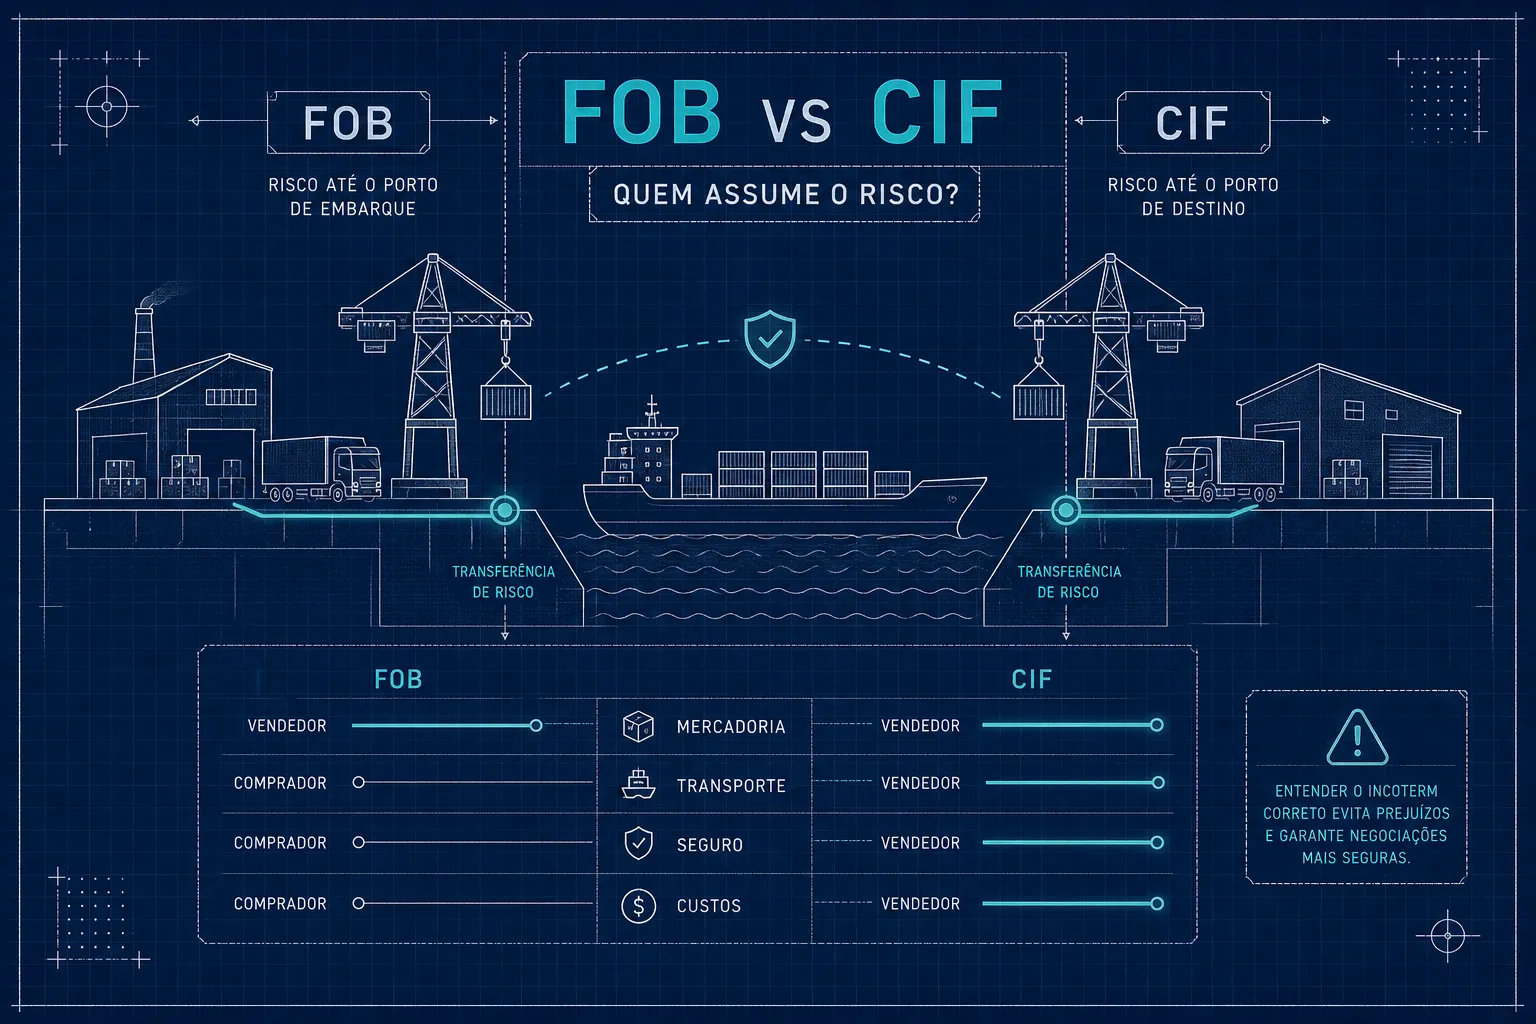
O maior equívoco sobre FOB e CIF é achar que o risco da mercadoria segue o pagamento do frete. Não segue. O risco muda de mãos em um ponto específico da operação, e esse ponto é o mesmo nos dois Incoterms: o momento em que a carga é colocada a bordo do navio no porto de embarque.
O ponto de virada no FOB
No FOB (Free On Board, ou Livre a Bordo), o vendedor cobre todos os custos e riscos até a mercadoria ser carregada a bordo do navio no porto de embarque indicado. Isso inclui transporte interno até o porto de origem, despacho aduaneiro de exportação, taxas portuárias e o próprio carregamento a bordo. A partir desse momento, o importador assume o controle: frete internacional, seguro, eventuais custos de sobreestadia do contêiner e todo o desembaraço de importação. Vale reforçar: o FOB se aplica exclusivamente ao transporte aquaviário, seja marítimo ou hidroviário.
O que o CIF inclui, e o que ele não garante
No CIF (Cost, Insurance and Freight), o vendedor paga o frete internacional e contrata o seguro até o porto de destino. Parece mais seguro para o importador, mas há um detalhe crítico: o risco da mercadoria passa para o comprador no mesmo momento que no FOB, ou seja, quando a carga é embarcada no porto de origem. Se algo acontecer durante o transporte, é o importador quem aciona o seguro, mesmo que o vendedor tenha sido quem o contratou. E há outro ponto de atenção: a cobertura mínima exigida pelo CIF é a ICC (Cláusula C), a mais restrita entre as cláusulas do Instituto de Seguros de Londres. Eventos como roubo ou avaria por molhadura podem não estar cobertos. Se a mercadoria tiver valor elevado ou sensibilidade a danos, um seguro complementar pode ser necessário.
Diferença entre FOB e CIF na importação brasileira, custos e responsabilidades
Para tomar uma boa decisão, é preciso mapear o fluxo completo de custos em cada cenário. A diferença entre uma importação FOB e uma CIF não está apenas no preço da fatura: está em como os custos e as responsabilidades na importação se distribuem ao longo de toda a cadeia logística.
Composição de custos no FOB
Na condição FOB, o vendedor arca com transporte interno até o porto de origem, despacho de exportação, taxas e manuseio portuário no embarque e o carregamento a bordo. Tudo que vem depois é por conta do importador: frete internacional, prêmio de seguro, eventuais custos de sobreestadia do contêiner (demurrage), desembaraço aduaneiro de importação e frete nacional até o destino final. O custo total pode ser alto, mas ele é visível e você tem controle sobre cada componente.
Composição de custos no CIF
No CIF, o preço da fatura já embute frete e seguro internacionais até o porto de destino. Isso parece conveniente, mas tem uma armadilha: o frete contratado pelo vendedor pode ser mais caro do que o que você conseguiria negociar diretamente com um agente de cargas. Além disso, frete e mercadoria chegam fundidos em um único número na fatura, o que reduz a transparência do custo logístico real. Importar em CIF não significa necessariamente importar mais barato: significa transferir a gestão do frete para o vendedor, com menos poder de negociação do seu lado.
Como a escolha do Incoterm impacta seus impostos na importação
O equívoco mais frequente entre importadores aparece justamente neste ponto: a escolha entre FOB e CIF não muda a alíquota de nenhum tributo, mas muda como os valores chegam documentados para a apuração dos impostos. E isso tem consequências práticas diretas.
O valor aduaneiro é o centro de tudo
Todos os tributos da importação partem do valor aduaneiro: Imposto de Importação (II), IPI, PIS/COFINS-Importação e ICMS. Esse valor corresponde ao preço da mercadoria acrescido do frete internacional e do seguro internacional. No FOB, o importador soma frete e seguro ao valor da mercadoria para formar essa base. No CIF, esses componentes geralmente já vêm embutidos na fatura. Quando os valores são equivalentes, a carga tributária resulta igual, mas é exatamente quando eles divergem que os problemas aparecem, como no caso de um frete CIF superfaturado.
Impacto da diferença entre FOB e CIF na apuração do ICMS
O ICMS merece atenção especial porque sua base de cálculo é mais ampla: inclui o valor aduaneiro, o II, o IPI, o PIS/COFINS e o próprio ICMS calculado “por dentro”, conforme previsto na legislação estadual aplicável às importações. Qualquer variação no valor aduaneiro se amplifica nessa base. Isso significa que um frete CIF superfaturado eleva a base de todos os tributos, não só o custo do frete em si. Na condição CIF, a documentação fiscal precisa segregar corretamente os componentes de custo; do contrário, a base de cálculo pode ficar incorreta e gerar inconsistências durante a fiscalização.
FOB ou CIF: quando cada um é mais vantajoso para o importador brasileiro
Não existe resposta única para essa pergunta. A condição mais vantajosa depende do perfil da sua operação, da frequência das suas importações e da estrutura disponível para coordenar a logística internacional.
Quando o CIF faz mais sentido
O CIF é mais adequado para quem ainda está estruturando a operação de importação. Se você importa com baixa frequência, não tem um agente de cargas ou despachante de confiança já contratado, ou simplesmente quer reduzir o número de variáveis a gerenciar ao mesmo tempo, o CIF oferece uma operação mais simples. A conveniência tem valor real, especialmente para pequenos importadores e empresas que estão começando a realizar operações internacionais de forma recorrente.
Quando o FOB vale o esforço
O FOB é mais vantajoso para quem já tem estrutura logística estabelecida, importa com regularidade e quer controle sobre transportadora, rota e composição do custo total. Com o frete FOB negociado diretamente com seu agente de cargas, você tem visibilidade de cada componente de custo e pode comparar opções antes de fechar a operação. O FOB exige mais gestão, mas entrega mais controle: para quem importa com volume e frequência, isso se traduz em redução de custo e menos surpresas operacionais.
Como declarar FOB e CIF corretamente na DI e na NF-e
Saber a diferença entre os Incoterms é essencial, mas a operação de importação só está completa quando a documentação fiscal está correta. Os erros de preenchimento na Declaração de Importação e na Nota Fiscal Eletrônica (NF-e) são uma das principais causas de rejeição pela SEFAZ e de autuação pela Receita Federal.
O que vai em cada campo da declaração de importação
Na DI em operação FOB, você informa o valor da mercadoria no local de embarque. O Siscomex calcula o valor aduaneiro somando frete e seguro internacionais, que devem ser lançados separadamente: o frete na aba “Carga” e o seguro no campo específico de valor aduaneiro, conforme o manual de preenchimento do Siscomex da Receita Federal. Na operação CIF, o preço já costuma vir com frete e seguro embutidos na fatura, mas o valor aduaneiro continua sendo composto da mesma forma: mercadoria mais frete mais seguro internacionais. A lógica de apuração não muda; o que muda é como os valores chegam documentados.
Responsabilidade na importação, pontos práticos para evitar rejeição na SEFAZ
A maior parte das rejeições se concentra em três situações recorrentes. A primeira é a divergência entre o total de produtos na NF-e e o valor aduaneiro da DI: quando a NF-e traz apenas o preço da mercadoria e a DI já está com frete e seguro internacionais compondo o valor aduaneiro, os números não batem e a inconsistência é identificada. A segunda é incluir frete ou seguro nacionais na NF-e de importação, o que a SEFAZ orienta expressamente a não fazer, pois esses valores não compõem o custo de importação. A terceira é tratar o CIF como se dispensasse a harmonização dos valores: mesmo na condição CIF, a documentação fiscal precisa manter coerência com o valor aduaneiro efetivamente apurado na DI. Não há atalho nesse ponto.
Checklist prático para escolher o Incoterm e dar o próximo passo
Antes de fechar a próxima negociação com seu fornecedor, responda a estas perguntas. Elas orientam a decisão de forma objetiva, sem depender de intuição ou de achismo.
Checklist: FOB ou CIF para a sua importação?
- Você tem estrutura para coordenar frete e seguro internacionais por conta própria?
- Você importa com frequência suficiente para negociar fretes e ter escala com agentes de cargas?
- Seu fornecedor aceita FOB ou só trabalha com CIF?
- Você precisa de total transparência nos custos logísticos para apurar margens com precisão?
- Você já tem um despachante aduaneiro ou operador logístico de confiança mapeado?
Quem responde “não” à maioria dessas perguntas provavelmente se beneficia mais do CIF no estágio atual da operação. Não porque o CIF seja melhor no absoluto, mas porque a simplicidade operacional tem valor real quando a estrutura ainda está sendo construída.
Dominar isso na prática faz toda a diferença
Conhecer a diferença entre FOB e CIF na importação brasileira é o primeiro passo. Operar com segurança exige saber preencher a DI corretamente no Siscomex, emitir a NF-e com os campos certos e entender como cada condição de venda afeta o valor aduaneiro e a base de cálculo dos impostos. É exatamente esse tipo de formação prática, com documentos reais, simulações no Siscomex e situações do dia a dia de uma importação, que o programa de Comércio Exterior da Toexceed desenvolve ao longo da formação. Para quem quer operar sem erros e sem depender de terceiros para entender o que está assinando em uma fatura internacional, esse é o caminho mais direto.
FOB e CIF não são apenas termos comerciais: são decisões que afetam custo, risco e conformidade fiscal de cada operação. A diferença entre FOB e CIF na importação brasileira precisa ser compreendida com clareza antes de qualquer negociação, porque a condição escolhida determina quem controla a logística, como os tributos são apurados e quais inconsistências podem surgir na documentação fiscal. Entender isso é o que separa o importador que reage do importador que planeja.
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos


Deixe um comentário