
A alíquota do Imposto de Importação não é uma porcentagem única aplicada a todos os produtos que entram no Brasil. Nas importações empresariais pelo regime comum, ela depende principalmente da classificação fiscal da mercadoria na NCM e da tarifa aplicável ao código, além da existência de exceções, reduções ou acordos comerciais.
Esse é um ponto fundamental para quem pretende importar. Utilizar uma alíquota incorreta pode alterar significativamente a estimativa do custo da mercadoria e, consequentemente, sua margem de lucro.
Por isso, antes de fechar uma compra internacional, o importador precisa identificar corretamente a mercadoria, verificar sua NCM e consultar o tratamento tarifário vigente.
O que é o Imposto de Importação?
O Imposto de Importação (II) é um tributo federal incidente sobre a importação de produtos estrangeiros.
Nas importações de mercadorias pelo regime comum, sua base de cálculo é o valor aduaneiro, enquanto a alíquota correspondente ao produto pode ser encontrada na estrutura tarifária aplicável.
Na prática, isso significa que não basta saber quanto o fornecedor estrangeiro cobra pelo produto.
É necessário conhecer também aspectos como transporte, seguro, classificação fiscal e tratamento tributário da operação.
Qual é a alíquota do Imposto de Importação?
Não existe uma única alíquota do Imposto de Importação para todas as mercadorias.
Nas importações empresariais pelo regime comum, a alíquota está diretamente relacionada à classificação do produto na Nomenclatura Comum do Mercosul (NCM).
A Receita Federal explica que os códigos NCM possuem oito dígitos e são utilizados, entre outras finalidades, para definir alíquotas aplicáveis no comércio exterior. A Tarifa Externa Comum (TEC), por sua vez, relaciona a NCM às alíquotas do Imposto de Importação.
Assim, dois produtos com preços semelhantes podem possuir alíquotas completamente diferentes.
É por isso que perguntar apenas “qual é o imposto para importar?” normalmente não é suficiente.
Primeiro é necessário saber o que será importado e qual é sua classificação fiscal.
O que é a Tarifa Externa Comum (TEC)?
A Tarifa Externa Comum, conhecida pela sigla TEC, faz parte da estrutura tarifária utilizada pelos países do Mercosul.
O Brasil adota a NCM e, como regra geral, utiliza a TEC para os códigos correspondentes, embora existam exceções e outros instrumentos que podem modificar a tarifa efetivamente aplicada.
A relação pode ser compreendida de maneira simplificada:
Produto → NCM → tratamento tarifário → alíquota do Imposto de Importação
Entretanto, essa sequência ainda precisa considerar possíveis exceções, acordos comerciais, quotas e outros tratamentos.
Como saber a alíquota de importação de um produto?
O primeiro passo é identificar corretamente a mercadoria.
Não basta pesquisar algo como “imposto para importar máquina” ou “alíquota para importar roupa”, porque uma categoria comercial pode reunir diversos produtos classificados em códigos diferentes.
Depois de identificar a NCM, o importador pode consultar a tarifa correspondente.
A Camex disponibiliza um Painel Tarifário que permite pesquisar informações por NCM ou palavras relacionadas à descrição do produto. A ferramenta também reúne informações sobre listas de exceção, quotas, Ex-tarifários e acordos comerciais. O próprio governo ressalta, entretanto, que o painel possui caráter consultivo e não substitui o tratamento aplicável no registro da importação.
Como calcular o Imposto de Importação?
Em uma situação comum de tributação ad valorem, uma forma simplificada de compreender o cálculo é:
II = valor aduaneiro × alíquota do Imposto de Importação
Imagine, apenas como exemplo didático, que uma mercadoria possua:
Valor aduaneiro: R$ 100.000
Alíquota hipotética de II: 14%
Nesse exemplo:
R$ 100.000 × 14% = R$ 14.000
Portanto, o Imposto de Importação seria de R$ 14.000.
A alíquota de 14% acima é apenas hipotética. Em uma operação real, deve-se utilizar a alíquota efetivamente aplicável à NCM e às condições daquela importação.
O que é valor aduaneiro?
O valor aduaneiro não deve ser confundido automaticamente com o preço apresentado pelo fornecedor na mercadoria.
Ele segue regras próprias de valoração aduaneira e constitui a base de cálculo do Imposto de Importação nas operações correspondentes.
Na prática, frete internacional e seguro podem influenciar a formação desse valor.
Isso explica por que duas empresas comprando a mesma mercadoria pelo mesmo preço podem chegar a custos diferentes dependendo das condições logísticas e comerciais de suas operações.
A NCM define a alíquota do Imposto de Importação?
A NCM é o ponto de partida essencial para identificar o tratamento tarifário da mercadoria.
A Nomenclatura Comum do Mercosul possui códigos de oito dígitos utilizados para classificar produtos.
Essa classificação possui consequências importantes.
Um erro na NCM pode fazer a empresa utilizar uma alíquota inadequada, verificar o tratamento administrativo errado ou montar uma estimativa tributária incorreta.
Por isso, escolher a classificação fiscal apenas procurando um produto parecido na internet é uma prática arriscada.
É necessário analisar tecnicamente as características da mercadoria.
O que acontece se a NCM estiver errada?
A classificação fiscal incorreta pode provocar diversos problemas.
Imagine que uma empresa utilize determinada NCM porque encontrou uma descrição aparentemente semelhante ao produto.
Ela calcula todos os custos, importa a mercadoria e define seu preço de venda.
Posteriormente, verifica-se que a classificação adequada era outra e que o tratamento tributário também era diferente.
A empresa pode enfrentar diferenças tributárias e outras consequências previstas na legislação.
Além disso, a classificação pode interferir em controles administrativos da importação.
Por isso, a análise da NCM deve ocorrer preferencialmente antes de fechar a operação.
A alíquota da TEC é sempre a alíquota efetivamente utilizada?
Não necessariamente.
Embora a TEC seja uma referência central, existem mecanismos capazes de alterar o tratamento tarifário de determinadas mercadorias.
A própria Camex informa que existem exceções à aplicação geral da TEC. Além disso, o Painel Tarifário reúne informações sobre instrumentos como listas de exceções, quotas, Ex-tarifários e acordos comerciais.
Por isso, consultar somente uma tabela de NCM antiga pode não ser suficiente.
O profissional precisa verificar o tratamento vigente no momento da operação.
O que é Ex-tarifário?
O Ex-tarifário é um mecanismo relacionado à redução temporária da alíquota do Imposto de Importação para determinados bens enquadrados nas condições estabelecidas pela regulamentação correspondente.
Esse mecanismo pode possuir grande relevância em projetos que envolvem máquinas e equipamentos importados.
Entretanto, não basta uma empresa afirmar que seu equipamento “não possui fabricação nacional” para aplicar uma tarifa reduzida por conta própria.
É necessário verificar se existe um Ex-tarifário vigente aplicável exatamente ao produto e se todas as características exigidas são atendidas.
Acordos comerciais podem reduzir o Imposto de Importação?
Sim.
A existência de um acordo comercial pode proporcionar preferência tarifária para determinadas mercadorias originárias dos países participantes.
A regulamentação tarifária brasileira preserva as preferências decorrentes dos compromissos assumidos pelo país em negociações internacionais.
Entretanto, a origem da mercadoria precisa atender às regras estabelecidas no acordo.
Não basta comprar de uma empresa localizada em determinado país.
O produto precisa cumprir as regras de origem correspondentes e, quando exigido, possuir a comprovação adequada.
Produto do Mercosul paga Imposto de Importação?
Não existe uma resposta universal apenas com base na frase “produto do Mercosul”.
As operações entre países do bloco podem contar com tratamento preferencial quando as mercadorias cumprem as condições de origem e demais requisitos aplicáveis.
Por isso, país de compra, país de embarque e origem da mercadoria não devem ser confundidos.
Imagine uma empresa brasileira comprando de um distribuidor localizado em um país integrante do Mercosul um produto originalmente fabricado fora do bloco.
A localização do vendedor, sozinha, não transforma necessariamente a mercadoria em originária do Mercosul.
As regras de origem precisam ser analisadas.
Imposto de Importação é o único tributo cobrado?
Não.
Esse é um dos erros mais comuns de quem começa a calcular uma importação.
Em uma importação empresarial, o II representa apenas um dos componentes tributários e financeiros da operação.
Dependendo do produto e do regime, também podem existir IPI, PIS/Pasep-Importação, Cofins-Importação e ICMS, além de outros custos e tratamentos específicos.
Também existem despesas logísticas e operacionais, como transporte internacional, armazenagem, movimentação portuária ou aeroportuária, despacho e transporte nacional.
Por isso, conhecer apenas a alíquota do II não permite determinar sozinho o custo final da importação.
Alíquota do Imposto de Importação em compras internacionais
As regras para encomendas internacionais precisam ser separadas da lógica geral de uma importação empresarial.
No Regime de Tributação Simplificada (RTS), aplicável às encomendas internacionais dentro das condições estabelecidas pela Receita Federal, existem regras próprias.
Desde 12 de maio de 2026, nas compras realizadas por pessoa física em plataformas certificadas no Programa Remessa Conforme, a Receita informa alíquota de 0% de Imposto de Importação para compras de até US$ 50. Acima de US$ 50, aplica-se 60%, com desconto equivalente a US$ 30 sobre o imposto. Fora das condições específicas do programa, a regra geral do RTS é de 60%.
Portanto, não se deve utilizar automaticamente as regras de uma compra em marketplace internacional para calcular uma importação empresarial convencional.
São contextos diferentes.
Imposto de Importação de 60% vale para qualquer importação?
Não.
A conhecida alíquota de 60% está fortemente associada ao Regime de Tributação Simplificada utilizado em encomendas internacionais.
Em uma importação empresarial realizada pelo regime comum, a lógica é diferente: o tratamento tarifário depende da NCM e das demais regras aplicáveis à mercadoria.
Confundir esses regimes pode produzir cálculos completamente errados.
Uma empresa que pretende importar comercialmente determinado produto deve analisar o procedimento correspondente à sua operação, e não simplesmente aplicar os 60% utilizados como referência em determinadas remessas internacionais.
Como consultar os impostos de uma importação?
O governo brasileiro disponibiliza ferramentas para auxiliar nessa análise.
Além do Painel Tarifário da Camex, existe um simulador oficial para consultar o tratamento tributário e administrativo de importações por DI ou Duimp.
Segundo a descrição do serviço, a ferramenta permite visualizar alíquotas de tributos ad valorem e estimar valores a partir das informações fornecidas pelo usuário.
Isso pode ser útil durante o planejamento.
Ainda assim, a simulação precisa começar com informações corretas, especialmente a classificação fiscal da mercadoria.
A alíquota pode mudar?
Sim.
Alíquotas e tratamentos tarifários podem sofrer alterações.
Podem existir mudanças na TEC, criação ou encerramento de exceções, alterações de Ex-tarifários, quotas e outros instrumentos de política comercial.
Por isso, uma planilha utilizada em uma importação realizada meses atrás não deve ser considerada automaticamente válida para uma nova operação.
Antes de cada importação, é recomendável confirmar o tratamento vigente.
Esse cuidado é ainda mais importante em empresas que importam mercadorias com mudanças tarifárias frequentes.
Exemplo de formação do custo de uma importação
Imagine que uma empresa encontre um equipamento no exterior por US$ 30 mil.
O comprador pode olhar para esse preço e imaginar que basta convertê-lo para reais para descobrir quanto a máquina custará no Brasil.
Na prática, a análise é muito mais ampla.
Primeiro, existem as condições comerciais negociadas com o fornecedor.
Depois aparecem custos como frete internacional e seguro.
Na nacionalização, entram os tributos aplicáveis e as despesas logísticas e aduaneiras.
Se o transporte for marítimo, outros componentes específicos também podem surgir.
Por fim, ainda pode haver armazenagem, transporte rodoviário nacional e demais despesas até que o equipamento chegue à empresa.
Por isso, o profissional de comércio exterior trabalha com uma composição completa de custos, e não somente com a alíquota do Imposto de Importação.
Como reduzir legalmente o Imposto de Importação?
O planejamento de comércio exterior pode identificar tratamentos legalmente disponíveis que reduzam custos em determinadas operações.
Entre as possibilidades estão preferências previstas em acordos comerciais, Ex-tarifários, regimes aduaneiros especiais e outros mecanismos estabelecidos pela legislação.
Entretanto, existe uma diferença fundamental entre planejamento tributário e aduaneiro e simplesmente escolher uma alíquota menor.
Todo benefício precisa possuir fundamento legal e atender aos respectivos requisitos.
Uma empresa deve verificar o enquadramento antes de considerar a economia no orçamento da importação.
Por que a alíquota deve ser verificada antes da compra?
Porque o Imposto de Importação pode afetar diretamente a viabilidade econômica do negócio.
Imagine dois fornecedores internacionais oferecendo produtos semelhantes.
O fornecedor A apresenta preço menor, enquanto o fornecedor B está localizado em outra origem e oferece uma mercadoria que, atendidas as condições aplicáveis, pode usufruir de determinado tratamento tarifário mais favorável.
Comparar apenas o preço FOB pode fazer o comprador escolher a alternativa aparentemente mais barata, mas que produz um custo final maior.
Por isso, compradores internacionais experientes analisam o custo total da operação.
Como evitar erros no cálculo do Imposto de Importação?
O primeiro cuidado é identificar corretamente o produto.
Depois, é necessário determinar sua NCM e verificar o tratamento tarifário vigente.
Também devem ser analisados país de origem, possíveis acordos comerciais, exceções tarifárias, regimes aduaneiros e características específicas da operação.
Em seguida, o importador precisa determinar adequadamente a base de cálculo e incluir os demais tributos e despesas.
Somente depois disso será possível construir uma estimativa de custo realmente útil para a decisão de compra.
Por que profissionais de comércio exterior precisam dominar esse assunto?
Porque calcular e interpretar custos faz parte da realidade das operações internacionais.
Um profissional pode receber uma cotação de fornecedor estrangeiro e precisar avaliar se a importação é viável.
Para isso, conhecer apenas inglês ou logística não basta.
É necessário compreender NCM, alíquota do Imposto de Importação, valor aduaneiro, Incoterms, frete, regimes aduaneiros, documentação e demais tributos.
Além disso, erros podem representar valores significativos.
Em uma operação de milhões de reais, uma pequena diferença percentual pode alterar consideravelmente o resultado financeiro.
Conclusão
A alíquota do Imposto de Importação não é uma porcentagem fixa aplicada a todas as mercadorias importadas pelo Brasil.
Nas importações pelo regime comum, o primeiro passo para identificá-la é determinar corretamente a NCM do produto e consultar o tratamento tarifário vigente.
A TEC funciona como referência central, mas exceções, Ex-tarifários, quotas, acordos comerciais e outros instrumentos podem alterar o tratamento aplicável.
Além disso, o Imposto de Importação representa apenas uma parte do custo de nacionalização.
Por isso, uma empresa deve calcular a operação completa antes de confirmar uma compra internacional.
Quer aprender a calcular e entender uma importação de verdade?
Saber qual é a alíquota do Imposto de Importação é importante. Porém, no mercado de trabalho, ninguém vai precisar apenas que você saiba definir o II.
As empresas procuram profissionais capazes de entender NCM, impostos, Incoterms, documentos, frete internacional, despacho aduaneiro, importação, exportação e custos da operação — além de conseguir se comunicar com fornecedores e parceiros estrangeiros.
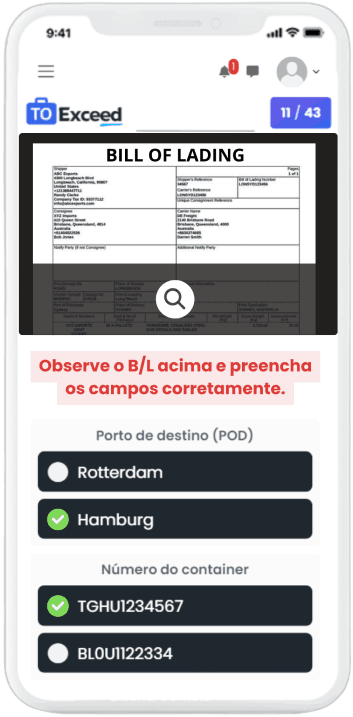
O Curso de Comércio Exterior + Inglês Técnico da Toexceed foi desenvolvido para unir esses conhecimentos em uma formação de apenas 4 meses, com simulador prático e inglês aplicado a e-mails, documentos, ligações, reuniões e negociações internacionais.
Enquanto outros candidatos ficam apenas na teoria, você pode começar a desenvolver conhecimentos muito mais próximos da rotina real de Comércio Exterior.
Não espere uma oportunidade aparecer para descobrir que ainda falta conhecimento prático. Prepare-se antes e aumente suas chances de chegar mais competitivo aos processos seletivos.
Acesse o Curso de Comércio Exterior + Inglês Técnico da Toexceed:
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos



Deixe um comentário