
O perdimento de mercadoria é uma das penalidades mais graves que podem ocorrer no comércio exterior. Em determinadas infrações aduaneiras previstas na legislação, a mercadoria importada pode ficar sujeita à pena de perdimento, fazendo com que o importador perca o bem em favor da União.
Isso é diferente de uma simples mercadoria parada na alfândega. Uma carga pode ficar retida para fiscalização, conferência de documentos ou cumprimento de alguma exigência sem que exista pena de perdimento. Para que o perdimento seja aplicado, é necessário haver enquadramento legal e procedimento administrativo correspondente.
Por isso, quando uma empresa recebe uma comunicação relacionada a perdimento de mercadoria na Receita Federal, é fundamental identificar exatamente qual irregularidade foi apontada, qual dispositivo legal fundamenta a medida e quais possibilidades de defesa existem.
O que é perdimento de mercadoria?
O perdimento de mercadoria é uma sanção administrativa prevista na legislação aduaneira brasileira para determinadas infrações consideradas graves.
Na prática, significa que a pessoa ou empresa pode perder a propriedade da mercadoria envolvida na irregularidade.
A aplicação dessa penalidade não deve ser confundida com cobrança normal de impostos, multa ou atraso no desembaraço aduaneiro.
Uma importação pode, por exemplo, apresentar diferença tributária e gerar necessidade de recolhimento complementar sem necessariamente resultar em perdimento.
Em outras situações, entretanto, a autoridade aduaneira pode entender que os fatos se enquadram em uma hipótese legal que admite a pena de perdimento.
O que significa pena de perdimento?
A pena de perdimento significa que o bem deixa de permanecer à disposição do proprietário em razão de uma infração prevista na legislação.
No comércio exterior, ela aparece principalmente no contexto do controle aduaneiro realizado pela Receita Federal.
O objetivo dessa penalidade é combater irregularidades graves nas operações de importação e exportação, como determinadas situações envolvendo fraude, ocultação, mercadorias proibidas ou outras condutas previstas nas normas aduaneiras.
Entretanto, cada situação precisa ser analisada individualmente. A simples existência de um erro documental não significa automaticamente que haverá perdimento.
Quando ocorre o perdimento de mercadoria?
Existem diversas hipóteses legais capazes de resultar em pena de perdimento de mercadoria. O enquadramento depende das circunstâncias concretas da operação.
Entre situações que podem gerar problemas graves estão casos envolvendo mercadorias proibidas ou determinadas irregularidades na importação, além de situações de fraude ou ocultação identificadas pela fiscalização.
Um tema particularmente relevante no comércio exterior empresarial é a interposição fraudulenta, quando a fiscalização identifica circunstâncias que podem indicar ocultação do verdadeiro comprador, vendedor ou responsável pela operação.
Também existem hipóteses específicas relacionadas ao abandono de mercadorias.
Por isso, não é recomendável concluir que determinada situação necessariamente resultará em perdimento apenas porque a carga foi retida.
Mercadoria retida significa perdimento?
Não.
Essa é uma das distinções mais importantes para quem acompanha uma importação.
Uma mercadoria retida pela Receita Federal pode estar simplesmente passando por uma fiscalização mais detalhada. A autoridade aduaneira também pode solicitar documentos ou esclarecimentos antes de concluir o procedimento.
Portanto:
mercadoria retida ≠ mercadoria perdida.
Da mesma forma, uma encomenda que aparece como “em inspeção pela alfândega” não está necessariamente sujeita à pena de perdimento.
A situação se torna mais séria quando existe uma comunicação formal indicando a identificação de uma infração e a possibilidade ou aplicação da penalidade correspondente.
Perdimento de mercadoria por declaração falsa ou informação incorreta
As informações prestadas em uma operação de comércio exterior precisam representar corretamente a transação realizada.
Dados relacionados à mercadoria, quantidade, valor, origem, classificação e participantes da operação podem ser relevantes para a fiscalização.
Entretanto, existe uma diferença importante entre um erro passível de correção ou penalidade específica e uma conduta caracterizada pela legislação como suficientemente grave para justificar o perdimento.
Por isso, uma informação incorreta não deve ser automaticamente tratada como fraude.
A autoridade precisa analisar os fatos e enquadrá-los na legislação aplicável.
Perdimento de mercadoria e interposição fraudulenta
A interposição fraudulenta é um dos assuntos mais delicados da fiscalização aduaneira.
Em termos gerais, o problema surge quando existe ocultação de participantes relevantes da operação mediante determinados mecanismos considerados fraudulentos pela legislação.
Imagine, por exemplo, uma estrutura empresarial em que determinada empresa aparece formalmente como participante da importação, mas a fiscalização encontra elementos indicando que outra pessoa ou organização seria o verdadeiro interessado e que sua participação teria sido deliberadamente ocultada.
Esse tipo de situação exige análise técnica, documental e jurídica.
Por isso, empresas que realizam importações por conta e ordem de terceiros ou importações por encomenda precisam estruturar corretamente suas operações e observar as regras específicas dessas modalidades.
Perdimento por abandono de mercadoria
Outra situação relevante é o abandono de mercadoria na alfândega.
Mercadorias não retiradas ou não submetidas aos procedimentos necessários dentro dos prazos previstos podem ser consideradas abandonadas nas hipóteses estabelecidas pela legislação.
Isso não significa que qualquer atraso de alguns dias provocará automaticamente a perda da carga.
Existem regras e prazos específicos.
Por esse motivo, importadores precisam acompanhar constantemente a chegada das cargas e os procedimentos necessários ao despacho aduaneiro.
Além da questão legal, mercadoria parada também pode gerar despesas de armazenagem, demurrage e outros custos logísticos.
Mercadoria apreendida e pena de perdimento são a mesma coisa?
Não necessariamente.
A apreensão de uma mercadoria pode ser uma medida adotada durante determinado procedimento fiscal. Já o perdimento corresponde à penalidade que pode ser aplicada quando estiver caracterizada uma das hipóteses previstas na legislação.
Essa diferença é importante.
O fato de a mercadoria estar temporariamente indisponível não significa, por si só, que o importador já perdeu definitivamente a propriedade do bem.
É preciso verificar qual documento foi emitido pela fiscalização e em qual estágio se encontra o procedimento administrativo.
Como funciona o processo de perdimento de mercadoria?
Quando a fiscalização identifica fatos que podem justificar a aplicação da pena de perdimento, existe um procedimento administrativo para tratar a situação.
A autoridade registra a irregularidade apontada e sua fundamentação. O interessado deve observar a comunicação recebida, o processo correspondente e os prazos aplicáveis para manifestação ou defesa.
Essa etapa é extremamente importante.
Se uma empresa receber um auto ou termo relacionado ao perdimento, não deve simplesmente ignorar o documento esperando que a mercadoria seja liberada posteriormente.
É necessário compreender exatamente a acusação apresentada.
É possível apresentar defesa contra pena de perdimento?
Dependendo da situação e da fase do procedimento, existem mecanismos administrativos para contestar o enquadramento realizado pela fiscalização.
A defesa precisa ser construída a partir dos fatos e documentos da operação.
Isso pode envolver, por exemplo, contrato comercial, Commercial Invoice, Packing List, comprovantes financeiros, documentos de transporte, registros contábeis, comunicações comerciais e outros elementos capazes de demonstrar como a operação realmente ocorreu.
O ponto central não é simplesmente afirmar que não houve irregularidade. É necessário responder aos fundamentos apresentados pela autoridade.
Como os prazos e consequências podem ser relevantes, casos concretos envolvendo pena de perdimento justificam a análise de um profissional especializado em legislação aduaneira.
O que acontece com a mercadoria depois do perdimento?
Quando o perdimento se torna definitivo, os bens passam a receber a destinação prevista pelas regras aplicáveis à administração de mercadorias apreendidas.
Dependendo da natureza e das condições dos produtos, a destinação pode variar.
Isso significa que uma mercadoria objeto de perdimento não fica indefinidamente armazenada esperando que o antigo proprietário a retire.
Depois da conclusão dos procedimentos correspondentes, a Administração Pública pode dar a destinação legalmente prevista aos bens.
Receita Federal pode aplicar perdimento em compras internacionais?
Compras internacionais destinadas a pessoas físicas também estão sujeitas à fiscalização aduaneira.
Entretanto, novamente é importante separar uma situação comum de fiscalização de uma ocorrência efetivamente grave.
Se um pacote internacional aparece apenas como “em fiscalização aduaneira”, isso não significa que haverá perdimento.
Da mesma forma, receber uma cobrança tributária não significa que a mercadoria foi apreendida.
O consumidor deve verificar a mensagem oficial associada ao rastreamento e identificar se existe alguma exigência específica.
Mercadoria proibida pode sofrer perdimento?
A entrada de determinados produtos no Brasil pode ser proibida ou estar condicionada ao cumprimento de requisitos específicos.
Consequentemente, importar um produto sem observar as regras aplicáveis pode produzir consequências muito mais graves do que simplesmente pagar imposto de importação.
Antes de realizar uma importação comercial, portanto, a empresa precisa verificar não apenas a NCM e os tributos, mas também o tratamento administrativo da mercadoria.
Dependendo do produto, pode haver participação de órgãos anuentes e necessidade de licenças, autorizações ou certificados.
Diferença entre multa aduaneira e perdimento de mercadoria
Uma multa aduaneira representa uma penalidade financeira. O responsável precisa pagar determinado valor em razão da infração identificada.
Já no perdimento de mercadoria, a consequência está relacionada à própria perda do bem.
São penalidades distintas.
Dependendo da irregularidade e das normas aplicáveis, uma operação pode gerar diferentes consequências administrativas e tributárias.
Por isso, o importador não deve presumir que todo problema aduaneiro pode ser solucionado simplesmente pagando uma multa.
Como evitar a pena de perdimento na importação?
A prevenção começa antes mesmo do embarque internacional.
A empresa precisa estruturar corretamente a operação, identificar os verdadeiros participantes, manter documentação consistente e utilizar adequadamente a modalidade de importação escolhida.
Também é essencial conferir cuidadosamente Invoice, Packing List, conhecimento de embarque e demais documentos.
A classificação fiscal da mercadoria merece atenção especial. A NCM influencia tributação, tratamento administrativo e diversas obrigações associadas à importação.
Além disso, pagamentos internacionais e documentos comerciais devem refletir adequadamente a operação efetivamente realizada.
Quando a empresa utiliza trading companies ou outros intermediários, é ainda mais importante compreender as diferenças entre importação própria, por conta e ordem e por encomenda.
O que fazer ao receber uma notificação de perdimento?
Se houver uma comunicação formal indicando pena de perdimento, a prioridade é verificar o documento oficial e identificar o processo correspondente.
Não se baseie apenas no texto resumido apresentado por uma transportadora ou plataforma de rastreamento.
Analise qual autoridade emitiu a comunicação, qual mercadoria está envolvida, qual irregularidade foi apontada, qual fundamento legal foi utilizado e qual prazo foi concedido para manifestação.
Também é importante reunir imediatamente toda a documentação relacionada à importação.
Em uma operação empresarial de valor relevante, procurar um advogado especializado em Direito Aduaneiro ou profissional qualificado para analisar o processo pode ser prudente, especialmente porque perder um prazo administrativo pode prejudicar significativamente a defesa.
Como saber se minha mercadoria realmente está sujeita ao perdimento?
A confirmação deve vir da documentação oficial do procedimento.
Expressões genéricas de rastreamento como “mercadoria na alfândega”, “objeto em fiscalização”, “pedido em inspeção” ou “aguardando liberação aduaneira” não comprovam a aplicação da pena.
Portanto, não entre em pânico apenas porque uma encomenda ficou vários dias na fiscalização.
Por outro lado, se houver referência expressa a apreensão, auto de infração, termo de perdimento ou processo administrativo, a situação merece atenção imediata.
Perdimento de mercadoria é uma penalidade grave
A pena de perdimento de mercadoria está entre as consequências mais sérias de uma irregularidade aduaneira porque pode resultar na perda do próprio bem importado.
Entretanto, ela não deve ser confundida com fiscalização comum, retenção temporária, cobrança de imposto ou solicitação de documentos.
Cada caso precisa ser analisado conforme os fatos, a documentação e o enquadramento legal apresentado pela autoridade aduaneira.
Para empresas que importam regularmente, a melhor estratégia é preventiva: estruturar corretamente a operação, manter documentação consistente, conhecer as modalidades de importação e acompanhar cada etapa do despacho aduaneiro.
Quer dominar importação e Comércio Exterior na prática?
Entender perdimento de mercadoria, fiscalização aduaneira, desembaraço, documentos e processos de importação faz parte da rotina de quem deseja trabalhar profissionalmente com Comércio Exterior.
No treinamento Domine Comércio Exterior e Inglês Técnico em 4 meses, da Toexceed, você aprende comex e inglês técnico aplicados às situações encontradas no mercado.
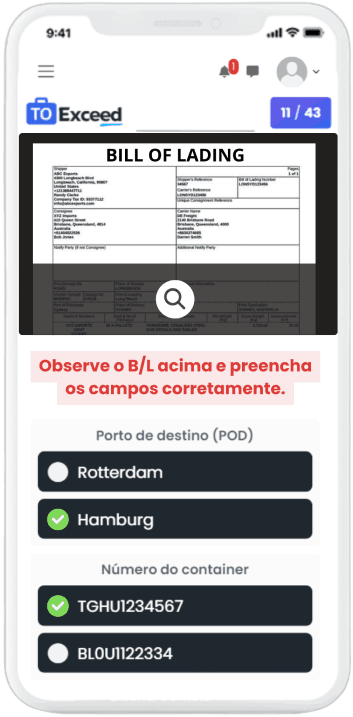
O treinamento inclui simulador prático e ensina a trabalhar com Invoice, Packing List, BL, AWB e outros documentos, além de preparar você para escrever e-mails profissionais, conversar com shipper, consignee, agentes e brokers, acompanhar cargas e resolver problemas de embarques internacionais.
Conheça o curso de Comércio Exterior + Inglês Técnico da Toexceed
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos



Deixe um comentário