
O Recof-Sped é um regime aduaneiro especial que permite a determinadas empresas importar ou adquirir no mercado interno mercadorias com suspensão de tributos para utilização em processos de industrialização. Quando atendidas as condições previstas na legislação, o regime pode proporcionar importantes vantagens tributárias, financeiras e operacionais para empresas que atuam no comércio exterior.
O nome está relacionado ao Regime Aduaneiro Especial de Entreposto Industrial sob Controle Informatizado do Sistema Público de Escrituração Digital. Uma de suas características centrais é utilizar informações da escrituração fiscal digital para permitir o controle das operações realizadas sob o regime.
Na prática, o Recof-Sped pode ser especialmente relevante para empresas industriais que importam insumos, componentes e outras mercadorias utilizadas na produção de bens destinados ao mercado externo ou, observadas as regras aplicáveis, ao mercado interno.
O que é Recof-Sped?
O Recof-Sped é um regime aduaneiro especial de industrialização.
Seu funcionamento permite que empresas habilitadas realizem determinadas operações com suspensão de tributos, mantendo controle adequado das mercadorias admitidas no regime.
A lógica é proporcionar condições tributárias e aduaneiras diferenciadas para empresas que realizam atividades industriais e cumprem os requisitos estabelecidos pela Receita Federal.
O regime está inserido no conjunto de mecanismos utilizados pelo Brasil para facilitar operações de comércio exterior e reduzir determinados impactos financeiros relacionados à aquisição de insumos destinados à industrialização.
O que significa Recof-Sped?
A sigla RECOF deriva do Regime Aduaneiro Especial de Entreposto Industrial sob Controle Informatizado.
A modalidade Recof-Sped utiliza o Sistema Público de Escrituração Digital (Sped) como parte fundamental do controle das operações.
Essa característica diferencia o modelo de outras estruturas históricas do regime que utilizavam sistemas informatizados específicos homologados para controle.
Com o Recof-Sped, informações presentes na escrituração digital da empresa passam a desempenhar papel importante na demonstração e no acompanhamento das operações realizadas.
Como funciona o Recof-Sped?
O funcionamento do Recof-Sped pode ser entendido a partir da entrada de mercadorias no regime, sua utilização no processo produtivo e a posterior destinação dos produtos ou mercadorias.
Uma empresa devidamente habilitada pode admitir determinadas mercadorias com suspensão dos tributos abrangidos pelo regime.
Esses materiais podem ser utilizados em processos de industrialização autorizados.
Posteriormente, a empresa precisa dar às mercadorias ou aos produtos resultantes uma destinação admitida pela legislação.
A operação exige controle rigoroso.
Não basta importar uma mercadoria e simplesmente alegar que ela pertence ao Recof-Sped. A empresa precisa estar habilitada e cumprir as obrigações de controle e escrituração exigidas.
Quais tributos podem ser suspensos no Recof-Sped?
Um dos maiores atrativos do regime é justamente a suspensão tributária.
Nas operações abrangidas e observadas as condições legais, podem existir suspensões relacionadas a tributos federais incidentes na importação e na aquisição de determinados insumos no mercado interno.
A aplicação concreta depende da mercadoria, da operação e da legislação vigente.
É importante entender o significado de suspensão.
Suspensão não significa automaticamente isenção definitiva.
Inicialmente, a exigibilidade do tributo fica suspensa. A destinação posterior da mercadoria determinará o tratamento tributário definitivo, conforme as regras do regime.
Suspensão e isenção são a mesma coisa no Recof-Sped?
Não.
Essa diferença é fundamental para compreender o regime.
Na suspensão, o tributo não é exigido naquele momento porque a operação está submetida a determinada condição ou regime especial.
Já a isenção corresponde a uma hipótese legal em que o tributo deixa de ser exigido conforme os requisitos estabelecidos em lei.
Portanto, quando se diz que uma empresa utiliza o Recof-Sped para importar com suspensão de tributos, isso não significa que os impostos simplesmente desapareceram.
A empresa precisa cumprir as condições previstas para dar o tratamento adequado aos tributos suspensos.
Quais mercadorias podem entrar no Recof-Sped?
O regime está relacionado principalmente a mercadorias utilizadas em processos de industrialização.
Dependendo da operação e do enquadramento legal, podem estar envolvidos insumos, partes, peças, componentes e outros materiais necessários à atividade industrial.
Entretanto, a empresa não deve considerar que qualquer mercadoria importada pode automaticamente ser admitida no regime.
É necessário verificar se a operação e o produto atendem às condições estabelecidas pela legislação.
A classificação fiscal correta também é fundamental para a análise aduaneira e tributária.
Quais operações de industrialização podem ser realizadas?
O Recof-Sped está ligado à utilização das mercadorias em processos industriais previstos nas normas aplicáveis.
Esses processos podem envolver diferentes formas de transformação ou utilização industrial dos materiais admitidos.
Por isso, antes de implementar o regime, a empresa precisa mapear detalhadamente seu processo produtivo.
Ela deve conseguir demonstrar, por exemplo, quais materiais entraram, como foram utilizados e qual foi a destinação dos produtos resultantes.
Esse controle é uma das bases para a conformidade do Recof-Sped.
Quem pode utilizar o Recof-Sped?
O Recof-Sped não é um regime utilizado automaticamente por qualquer importador.
A empresa interessada precisa atender aos requisitos estabelecidos pela Receita Federal e solicitar sua habilitação conforme os procedimentos vigentes.
Entre os aspectos relevantes estão regularidade fiscal, escrituração adequada, capacidade de controle das operações e cumprimento das condições previstas na regulamentação.
Os requisitos podem sofrer alterações normativas. Portanto, uma empresa interessada no regime deve consultar as regras vigentes no momento da habilitação.
Como conseguir habilitação no Recof-Sped?
A utilização do regime depende de habilitação perante a Receita Federal.
Antes de solicitar a habilitação, a empresa deve verificar se atende às condições exigidas.
Também é recomendável realizar um diagnóstico interno.
A empresa precisa saber se seus processos fiscais, contábeis, produtivos, logísticos e aduaneiros conseguem produzir as informações necessárias para controlar corretamente as mercadorias.
Depois disso, o pedido deve seguir o procedimento definido pela Receita Federal.
A habilitação não deve ser tratada apenas como uma formalidade burocrática. A empresa precisará manter conformidade depois de começar a utilizar o regime.
Qual é a relação entre Recof-Sped e EFD ICMS/IPI?
A Escrituração Fiscal Digital — EFD ICMS/IPI possui grande importância no Recof-Sped.
Ela registra informações fiscais relacionadas às operações da empresa e permite que os dados sejam utilizados no controle do regime.
Por isso, a qualidade da escrituração é fundamental.
Erros de cadastro, movimentações inconsistentes ou registros fiscais incorretos podem dificultar a comprovação da utilização e destinação das mercadorias admitidas.
Nesse sentido, Recof-Sped não é responsabilidade exclusiva da equipe de comércio exterior.
As áreas fiscal, contábil, tributária, logística, produção e tecnologia podem precisar trabalhar de maneira integrada.
Qual é a diferença entre Recof e Recof-Sped?
Embora os nomes sejam semelhantes, existe uma diferença importante relacionada ao modelo de controle.
O Recof tradicional foi estruturado com utilização de sistema informatizado específico para controle das mercadorias submetidas ao regime.
O Recof-Sped, por sua vez, utiliza informações provenientes do Sistema Público de Escrituração Digital dentro da estrutura de controle prevista para essa modalidade.
Essa mudança contribuiu para tornar o regime acessível a empresas que conseguem cumprir suas obrigações por meio da estrutura baseada no Sped, sem depender exatamente do mesmo modelo tecnológico utilizado no Recof tradicional.
Recof-Sped e Drawback são a mesma coisa?
Não.
Recof-Sped e Drawback são regimes diferentes, embora ambos possam proporcionar benefícios relevantes para empresas exportadoras.
O Drawback está tradicionalmente relacionado à aquisição ou importação de insumos empregados na produção de bens destinados à exportação, conforme a modalidade utilizada e suas respectivas regras.
O Recof-Sped possui estrutura própria de entreposto industrial, controle e destinação das mercadorias.
Dependendo do perfil da empresa, um regime pode apresentar vantagens operacionais maiores que o outro.
Por isso, a decisão deve considerar fluxo de importações, exportações, produção, mercado interno, estrutura fiscal e capacidade de controle.
Quais são as vantagens do Recof-Sped?
O principal benefício está relacionado ao fluxo de caixa.
Imagine uma indústria que importa milhões de reais em componentes todos os meses.
Sem um regime especial, determinados tributos podem precisar ser recolhidos no momento da importação.
Isso significa desembolsar recursos antes mesmo de os componentes serem transformados em produtos e vendidos.
Com o Recof-Sped, quando a operação estiver corretamente enquadrada, a suspensão tributária pode reduzir essa necessidade imediata de caixa.
Em operações de grande volume, o impacto financeiro pode ser significativo.
Recof-Sped reduz o custo da importação?
Pode proporcionar benefícios tributários e financeiros importantes, mas é necessário analisar corretamente o conceito de “redução de custo”.
A suspensão dos tributos melhora principalmente o fluxo financeiro da empresa.
Dependendo da destinação da mercadoria e das regras aplicáveis, o tratamento tributário poderá posteriormente resultar em extinção da obrigação suspensa ou recolhimento correspondente.
Portanto, uma análise econômica do Recof-Sped deve considerar todo o ciclo da operação.
Não basta olhar apenas para o momento da importação.
O que acontece quando o produto é exportado?
A exportação é uma destinação especialmente relevante dentro da lógica dos regimes aduaneiros voltados à industrialização.
Quando os insumos admitidos no regime são utilizados corretamente na produção e os produtos resultantes recebem destinação compatível com as regras do Recof-Sped, os tributos anteriormente suspensos recebem o tratamento previsto pela legislação.
Esse mecanismo ajuda a evitar que determinados tributos incidentes sobre insumos onerem produtos destinados ao mercado internacional.
Consequentemente, pode contribuir para a competitividade das empresas exportadoras brasileiras.
É possível vender produtos no mercado interno usando Recof-Sped?
O regime não significa que tudo obrigatoriamente precise ser exportado em qualquer circunstância.
Existem regras para destinações permitidas, inclusive situações relacionadas ao mercado interno.
Porém, a nacionalização ou destinação doméstica pode produzir consequências tributárias.
Nesses casos, pode ser necessário recolher os tributos anteriormente suspensos, observando as regras e prazos aplicáveis.
Esse é outro motivo pelo qual o controle de estoque e produção precisa ser extremamente preciso.
A empresa deve saber quais insumos foram utilizados em produtos exportados e quais foram destinados ao mercado doméstico.
Quanto tempo a mercadoria pode permanecer no Recof-Sped?
O regime estabelece prazos para permanência e destinação das mercadorias.
Esses prazos precisam ser acompanhados cuidadosamente pela empresa.
Deixar mercadorias sem destinação adequada depois do período permitido pode gerar problemas tributários e aduaneiros.
Por isso, empresas que utilizam Recof-Sped normalmente precisam de controles que permitam identificar antecipadamente mercadorias próximas do vencimento do prazo.
Não é recomendável administrar o regime apenas quando chega o momento de prestar informações ao Fisco.
O acompanhamento deve ser contínuo.
O que acontece se a empresa descumprir as regras?
A utilização de um regime aduaneiro especial exige responsabilidade.
Se a empresa deixar de cumprir condições, prazos ou obrigações, podem surgir exigências tributárias e outras consequências previstas na legislação.
Dependendo da irregularidade, podem ser cobrados tributos que estavam suspensos, além dos acréscimos e penalidades aplicáveis ao caso.
Por isso, o benefício financeiro do Recof-Sped precisa vir acompanhado de uma estrutura sólida de compliance aduaneiro e fiscal.
Como controlar o estoque no Recof-Sped?
O controle de estoque é um dos pontos mais importantes.
A empresa precisa conseguir relacionar entradas, movimentações, consumo industrial, produção e destinação das mercadorias.
Imagine uma indústria que importe milhares de componentes diferentes.
Alguns serão utilizados em produtos exportados. Outros poderão ser incorporados a produtos vendidos no mercado nacional. Também pode haver perdas, resíduos, devoluções e outras movimentações.
Sem rastreabilidade, torna-se difícil demonstrar o tratamento correto de cada item.
Por isso, cadastro de materiais, NCM, unidades de medida e registros de produção precisam ser consistentes entre os diferentes sistemas da empresa.
Quais áreas da empresa participam do Recof-Sped?
Embora o nome esteja diretamente associado ao comércio exterior, o regime exige integração entre várias áreas.
O setor de importação controla a entrada internacional.
A área fiscal cuida da escrituração e dos documentos fiscais.
Produção registra o consumo dos materiais.
Estoque e logística controlam as movimentações físicas.
Contabilidade registra os impactos correspondentes.
Tecnologia garante integração e qualidade dos dados.
Compliance verifica se os procedimentos seguem as regras estabelecidas.
Consequentemente, implementar o Recof-Sped exige um projeto multidisciplinar.
Vale a pena utilizar o Recof-Sped?
Depende do perfil da empresa.
Para uma indústria com volume significativo de importações e exportações, a economia financeira proporcionada pela suspensão tributária pode justificar os custos de implantação e manutenção dos controles.
Para uma empresa com poucas operações, o benefício pode ser menor.
Uma análise de viabilidade deve considerar volume anual importado, tributos envolvidos, percentual exportado, ciclo de produção, capital de giro e custo necessário para manter o regime em conformidade.
Uma boa decisão deve ser baseada em números.
Exemplo de Recof-Sped na prática
Imagine uma fabricante brasileira que importe componentes eletrônicos utilizados na fabricação de equipamentos.
Em vez de recolher imediatamente determinados tributos na admissão dos componentes, a empresa habilitada utiliza o Recof-Sped e realiza a operação com suspensão, conforme as condições do regime.
Os componentes entram no estoque e posteriormente são consumidos na produção.
Parte dos equipamentos fabricados é exportada. Outra parte é vendida no Brasil.
A empresa precisa controlar a destinação dos insumos correspondentes.
Para aqueles relacionados às operações de exportação, aplica-se o tratamento previsto pelo regime. Para as destinações ao mercado interno, devem ser observadas as regras de nacionalização e recolhimento correspondentes.
Esse exemplo mostra que o benefício depende diretamente de controle e rastreabilidade.
Recof-Sped exige conhecimento de comércio exterior?
Sim.
Embora áreas fiscais e contábeis tenham participação fundamental, os profissionais de comércio exterior precisam compreender como o regime interfere nas importações.
Eles podem lidar com classificação fiscal, documentos comerciais, declarações aduaneiras, regimes especiais, desembaraço e destinação das mercadorias.
Um erro no início da operação pode repercutir posteriormente na escrituração e no controle do regime.
Por isso, profissionais que trabalham em indústrias exportadoras podem encontrar no conhecimento sobre Recof-Sped, Drawback e outros regimes aduaneiros especiais um diferencial importante.
Conclusão
O Recof-Sped é um regime aduaneiro especial voltado a empresas industriais que permite, quando cumpridas as condições previstas na legislação, admitir mercadorias com suspensão de tributos para utilização em processos de industrialização.
Sua principal vantagem está na possibilidade de reduzir o desembolso tributário imediato e melhorar o fluxo de caixa das empresas, especialmente em operações com volumes relevantes de importação e exportação.
Entretanto, o benefício exige controle.
Estoque, produção, documentos fiscais, importações, exportações e escrituração precisam estar integrados para que a empresa consiga demonstrar corretamente a utilização e destinação das mercadorias.
Assim, o Recof-Sped não deve ser visto apenas como uma forma de suspender impostos. Trata-se de um regime aduaneiro que exige gestão fiscal, logística e operacional estruturada.
Quer dominar regimes aduaneiros e Comércio Exterior na prática?
Entender Recof-Sped, Drawback, regimes aduaneiros, importação, exportação e desembaraço aduaneiro pode fazer uma grande diferença para quem pretende crescer profissionalmente em comércio exterior.
No treinamento Domine Comércio Exterior e Inglês Técnico em 4 meses, você aprende as atividades de comex na prática e desenvolve simultaneamente o inglês utilizado no mercado internacional.
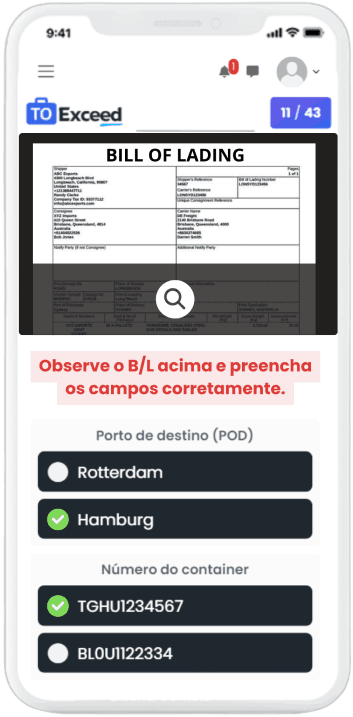
Com o simulador prático, você aprende a trabalhar com Invoice, Packing List, BL, AWB, certificados, declarações e outros documentos, além de praticar inglês técnico para e-mails, ligações, reuniões, negociações e acompanhamento de embarques.
Em vez de conhecer apenas siglas e conceitos, desenvolva habilidades para entender como uma operação internacional funciona no dia a dia.
Conheça o curso de Comércio Exterior + Inglês Técnico da Toexceed
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos



Deixe um comentário