
No dinâmico cenário do comércio exterior, nem toda mercadoria enviada para fora do país segue um caminho definitivo. Situações como recusa do comprador internacional, defeitos de fabricação, necessidade de reparos ou o encerramento de feiras e exposições no exterior exigem que a carga faça o caminho de volta. É nesse cenário que entra o processo de retorno de exportação.
Diferente de uma importação comum, o retorno de exportação de mercadoria nacionalizada ou nacional possui regras aduaneiras e fiscais muito específicas no Brasil. Se você atua na gestão de comércio exterior, entender detalhadamente o funcionamento legal desse fluxo é fundamental para evitar custos tributários desnecessários e multas pesadas da Receita Federal.
Neste guia completo, explicaremos o conceito, as principais modalidades de retorno, a legislação aplicável e como realizar esse processo de forma segura e econômica.
O que é o Retorno de Exportação?
Em termos simples, o retorno de exportação refere-se ao reingresso de mercadoria brasileira (ou nacionalizada) que havia sido enviada para o exterior. Esse processo pode acontecer por diversos motivos de ordem comercial, técnica ou logística, e a legislação aduaneira brasileira o classifica sob diferentes regimes para garantir que as empresas não sejam penalizadas fiscalmente por trazerem de volta um produto que já é seu.
Quando uma mercadoria retorna ao país de origem, o maior receio dos exportadores é ter que pagar novamente todos os impostos de importação (como o II, IPI, PIS/Cofins-Importação e ICMS). Felizmente, a Receita Federal do Brasil prevê mecanismos de isenção e suspensão tributária para esses casos, desde que o exportador comprove os motivos do retorno e siga os tritos trâmites legais do desembaraço aduaneiro.
Diferença entre Devolução de Mercadoria e Retorno de Exportação Temporária
Existem duas situações principais que caracterizam a volta do produto ao território nacional:
- Retorno de mercadoria exportada em definitivo (Devolução): Ocorre quando a venda foi cancelada pelo cliente estrangeiro por motivos de defeito, avaria, não conformidade com as especificações contratuais ou alteração na regulamentação de importação do país de destino.
- Retorno de exportação temporária: Acontece quando a mercadoria foi enviada ao exterior com um prazo previamente determinado de permanência fora do país, sob o regime aduaneiro especial de Exportação Temporária. Os exemplos mais comuns incluem o envio de máquinas para conserto, manutenção, calibração ou bens destinados a feiras de negócios, eventos culturais e exposições científicas.
Como Funciona a Legislação para Retorno de Mercadoria Exportada?
Para que o reingresso da mercadoria seja isento de tributos na entrada do país, o exportador deve estar muito bem respaldado documentalmente. A principal base legal para esse procedimento está disposta no Regulamento Aduaneiro brasileiro (Decreto nº 6.759/2009).
De acordo com o artigo 70 do Regulamento Aduaneiro, a mercadoria enviada ao exterior que retornar ao país não é considerada importação para fins de incidência do Imposto de Importação, desde que o reingresso ocorra por fatores alheios à vontade do exportador brasileiro.
Hipóteses legais de isenção de tributos no retorno de exportação:
- Mercadoria devolvida por defeito técnica: Quando o produto apresenta defeito de fabricação e precisa retornar para reparo ou substituição por parte do fabricante brasileiro.
- Inadequação às regras do país importador: Caso ocorra alguma mudança repentina na legislação alfandegária do país de destino que impeça a entrada do produto nacional.
- Guerra, calamidade ou força maior: Fatores externos de força maior que inviabilizem a entrega ou a comercialização da mercadoria no exterior.
- Resolução de contrato por inadimplemento: Quando o comprador estrangeiro desiste do negócio ou deixa de cumprir com as obrigações financeiras acordadas, motivando o retorno do bem para evitar prejuízo total ao exportador brasileiro.
O Passo a Passo para o Desembaraço Aduaneiro no Retorno de Exportação
O processo de reimportação exige extrema atenção técnica, pois qualquer inconsistência nas informações prestadas à Receita Federal pode resultar no bloqueio da carga no porto ou aeroporto.
1. Comprovação do vínculo com a Exportação Original
O primeiro passo crucial é comprovar que a mercadoria que está voltando ao Brasil é exatamente a mesma que saiu. O importador (que neste caso é o próprio exportador original) deve apresentar a Declaração de Exportação (DE/DU-E) original que amparou a saída dos bens. Números de série, marcas, modelos e especificações técnicas descritas nos documentos de saída devem bater perfeitamente com os de entrada.
2. Emissão de Documentos Fiscais de Entrada
Para a regularização fiscal, a empresa brasileira deve emitir uma Nota Fiscal de Entrada. Essa nota fiscal servirá para registrar o retorno físico do estoque e amparar o transporte interno do ponto de desembarque aduaneiro até o estabelecimento da empresa. É essencial utilizar o Código Fiscal de Operações e Prestações (CFOP) correto para essa movimentação (como o CFOP 1.201 ou 2.201, dependendo do caso).
3. Registro da Declaração de Importação de Retorno
Mesmo sendo uma mercadoria nacional retornando, o processo de desembaraço ocorre por meio do registro de uma Declaração de Importação (DI) ou Duimp no Portal Único Siscomex. A declaração deve ser preenchida sob a fundamentação legal de reimportação/retorno, vinculando a DU-E de origem e detalhando o motivo da devolução.
Cuidados Importantes no Retorno de Exportação Temporária
Se a sua empresa enviou um maquinário ou equipamento para manutenção ou demonstração em feiras no exterior, o retorno de exportação temporária exige um controle rígido de prazos.
O regime aduaneiro especial de exportação temporária fixa um limite de tempo para que o bem permaneça no exterior. Caso esse prazo expire sem que a empresa solicite a prorrogação junto à Receita Federal ou comprove o reingresso, a exportação temporária é considerada automaticamente convertida em definitiva. Isso pode gerar implicações tributárias e multas por descumprimento do regime acordado.
Além disso, se o equipamento passou por manutenção ou reparo no exterior que agregou valor ao bem (por exemplo, a troca de uma peça desgastada por uma nova mais moderna), o imposto de importação poderá incidir proporcionalmente sobre o valor adicionado na manutenção. Esse processo é conhecido como admissão sob o regime de aperfeiçoamento ativo ou passivo.
Problemas Comuns no Retorno de Cargas e Como Evitá-los
A alfândega brasileira é rigorosa com processos de retorno, pois o fisco monitora de perto tentativas de fraude em que empresas tentam importar bens estrangeiros se passando por produtos nacionais em retorno. Por isso, preste atenção aos principais gargalos:
- Falta de rastreabilidade de números de série: Se a sua mercadoria não possui identificação individualizada clara na DU-E de saída, a fiscalização aduaneira poderá contestar que se trata do mesmo produto no retorno. Certifique-se de detalhar marcas e números de série desde a saída física da fábrica.
- Avarias físicas não registradas: Se o produto foi danificado no exterior e está retornando por esse motivo, garanta que o laudo técnico do vistoriador internacional e as fotos estejam anexados ao processo de reimportação para justificar as condições físicas da carga na vistoria alfandegária.
- Erros na Invoice de devolução: A Invoice emitida pelo parceiro estrangeiro para acompanhar o retorno deve declarar expressamente que se trata de uma devolução (“Returned Goods” ou “De-exportation of goods”), evitando termos que sugiram uma venda comercial tradicional.
Conclusão: Organização e Conhecimento Técnico Evitam Custos
O retorno de exportação não precisa ser um pesadelo logístico ou um ralo de dinheiro para o seu caixa. Com o devido conhecimento da legislação, documentação alinhada de ponta a ponta e a rastreabilidade perfeita das mercadorias, a sua empresa consegue reingressar os produtos de forma ágil, em conformidade com o Regulamento Aduaneiro e totalmente livre de tributação indevida.
Para atuar com maestria nessas e em outras operações complexas do comércio exterior, contar com profissionais capacitados que dominem as normas nacionais e saibam negociar eficientemente com parceiros internacionais é o diferencial competitivo definitivo.
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comex
- Inglês técnico para e-mails, ligações, reuniões e documentos
Aprenda a trocar e-mails importantes
Chega de copiar e colar. Com o nosso simulador prático, você aprende a escrever e-mails reais do dia a dia do comex, com vocabulário e estrutura profissional. Fale com shipper, cnee, agentes e brokers. Esqueça o tradutor: escreva como um profissional.
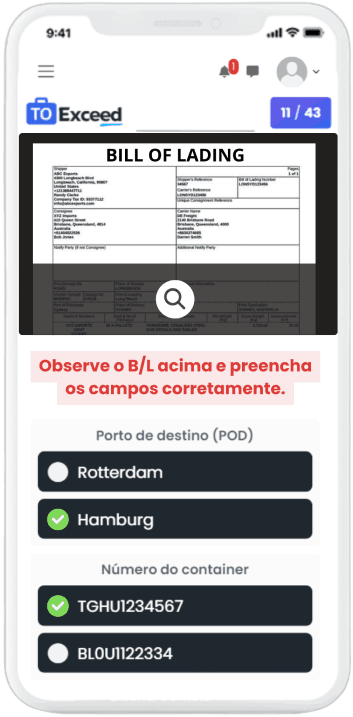
Aprenda a emitir e interpretar documentos
Você já sentiu aquele frio na barriga ao ver um BL, Invoice ou Packing List e não saber exatamente o que fazer? Aprenda a ler, entender e preencher os documentos essenciais do comex.
- Invoice, Packing List, BL, AWB, Certificados e muito mais
- Como interpretar e preencher cada campo sem erros
- Declarações, licenças, relatórios e termos técnicos.
Fale ao telefone sem medo e com confiança
Chega de travar na hora de atender uma ligação ou de ficar repetindo as mesmas frases básicas. Aprenda na prática a se comunicar de forma profissional.
- Perguntar status de carga e lidar com discrepâncias
- Tirar dúvidas e resolver problemas de embarques
- Fazer negociações e pedidos de compra
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos


Deixe um comentário