
A transferência bancária internacional é uma operação utilizada para enviar ou receber dinheiro entre contas localizadas em países diferentes. Ela pode ser realizada por pessoas físicas e empresas para diversas finalidades, como pagamento de fornecedores no exterior, recebimento de exportações, manutenção de residentes, pagamento de serviços, investimentos e outras operações internacionais.
Para quem trabalha com comércio exterior, entender como funciona uma transferência bancária internacional é especialmente importante. Uma importação não termina quando o fornecedor envia uma Invoice: é necessário compreender como realizar o pagamento, quais informações bancárias são exigidas, quais custos podem surgir e como identificar corretamente o beneficiário da transferência.
Termos como SWIFT, BIC, IBAN, banco intermediário, câmbio, beneficiary e bank details aparecem frequentemente nessas operações. A seguir, entenda o que significam e como funciona o processo.
O que é transferência bancária internacional?
A transferência bancária internacional é a movimentação de recursos entre remetente e beneficiário quando a operação envolve países diferentes.
Imagine uma empresa brasileira que compra US$ 20.000 em mercadorias de um fornecedor estrangeiro.
O fornecedor envia suas informações bancárias e as condições de pagamento. A empresa brasileira precisa contratar a operação de câmbio e providenciar o envio dos recursos conforme a estrutura aplicável.
O fornecedor recebe o dinheiro em sua conta no exterior.
Embora pareça semelhante a uma transferência bancária nacional, a operação internacional possui elementos adicionais, principalmente por envolver moedas, instituições financeiras, regulamentação cambial e sistemas internacionais de comunicação e pagamento.
Como funciona uma transferência bancária internacional?
O procedimento exato depende da instituição utilizada e da natureza da operação, mas normalmente começa com a identificação do motivo do pagamento.
Em seguida, são informados os dados do beneficiário no exterior.
Entre as informações que podem ser solicitadas estão nome do beneficiário, banco, número ou identificação da conta, código SWIFT/BIC e outros dados bancários exigidos no país de destino.
Também pode ser necessário apresentar documentos que comprovem a finalidade da transferência.
Em uma importação, por exemplo, documentos comerciais relacionados à compra podem ser relevantes para a operação.
A instituição responsável analisa os dados, realiza os procedimentos cambiais necessários e encaminha os recursos pela estrutura bancária correspondente.
Como fazer uma transferência bancária internacional?
Antes de enviar o dinheiro, obtenha os dados bancários diretamente do beneficiário e confira cuidadosamente todas as informações.
O procedimento normalmente envolve estas etapas:
- identificar o beneficiário;
- obter os dados bancários internacionais;
- informar o valor e a moeda da operação;
- declarar a finalidade da transferência;
- apresentar documentos quando exigidos;
- verificar a taxa de câmbio e as tarifas;
- confirmar a operação;
- acompanhar o processamento até o recebimento.
Em operações empresariais, especialmente no comércio exterior, é importante que as informações financeiras sejam coerentes com a operação comercial correspondente.
Quais dados são necessários para transferência bancária internacional?
Os dados variam de acordo com o país e o banco de destino.
Normalmente podem ser solicitadas informações como:
- nome completo ou razão social do beneficiário;
- endereço do beneficiário, quando exigido;
- nome do banco;
- endereço ou identificação do banco;
- número da conta;
- SWIFT/BIC;
- IBAN, quando utilizado;
- moeda;
- finalidade da transferência;
- informações adicionais exigidas pela instituição.
Para empresas, é comum receber um documento ou seção da Invoice com bank details, ou seja, os dados bancários do fornecedor.
Essas informações devem ser conferidas cuidadosamente antes do pagamento.
O que é código SWIFT em uma transferência internacional?
O SWIFT/BIC é um código utilizado para identificar instituições financeiras dentro do sistema internacional correspondente.
Ele ajuda a direcionar corretamente as instruções relacionadas à transferência.
Por isso, fornecedores internacionais frequentemente apresentam informações como:
Beneficiary Bank
SWIFT/BIC
Account Number
Beneficiary Name
Quando uma empresa brasileira precisa pagar um fornecedor no exterior, esses dados podem fazer parte das instruções bancárias fornecidas pelo beneficiário.
O que é IBAN?
IBAN significa International Bank Account Number.
É um padrão utilizado para identificar contas bancárias em diversos países.
Ele é particularmente comum em operações envolvendo países europeus, embora seu uso não esteja limitado exclusivamente à Europa.
O IBAN não deve ser confundido com o SWIFT.
De forma simplificada, o IBAN está relacionado à identificação padronizada da conta, enquanto o SWIFT/BIC identifica a instituição financeira dentro do sistema correspondente.
Dependendo do destino da transferência, ambos podem ser necessários.
SWIFT e IBAN são a mesma coisa?
Não.
Essa é uma dúvida frequente de quem realiza sua primeira transferência internacional.
SWIFT/BIC e IBAN cumprem funções diferentes.
O código SWIFT/BIC identifica a instituição financeira, enquanto o IBAN é uma estrutura padronizada para identificação de uma conta nos países que utilizam esse sistema.
Além disso, existem países que utilizam outros códigos e padrões bancários.
Por isso, não existe uma lista universal de informações que possa ser utilizada para qualquer transferência internacional.
Os dados devem ser obtidos de acordo com o país, banco e operação.
O que é banco intermediário na transferência internacional?
Nem sempre o banco remetente possui uma relação direta que permita encaminhar os recursos imediatamente ao banco do beneficiário.
Nessas situações, uma ou mais instituições podem participar do caminho do dinheiro.
Essas instituições são frequentemente chamadas de bancos intermediários ou correspondentes.
Imagine, de forma simplificada:
Banco do remetente → banco intermediário → banco do beneficiário.
A participação de intermediários pode influenciar custos e tempo de processamento.
Por isso, em determinadas transferências, o valor efetivamente recebido pelo beneficiário pode ser diferente do valor inicialmente enviado, dependendo da estrutura de despesas utilizada.
Quanto custa uma transferência bancária internacional?
O custo de uma transferência bancária internacional não depende apenas de uma única tarifa.
Podem existir diferentes componentes, como tarifa da instituição, custo relacionado ao câmbio, despesas de instituições intermediárias e tributos aplicáveis à operação.
Por isso, antes de enviar dinheiro para o exterior, é melhor comparar o custo total do que observar somente uma tarifa anunciada.
Uma instituição pode cobrar uma tarifa de transferência aparentemente pequena, mas utilizar uma taxa de câmbio menos favorável.
Outra pode cobrar uma tarifa maior e oferecer condições cambiais diferentes.
O que importa é quanto será efetivamente desembolsado e quanto chegará ao beneficiário.
Taxa de câmbio na transferência bancária internacional
A taxa de câmbio é um dos principais elementos de uma transferência internacional quando existe conversão entre moedas.
Imagine que uma empresa brasileira precise pagar US$ 10.000 a um fornecedor.
Ela possui recursos em reais e precisa realizar uma operação que resulte no pagamento em dólares.
O custo em reais dependerá da taxa efetivamente utilizada na operação, além das demais despesas correspondentes.
Por isso, pequenas diferenças cambiais podem representar valores significativos em transferências maiores.
Em pagamentos empresariais de grande volume, acompanhar o câmbio torna-se ainda mais importante.
Existe IOF na transferência internacional?
A incidência e a alíquota de IOF — Imposto sobre Operações Financeiras dependem da natureza e do enquadramento da operação cambial.
Por isso, não é correto afirmar que qualquer transferência internacional possui sempre a mesma alíquota.
A finalidade da remessa é relevante.
Uma transferência relacionada a determinada finalidade pode receber tratamento diferente de outra operação.
Além disso, regras tributárias e cambiais podem ser alteradas. Para uma transferência concreta, o ideal é verificar o enquadramento e a alíquota vigentes no momento da contratação.
Quanto tempo demora uma transferência bancária internacional?
Não existe um prazo único.
O processamento pode depender das instituições envolvidas, país de destino, moeda, horário da contratação, necessidade de bancos intermediários, verificações de compliance e eventuais diferenças de calendário bancário.
Algumas transferências são processadas rapidamente, enquanto outras podem levar alguns dias úteis.
Feriados também merecem atenção.
Um dia útil no Brasil pode coincidir com um feriado bancário no país do beneficiário, afetando o processamento.
Como receber uma transferência bancária internacional?
Quem vai receber dinheiro do exterior também precisa fornecer os dados corretos ao remetente.
Dependendo da instituição e da operação, o beneficiário brasileiro pode precisar informar dados bancários e outras informações necessárias para que o pagamento seja identificado e processado.
Também poderá ser necessário indicar a natureza do recebimento e apresentar documentação comprobatória.
Uma empresa exportadora, por exemplo, deve manter seus documentos comerciais organizados para relacionar corretamente o recebimento à operação correspondente.
Transferência bancária internacional para pagamento de importação
No comércio exterior, a transferência internacional é muito utilizada para pagamento de fornecedores estrangeiros.
Imagine uma empresa brasileira comprando mercadorias de um fabricante chinês.
O fornecedor pode negociar condições como pagamento antecipado, pagamento parcial antes da produção e saldo em outro momento, ou outras condições comerciais.
Depois da negociação, o importador recebe os dados bancários do fornecedor.
Antes de realizar o pagamento, é fundamental conferir se o nome do beneficiário e os dados bancários são compatíveis com a negociação realizada.
Essa conferência ajuda a reduzir riscos financeiros.
Cuidado com alteração de dados bancários por e-mail
Um dos maiores cuidados em pagamentos internacionais envolve fraudes com alteração de dados bancários.
Imagine que uma empresa negocie durante semanas com um fornecedor.
Pouco antes do pagamento, chega um e-mail aparentemente legítimo:
“Our bank account has changed. Please use the new bank details.”
Realizar imediatamente uma transferência de alto valor para a nova conta pode ser extremamente arriscado.
Contas de e-mail podem ser comprometidas, e criminosos podem tentar substituir as instruções bancárias legítimas.
Quando houver alteração inesperada de dados, a empresa deve confirmar a informação por um canal independente e confiável já conhecido.
Quanto maior o valor da transferência, maior deve ser o rigor do procedimento de validação.
O que significa beneficiary em uma transferência internacional?
Beneficiary significa beneficiário.
É a pessoa ou empresa que receberá os recursos.
Em uma importação, normalmente será a empresa estrangeira indicada como recebedora do pagamento, conforme a estrutura comercial e financeira da operação.
Também podem aparecer termos como:
Beneficiary Name — nome do beneficiário;
Beneficiary Address — endereço do beneficiário;
Beneficiary Bank — banco do beneficiário;
Beneficiary Account — conta do beneficiário.
Esse vocabulário aparece frequentemente em documentos e e-mails de comércio exterior.
O que significa bank details?
Bank details significa dados bancários.
Quando um fornecedor escreve:
“Please find our bank details below”
ele está informando os dados necessários para o pagamento.
Esses dados podem incluir banco, beneficiário, conta, SWIFT/BIC, IBAN e outras informações.
Profissionais de importação precisam saber interpretar essas instruções corretamente, pois um erro pode atrasar o pagamento ou exigir procedimentos para correção.
Transferência internacional e Invoice
A Commercial Invoice é um documento fundamental no comércio exterior e apresenta informações comerciais da operação.
Em determinados casos, também podem constar instruções relacionadas ao pagamento.
Entretanto, dados bancários devem ser tratados com atenção especial.
Se as informações recebidas por e-mail forem diferentes daquelas previamente conhecidas, a divergência precisa ser esclarecida antes da transferência.
O profissional de comércio exterior não deve simplesmente copiar os dados e enviar o pagamento sem conferir beneficiário, moeda, valor e demais informações relevantes.
Transferência bancária internacional para exportação
A lógica também aparece nas exportações.
Uma empresa brasileira vende uma mercadoria para um cliente estrangeiro e precisa receber o pagamento.
Dependendo da condição negociada, o comprador envia os recursos para o Brasil.
Nesse caso, a empresa exportadora precisa acompanhar tanto a operação comercial quanto o recebimento financeiro.
Documentos, valores, moedas e condições negociadas devem permanecer consistentes.
Por isso, o setor financeiro e a área de comércio exterior precisam trabalhar de forma integrada.
Transferência internacional pode ser devolvida?
Uma transferência pode enfrentar problemas quando existem informações incorretas, incompatibilidades ou impossibilidade de processamento pelo banco de destino.
Dependendo da situação, os recursos podem ser devolvidos ou podem ser necessárias providências adicionais.
Isso não significa que a devolução será instantânea ou sem custos.
Por isso, é muito melhor conferir cuidadosamente os dados antes da confirmação da operação.
Um único dígito incorreto pode gerar atrasos significativos.
Como acompanhar uma transferência internacional?
A instituição utilizada para realizar a operação pode disponibilizar informações ou comprovantes relacionados à transferência.
Em operações empresariais, é importante guardar essa documentação.
O fornecedor também pode solicitar evidências de que o pagamento foi realizado.
Entretanto, enviar um comprovante não significa necessariamente que os recursos já estejam disponíveis na conta do beneficiário.
Existe diferença entre a transferência ter sido instruída e o dinheiro ter sido efetivamente creditado.
O que é comprovante SWIFT?
No mercado, é comum que empresas solicitem o comprovante ou mensagem relacionada à transferência via SWIFT para acompanhar um pagamento internacional.
Esse documento pode conter informações importantes da operação e ajudar instituições e beneficiários a identificar o pagamento.
Profissionais de comércio exterior frequentemente precisam solicitar comprovantes ao departamento financeiro e encaminhá-los ao fornecedor ou agente correspondente.
É mais um exemplo de como atividades financeiras e operacionais se encontram no cotidiano do comex.
Transferência bancária internacional é segura?
Transferências internacionais realizadas por instituições autorizadas e dentro dos procedimentos adequados fazem parte normalmente do sistema financeiro.
Entretanto, o principal risco muitas vezes não está no mecanismo da transferência, mas em enviar o dinheiro para a pessoa errada.
Fraudes, documentos adulterados, fornecedores falsos e comprometimento de e-mails são riscos reais em operações internacionais.
Por isso, empresas precisam ter procedimentos internos para validar fornecedores e alterações de dados bancários.
Uma transferência internacional de grande valor nunca deveria depender apenas de um e-mail inesperado solicitando mudança de conta.
Como reduzir erros em uma transferência bancária internacional?
Antes de confirmar o pagamento, confira cuidadosamente o nome do beneficiário, banco, conta, SWIFT/BIC, IBAN quando aplicável, moeda e valor.
Também confirme a finalidade da operação e mantenha os documentos organizados.
Em pagamentos comerciais, compare as informações bancárias com os dados recebidos anteriormente.
Se houver qualquer alteração inesperada, confirme diretamente com o fornecedor por um canal confiável.
Finalmente, guarde os comprovantes da operação.
Esses cuidados simples podem evitar problemas financeiros e operacionais muito maiores.
Transferência bancária internacional no comércio exterior
A transferência bancária internacional não deve ser vista como uma atividade isolada do restante da importação ou exportação.
Ela está diretamente conectada à negociação comercial.
Preço, moeda, prazo de pagamento, Incoterm quando aplicável, Invoice, embarque e condição de pagamento fazem parte da mesma operação internacional.
Um profissional de comércio exterior precisa compreender essas relações para conseguir acompanhar o processo do pedido ao pagamento e do embarque à entrega da mercadoria.
Além disso, boa parte da comunicação necessária para resolver divergências bancárias ocorre em inglês.
É justamente por isso que conhecer termos como beneficiary, bank details, SWIFT, payment terms, advance payment, balance e proof of payment pode fazer grande diferença no cotidiano profissional.
Quer aprender pagamentos internacionais e Comércio Exterior na prática?
Entender transferência bancária internacional, SWIFT, IBAN, câmbio e pagamento de fornecedores é importante, mas quem trabalha com comércio exterior precisa saber conectar essas informações ao restante da operação.
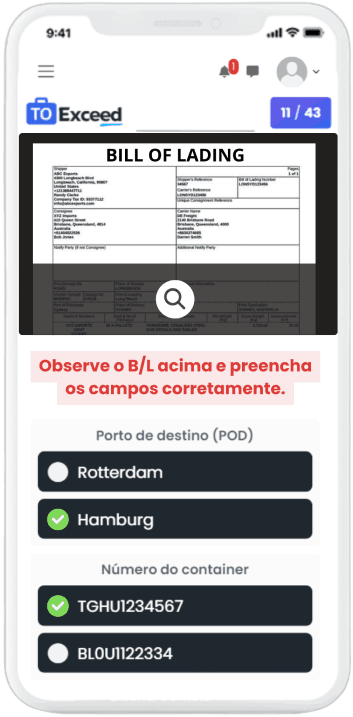
No treinamento Domine Comércio Exterior e Inglês Técnico em 4 meses, da Toexceed, você aprende atividades práticas de comércio exterior junto com o inglês utilizado no dia a dia profissional.
Você aprende a trabalhar com Invoice, Packing List, BL, AWB, certificados, declarações e licenças, além de praticar e-mails profissionais, ligações, negociações, acompanhamento de embarques, pedidos de pagamento e comunicação com shippers, consignees, agentes e brokers.
O treinamento conta ainda com simulador prático, permitindo desenvolver habilidades que vão muito além de simplesmente decorar conceitos.
Aprenda a lidar com documentos, pagamentos, embarques e comunicação internacional como um profissional de Comércio Exterior.
Conheça o treinamento Domine Comércio Exterior e Inglês Técnico em 4 meses
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos
Artigos relacionados
- Transferência internacional: como funciona, como enviar e receber dinheiro do exterior

- Como enviar dinheiro do exterior para o Brasil: veja como funciona

- Como negociar condições de pagamento com fornecedores (faturas, LC)
- Taxa de remessa internacional: quanto custa enviar ou receber dinheiro e mercadorias do exterior?

Deixe um comentário