
A admissão temporária na importação é um regime aduaneiro especial que permite a entrada de determinados bens estrangeiros no Brasil por prazo determinado, com suspensão total ou pagamento proporcional dos tributos federais incidentes na importação, conforme a finalidade e o enquadramento da operação. Ao final do período autorizado, o bem deve receber uma das destinações admitidas pela legislação, como a reexportação.
Esse regime pode ser extremamente importante para empresas que precisam trazer máquinas, equipamentos, instrumentos, materiais ou outros bens ao país sem a intenção inicial de mantê-los definitivamente no território nacional.
Entretanto, admissão temporária não significa simplesmente importar um produto, utilizá-lo por algum tempo e depois devolvê-lo ao exterior. Existem requisitos, prazos, procedimentos aduaneiros e responsabilidades que precisam ser observados.
O que é admissão temporária?
A admissão temporária é um regime aduaneiro especial destinado a situações nas quais determinado bem estrangeiro permanece no Brasil temporariamente.
Diferentemente de uma importação definitiva, a lógica da operação parte do pressuposto de que o bem possui uma finalidade temporária no país.
Isso pode acontecer, por exemplo, quando uma empresa estrangeira envia um equipamento ao Brasil para participar de determinada atividade e, posteriormente, o equipamento retorna ao exterior.
Dependendo da modalidade e da finalidade da operação, o regime pode proporcionar suspensão total dos tributos federais incidentes na importação ou permitir o pagamento proporcional desses tributos durante o período de permanência.
Por isso, é fundamental identificar corretamente a modalidade aplicável antes de realizar a importação.
Como funciona a admissão temporária na importação?
De forma geral, a empresa apresenta a operação à autoridade aduaneira e solicita o enquadramento no regime adequado.
O bem entra no território nacional para cumprir uma finalidade determinada e permanece sujeito às condições estabelecidas para aquela admissão.
O processo exige atenção a aspectos como identificação da mercadoria, finalidade da importação, prazo de permanência e documentação.
Não se trata, portanto, de uma autorização ilimitada.
A empresa precisa cumprir as condições do regime durante toda a permanência do bem no país e providenciar sua extinção dentro do prazo aplicável.
Para que serve a admissão temporária?
A admissão temporária atende operações em que não faria sentido econômico ou operacional tratar imediatamente o bem como uma importação definitiva.
Imagine uma empresa que precise utilizar no Brasil um equipamento estrangeiro durante determinado projeto. Se o equipamento será devolvido ao exterior depois da conclusão do trabalho, uma importação definitiva pode não representar adequadamente a natureza da operação.
O regime temporário permite tratar essa situação de maneira específica.
Também existem aplicações relacionadas a eventos, exposições, atividades técnicas, científicas, culturais, esportivas e outras hipóteses previstas na regulamentação.
No entanto, cada operação precisa ser analisada individualmente. A finalidade do bem influencia diretamente o enquadramento.
Admissão temporária com suspensão total dos tributos
Uma das possibilidades é a admissão temporária com suspensão total do pagamento dos tributos federais incidentes na importação.
Essa modalidade se aplica às hipóteses previstas na regulamentação em que o bem entra temporariamente no Brasil sem uma utilização econômica enquadrada na modalidade de pagamento proporcional.
Um exemplo típico pode envolver determinados bens destinados a exposições, feiras, eventos ou outras finalidades temporárias autorizadas.
Entretanto, a suspensão tributária não significa que a empresa pode fazer qualquer uso do bem.
O importador precisa cumprir as condições estabelecidas para o regime e dar ao bem uma destinação adequada ao final do prazo.
Admissão temporária para utilização econômica
Outra situação importante ocorre quando o bem estrangeiro entra no Brasil temporariamente para utilização econômica.
Nesse caso, observadas as regras aplicáveis, os tributos federais incidentes na importação podem ser pagos proporcionalmente ao período de permanência do bem no território aduaneiro.
Esse cenário aparece, por exemplo, em determinadas operações envolvendo máquinas e equipamentos estrangeiros utilizados temporariamente na prestação de serviços ou em atividades econômicas no Brasil.
A lógica é diferente daquela existente na suspensão total.
Por isso, uma empresa não deve escolher a modalidade apenas com base na possibilidade de pagar menos tributos. O enquadramento precisa corresponder à natureza real da operação.
Qual é a diferença entre importação temporária e definitiva?
A principal diferença está na finalidade e na permanência do bem.
Na importação definitiva, em termos gerais, a mercadoria entra no Brasil para permanecer no país. A operação segue o tratamento tributário, administrativo e aduaneiro correspondente à importação realizada.
Já na admissão temporária, existe uma condição de temporalidade.
O bem entra no país para determinada finalidade e por um período autorizado, ficando sujeito às regras específicas do regime.
Essa diferença parece simples, mas possui grande impacto no planejamento da operação.
Uma empresa que pretende adquirir definitivamente uma máquina estrangeira, por exemplo, não deve estruturar artificialmente a operação como temporária apenas para tentar reduzir a tributação.
O regime precisa refletir a finalidade efetiva da importação.
Quais bens podem entrar em admissão temporária?
Não existe uma resposta única para todos os casos, pois a possibilidade depende do enquadramento previsto na regulamentação.
Entre as operações que podem estar associadas ao regime estão determinados bens destinados a:
- feiras e exposições;
- eventos;
- atividades culturais;
- atividades esportivas;
- demonstrações;
- pesquisas e determinadas atividades científicas;
- prestação temporária de serviços;
- utilização econômica por prazo determinado;
- outras finalidades contempladas pelas normas aduaneiras.
A existência de uma finalidade temporária, contudo, não garante automaticamente a concessão do regime.
É preciso verificar se a situação concreta atende aos requisitos legais e operacionais.
Exemplo de admissão temporária
Imagine que uma empresa brasileira esteja realizando um projeto industrial com duração prevista de oito meses.
Para executar uma etapa específica, ela precisa utilizar um equipamento altamente especializado pertencente a uma empresa estrangeira.
Comprar definitivamente a máquina talvez não faça sentido, pois ela será necessária apenas durante aquele projeto.
Dependendo das características do contrato e da operação, pode existir a possibilidade de utilizar o regime de admissão temporária adequado.
A empresa traz o equipamento ao Brasil, utiliza-o durante o período autorizado e, posteriormente, providencia a destinação necessária para extinguir o regime, como sua reexportação.
Naturalmente, um caso real exigiria análise detalhada da legislação e dos documentos envolvidos.
Qual é o prazo da admissão temporária?
O prazo não deve ser tratado como um período único aplicável indistintamente a todas as operações.
Ele pode depender da finalidade, do enquadramento, do contrato relacionado à operação e das normas vigentes.
Por isso, antes do embarque, o importador deve saber por quanto tempo pretende manter o bem no Brasil e verificar se esse período é compatível com o regime solicitado.
Esse planejamento é fundamental.
Quando uma empresa perde o controle dos prazos de um regime aduaneiro especial, pode enfrentar problemas operacionais, tributários e aduaneiros.
É possível prorrogar a admissão temporária?
Em determinadas circunstâncias e respeitadas as regras aplicáveis, pode existir possibilidade de prorrogação do prazo.
Porém, a empresa não deve partir do princípio de que a prorrogação ocorrerá automaticamente.
Se o projeto atrasar ou surgir a necessidade de manter o equipamento no país por mais tempo, o responsável pela operação precisa avaliar a situação antes do vencimento do prazo vigente.
Um bom controle interno faz grande diferença nesse ponto.
Empresas que realizam diversas operações temporárias podem utilizar sistemas ou controles específicos para acompanhar datas de vencimento, documentos e providências necessárias.
O que é reexportação na admissão temporária?
A reexportação é uma das formas de destinação que podem ser utilizadas para encerrar uma operação de admissão temporária.
Em termos simples, o bem estrangeiro que entrou temporariamente no Brasil é enviado novamente ao exterior.
Voltando ao exemplo do equipamento utilizado em um projeto, depois da conclusão da atividade a empresa pode providenciar sua saída do território nacional conforme os procedimentos aduaneiros aplicáveis.
É importante entender que a operação não termina simplesmente quando a empresa deixa de utilizar o equipamento.
O regime precisa ser formalmente extinto conforme as regras aduaneiras.
É possível nacionalizar um bem que entrou em admissão temporária?
Dependendo da situação e do atendimento às exigências legais, pode existir a possibilidade de alterar a destinação do bem para que ele permaneça definitivamente no Brasil.
Isso exige os procedimentos correspondentes e o tratamento tributário e administrativo aplicável à nova situação.
Imagine que uma empresa importe temporariamente uma máquina e, posteriormente, decida adquiri-la.
Ela não pode simplesmente manter o equipamento no país após o vencimento do regime.
Será necessário regularizar a situação de acordo com as normas vigentes.
Portanto, sempre que houver mudança nos planos comerciais, a equipe responsável pelo comércio exterior deve avaliar antecipadamente seus impactos aduaneiros.
Quais documentos são necessários?
A documentação varia de acordo com a natureza da operação.
Contratos, faturas, documentos de transporte, informações técnicas sobre os bens e documentos que demonstrem a finalidade e o prazo da importação podem ser relevantes, conforme o caso.
Além disso, a operação precisa seguir os procedimentos aduaneiros e declaratórios vigentes.
A documentação deve ser coerente.
Se uma empresa afirma que determinado equipamento ficará temporariamente no Brasil para executar um projeto específico, os documentos da operação precisam sustentar adequadamente essa finalidade.
Divergências podem gerar questionamentos durante a análise aduaneira.
A admissão temporária exige garantia?
A exigência de garantia depende do enquadramento e das regras aplicáveis à operação.
Em determinadas situações, a legislação pode dispensá-la; em outras, podem existir procedimentos relacionados à garantia dos tributos suspensos.
Esse é mais um motivo para evitar generalizações.
Dois equipamentos aparentemente semelhantes podem estar relacionados a contratos, finalidades e modalidades distintas, resultando em tratamentos diferentes.
A análise deve considerar a operação completa.
Quais impostos podem ser afetados pelo regime?
O regime pode envolver suspensão ou pagamento proporcional dos tributos federais incidentes na importação, conforme a modalidade aplicável.
Entretanto, a tributação de uma importação brasileira envolve diferentes componentes e competências tributárias. Além disso, tratamentos relacionados a tributos estaduais, como o ICMS, precisam ser avaliados conforme a legislação correspondente.
Por isso, o importador não deve interpretar “admissão temporária” como sinônimo de “importação sem impostos”.
Essa simplificação pode resultar em uma estimativa incorreta dos custos.
O correto é montar uma simulação tributária considerando a mercadoria, a modalidade do regime, o período de permanência e as normas aplicáveis.
Admissão temporária e classificação fiscal
Assim como ocorre em outras importações, a classificação fiscal da mercadoria continua sendo extremamente importante.
A NCM ajuda a determinar o tratamento tributário e administrativo do produto e influencia diferentes etapas da operação.
Por isso, mesmo quando o objetivo é importar temporariamente um equipamento, a empresa deve dedicar atenção à correta classificação.
Erros nessa etapa podem causar divergências, atrasos e custos adicionais.
O que acontece se o prazo da admissão temporária vencer?
Esse é um dos riscos que mais merecem atenção.
Como o regime possui caráter temporário, o importador precisa acompanhar cuidadosamente o prazo concedido e providenciar sua extinção ou eventual prorrogação dentro das condições permitidas.
O descumprimento das obrigações pode gerar consequências fiscais e aduaneiras.
Por isso, empresas que utilizam regimes especiais precisam trabalhar com controles rigorosos.
Uma prática recomendável é não deixar a análise para os últimos dias. A equipe deve acompanhar o prazo desde o início da operação e estabelecer alertas internos com antecedência suficiente para tomar providências.
Quais são as vantagens da admissão temporária?
Quando corretamente utilizada, a admissão temporária pode trazer vantagens importantes.
A principal delas está na adequação tributária e aduaneira à natureza temporária da operação.
Em vez de tratar como definitiva uma entrada de mercadoria que ocorrerá apenas por determinado período, a empresa utiliza um regime desenvolvido justamente para esse tipo de situação.
Além disso, o mecanismo pode viabilizar projetos que dependem de equipamentos estrangeiros de alto valor.
Imagine o impacto financeiro de recolher integralmente determinados tributos na entrada de uma máquina que permanecerá no Brasil apenas por alguns meses e depois retornará ao exterior.
Dependendo da operação, o regime adequado pode modificar significativamente essa estrutura de custos.
Quais são os riscos da admissão temporária?
Os benefícios vêm acompanhados de responsabilidades.
Entre os principais riscos estão o enquadramento inadequado, erros na documentação, classificação fiscal incorreta, perda de prazos e utilização do bem de maneira incompatível com as condições do regime.
Outro problema é considerar a economia tributária antes de confirmar que a operação realmente poderá ser enquadrada.
A empresa pode fechar um contrato ou calcular a rentabilidade de um projeto supondo determinado tratamento aduaneiro e descobrir posteriormente que as condições não foram atendidas.
Por isso, a análise deve acontecer preferencialmente antes do embarque internacional.
Como planejar uma importação em admissão temporária?
O planejamento deve começar pela finalidade da operação.
A empresa precisa saber exatamente por que o bem entrará no Brasil, quanto tempo ficará no país, como será utilizado e o que acontecerá com ele depois.
Em seguida, deve analisar o enquadramento aduaneiro e tributário.
Também é necessário preparar a documentação, definir responsabilidades entre as partes envolvidas e estabelecer um controle de prazo.
Uma operação bem estruturada deve responder, antes do embarque, a perguntas como: qual é a finalidade do bem? Qual regime será utilizado? Por quanto tempo ele ficará no Brasil? Quais tributos serão suspensos ou recolhidos? Quais documentos serão necessários? Como o regime será encerrado?
Quanto mais cedo essas respostas estiverem definidas, menor tende a ser o risco operacional.
Admissão temporária exige conhecimento de comércio exterior
A admissão temporária demonstra por que trabalhar com importação envolve muito mais do que contratar um frete e acompanhar a chegada de uma carga.
O profissional precisa compreender regimes aduaneiros, documentação, tributação, classificação fiscal, logística internacional e procedimentos de despacho.
Além disso, precisa saber interpretar a operação comercial.
Uma máquina comprada definitivamente, uma máquina alugada por determinado período e um equipamento enviado para exposição podem exigir tratamentos completamente diferentes, mesmo que fisicamente sejam mercadorias semelhantes.
É justamente essa capacidade de analisar cada operação que diferencia o conhecimento superficial do conhecimento profissional em comércio exterior.
Conclusão
A admissão temporária na importação permite a entrada de determinados bens estrangeiros no Brasil por prazo determinado, utilizando tratamento aduaneiro específico e, conforme o enquadramento, suspensão total ou pagamento proporcional dos tributos federais incidentes na importação.
O regime pode ser utilizado em diferentes situações, incluindo determinadas operações envolvendo máquinas, equipamentos, eventos, exposições e atividades econômicas temporárias.
Entretanto, sua utilização exige planejamento. Finalidade da mercadoria, modalidade do regime, prazo, documentação, tributação e forma de extinção precisam ser avaliados antes da operação.
Para quem pretende trabalhar com importação e exportação, entender a admissão temporária e outros regimes aduaneiros especiais é uma competência importante para lidar com operações reais.
Quer dominar importação e exportação na prática?
Ler sobre admissão temporária, NCM, desembaraço aduaneiro, documentação e impostos ajuda a construir conhecimento. Mas existe uma diferença enorme entre conhecer os conceitos e estar preparado para executar uma operação de comércio exterior no mercado de trabalho.
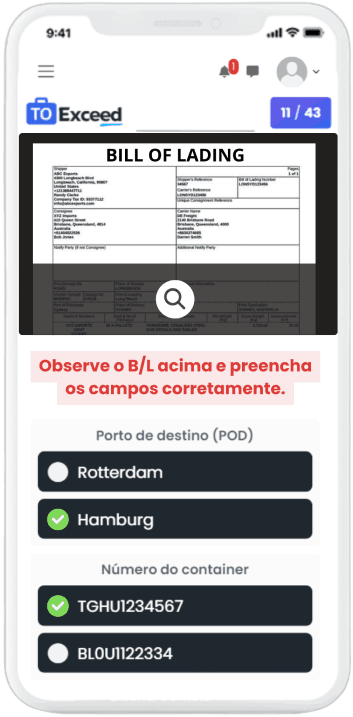
É exatamente essa lacuna que o Curso de Comércio Exterior + Inglês Técnico da Toexceed busca preencher. A formação combina conhecimentos práticos de Comex com o inglês utilizado em e-mails, documentos, ligações, reuniões e negociações internacionais, além de contar com simulador prático.
Em apenas 4 meses, você pode desenvolver conhecimentos voltados à rotina profissional e se preparar para oportunidades em importação, exportação e áreas relacionadas.
Não espere uma vaga exigir experiência prática para começar a se preparar. Invista agora nas competências que podem colocar seu currículo à frente de candidatos que conhecem apenas a teoria.
Acesse o curso e conheça a formação:
https://toexceed.com.br/curso-comercio-exterior.html
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos


Deixe um comentário