
Saber como calcular a taxa de importação é essencial antes de comprar produtos no exterior, seja em uma importação empresarial ou em determinadas compras internacionais realizadas por pessoas físicas. O valor final de uma mercadoria importada pode incluir não apenas o preço pago ao fornecedor, mas também frete, seguro, Imposto de Importação e outros tributos e despesas, dependendo do tipo de operação.
Nas importações empresariais, o cálculo pode envolver Imposto de Importação (II), IPI, PIS-Importação, Cofins-Importação e ICMS, além de despesas logísticas e aduaneiras. As alíquotas não são iguais para todos os produtos. Por isso, para calcular corretamente uma importação, é necessário conhecer a classificação fiscal da mercadoria, sua origem, seu valor aduaneiro e as regras tributárias aplicáveis.
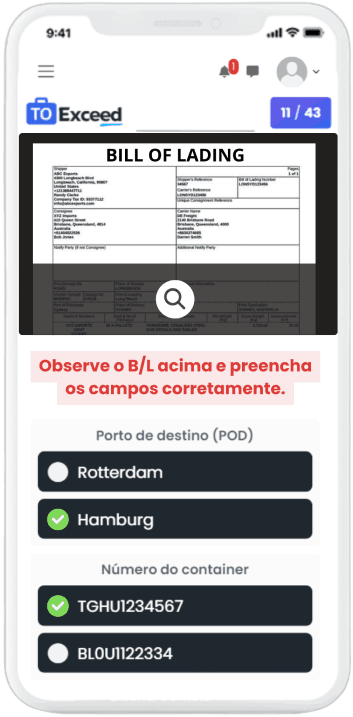
Você trabalha ou quer trabalhar com Comércio Exterior, mas ainda não domina todos os processos da área e nem o inglês técnico necessário para se comunicar com fluência no dia a dia do comex? Com o treinamento Comércio Exterior + Inglês Técnico da Toexceed, você desenvolve seus conhecimentos teóricos e práticos em importação e exportação e aprende o inglês específico da profissão para escrever e-mails, participar de reuniões, atender ligações, negociar e interpretar documentos internacionais. Tudo isso em apenas 4 meses, com simulador prático de situações reais do comércio exterior. Conheça o treinamento e leve seu conhecimento em Comex e Inglês Técnico a outro nível!
O que é taxa de importação?
A expressão taxa de importação é utilizada popularmente para se referir aos valores cobrados quando uma mercadoria entra no Brasil.
Entretanto, tecnicamente, não existe apenas uma única “taxa”.
Dependendo da operação, podem existir diferentes tributos.
Nas importações empresariais, entre os principais estão:
- Imposto de Importação (II);
- Imposto sobre Produtos Industrializados (IPI);
- PIS-Importação;
- Cofins-Importação;
- ICMS.
Além dos tributos, a operação pode apresentar despesas como frete internacional, seguro, armazenagem, capatazia ou serviços de terminal, despachante aduaneiro, transporte nacional e outras despesas logísticas.
Portanto, calcular a taxa de importação não significa simplesmente aplicar uma porcentagem sobre o preço pago ao fornecedor.
Como calcular taxa de importação?
O primeiro passo é identificar qual tipo de importação está sendo realizado.
Uma compra internacional realizada por consumidor por remessa postal ou expressa possui regras diferentes de uma importação formal realizada por uma empresa.
Em uma importação empresarial, o cálculo começa normalmente pela identificação de informações como:
valor da mercadoria;
frete internacional;
seguro internacional, quando aplicável;
NCM da mercadoria;
alíquota do Imposto de Importação;
alíquota do IPI;
alíquotas de PIS e Cofins aplicáveis;
alíquota e regras do ICMS;
origem da mercadoria;
taxa de câmbio utilizada para fins aduaneiros.
Com essas informações, é possível estruturar o cálculo.
O que é valor aduaneiro?
Um dos conceitos mais importantes para entender o cálculo dos impostos de importação é o valor aduaneiro.
Em uma explicação simplificada, em muitas operações ele considera o valor da mercadoria acrescido dos custos de transporte e seguro até o local definido pelas regras de valoração aduaneira.
Para um exemplo didático simplificado, podemos representar:
Valor aduaneiro = valor da mercadoria + frete internacional + seguro
Entretanto, a determinação do valor aduaneiro deve seguir as regras do Acordo de Valoração Aduaneira e da legislação brasileira.
Isso significa que uma operação real pode exigir ajustes e análises adicionais.
Como calcular o Imposto de Importação?
O Imposto de Importação (II) é um dos principais tributos associados à entrada de produtos estrangeiros no Brasil.
Em uma importação empresarial, sua alíquota depende principalmente da classificação fiscal da mercadoria e do tratamento tarifário aplicável.
Uma fórmula simplificada é:
II = valor aduaneiro × alíquota do II
Imagine que o valor aduaneiro seja de R$ 100.000 e que, hipoteticamente, a alíquota aplicável seja de 14%.
Teríamos:
II = R$ 100.000 × 14%
II = R$ 14.000
Nesse exemplo, o Imposto de Importação seria de R$ 14.000.
A alíquota de 14% foi utilizada apenas para demonstrar o cálculo. A alíquota real precisa ser consultada para a NCM e a operação correspondente.
Como descobrir a alíquota do Imposto de Importação?
Para descobrir a alíquota correta, primeiro é necessário determinar a NCM — Nomenclatura Comum do Mercosul da mercadoria.
A NCM possui oito dígitos e é utilizada para classificar produtos.
Por exemplo, duas mercadorias visualmente semelhantes podem possuir classificações diferentes devido à composição, finalidade, funcionamento ou características técnicas.
Depois de determinar a NCM, é possível consultar a tarifa correspondente.
Entretanto, a alíquota nominal não é necessariamente a única informação que precisa ser analisada.
A operação pode estar sujeita a reduções tarifárias, acordos comerciais, Ex-tarifário ou outros tratamentos específicos.
Por isso, a classificação fiscal correta é fundamental.
Como calcular o IPI na importação?
O IPI — Imposto sobre Produtos Industrializados também pode incidir na importação.
De maneira simplificada, sua base de cálculo considera o valor aduaneiro acrescido do Imposto de Importação.
A fórmula didática pode ser representada como:
IPI = (valor aduaneiro + II) × alíquota do IPI
Suponha:
Valor aduaneiro: R$ 100.000
II: R$ 14.000
Alíquota hipotética do IPI: 10%
A base seria:
R$ 100.000 + R$ 14.000 = R$ 114.000
Então:
IPI = R$ 114.000 × 10%
IPI = R$ 11.400
Novamente, a alíquota é apenas ilustrativa.
A tributação efetiva precisa ser verificada conforme a classificação e o enquadramento da mercadoria.
Como calcular PIS e Cofins na importação?
PIS-Importação e Cofins-Importação também podem fazer parte da carga tributária de uma importação empresarial.
Para uma demonstração simplificada:
PIS-Importação = valor aduaneiro × alíquota aplicável
Cofins-Importação = valor aduaneiro × alíquota aplicável
As alíquotas precisam ser verificadas de acordo com a legislação vigente e o produto importado, pois existem situações específicas e tratamentos diferenciados.
Portanto, não é recomendável utilizar uma porcentagem fixa para qualquer produto.
Como calcular o ICMS na importação?
O ICMS costuma ser uma das partes que mais geram dúvidas no cálculo da importação.
Isso ocorre porque seu cálculo é realizado “por dentro”.
De forma simplificada, para compreender o conceito, a base pode envolver o valor aduaneiro, tributos federais incidentes e determinadas despesas previstas na legislação.
Uma representação didática pode ser feita assim:
Base do ICMS = (VA + II + IPI + PIS + Cofins + demais valores integrantes da base) ÷ (1 − alíquota do ICMS)
Depois:
ICMS = Base do ICMS × alíquota
Imagine, apenas para demonstrar a lógica, que a soma dos valores que integram a base antes do cálculo “por dentro” seja de R$ 140.000.
Se a alíquota hipotética fosse 18%:
Base do ICMS = R$ 140.000 ÷ (1 − 0,18)
Base do ICMS = R$ 140.000 ÷ 0,82
Base do ICMS ≈ R$ 170.731,71
Então:
ICMS ≈ R$ 170.731,71 × 18%
ICMS ≈ R$ 30.731,71
Esse exemplo é apenas didático. O cálculo real deve observar a legislação estadual, a mercadoria, o tipo de operação e todos os valores que efetivamente integram a base.
Exemplo de cálculo dos impostos de importação
Vamos montar um exemplo simplificado para visualizar melhor a operação.
Considere:
Mercadoria: R$ 90.000
Frete internacional: R$ 9.000
Seguro: R$ 1.000
Assim, para fins do exemplo:
Valor aduaneiro = R$ 100.000
Agora vamos utilizar alíquotas meramente hipotéticas:
II: 14%
IPI: 10%
PIS-Importação: 2,10%
Cofins-Importação: 9,65%
Primeiro:
II = R$ 100.000 × 14% = R$ 14.000
Depois:
IPI = (R$ 100.000 + R$ 14.000) × 10%
IPI = R$ 11.400
No exemplo simplificado:
PIS = R$ 100.000 × 2,10% = R$ 2.100
Cofins = R$ 100.000 × 9,65% = R$ 9.650
Antes do ICMS, teríamos, considerando apenas esses valores:
R$ 14.000 + R$ 11.400 + R$ 2.100 + R$ 9.650 = R$ 37.150
Portanto, já existiriam R$ 37.150 em tributos federais nesse exemplo hipotético, antes do cálculo do ICMS.
O ICMS precisaria ser calculado separadamente de acordo com a legislação aplicável e os valores integrantes de sua base.
Quanto vou pagar de imposto em uma importação?
Não existe uma porcentagem única que responda corretamente a essa pergunta para todas as importações.
Dizer que “toda importação paga X%” pode gerar cálculos bastante incorretos.
A carga tributária depende de fatores como:
NCM;
valor aduaneiro;
origem da mercadoria;
estado envolvido;
alíquotas aplicáveis;
regime tributário;
benefícios fiscais;
acordos comerciais;
tratamentos tarifários específicos;
tipo de operação.
Além disso, imposto não é o único custo.
Uma importação também pode gerar despesas logísticas relevantes.
Quais são os custos além dos impostos de importação?
Para saber quanto realmente custa importar um produto, a empresa precisa calcular o custo total da importação.
Entre as despesas que podem aparecer estão:
- preço da mercadoria;
- coleta na origem;
- frete internacional;
- seguro;
- tributos;
- despesas portuárias ou aeroportuárias;
- armazenagem;
- serviços do agente de cargas;
- despachante aduaneiro;
- transporte rodoviário no Brasil;
- despesas bancárias;
- custos administrativos;
- demurrage ou detention, quando aplicáveis;
- outras despesas relacionadas à operação.
Por isso, um produto que custa US$ 10 mil no fornecedor não necessariamente terá custo final próximo desse valor quando chegar ao estoque do importador.
Como calcular o custo total de uma importação?
Uma estrutura simplificada pode ser representada da seguinte maneira:
Custo total = mercadoria + logística internacional + tributos + despesas aduaneiras + logística nacional + demais custos
Esse cálculo também é conhecido no comércio internacional como landed cost.
O landed cost permite descobrir quanto efetivamente custa colocar a mercadoria no local definido pela empresa.
Essa informação é fundamental para formação de preço.
Imagine uma empresa que compra um produto por R$ 100 e pretende vendê-lo por R$ 150.
Se ela considerar apenas o preço do fornecedor, poderá imaginar que possui margem de R$ 50.
Porém, depois de adicionar frete, impostos e despesas, o produto pode chegar ao estoque custando R$ 140.
Nesse caso, a margem real seria muito menor.
Taxa de importação em compras internacionais
Compras realizadas por pessoas físicas em sites estrangeiros ou plataformas de comércio eletrônico seguem uma sistemática diferente da importação empresarial convencional.
Nas remessas internacionais, podem existir regras específicas relacionadas ao Regime de Tributação Simplificada (RTS) e ao Programa Remessa Conforme, quando aplicável.
As regras podem variar de acordo com o valor da remessa, a participação da plataforma no programa e outros fatores.
Além do Imposto de Importação, também pode existir cobrança de ICMS.
Por isso, ao comprar em sites estrangeiros, é importante verificar se os tributos já aparecem no momento da compra ou se haverá cobrança durante o processo de entrada da mercadoria no Brasil.
Como calcular imposto de compras da China?
A origem chinesa, sozinha, não determina uma porcentagem única de imposto.
Em uma importação empresarial, uma mercadoria proveniente da China precisa ser classificada corretamente na NCM.
Depois, o importador verifica:
alíquota do II;
IPI;
PIS-Importação;
Cofins-Importação;
ICMS;
tratamento administrativo;
eventuais medidas de defesa comercial;
e outros tratamentos específicos.
Esse último ponto é particularmente importante.
Alguns produtos originários de determinados países podem estar sujeitos a direitos antidumping.
Portanto, analisar somente a alíquota do Imposto de Importação pode subestimar significativamente o custo.
O que é NCM e por que ela interfere na taxa de importação?
A NCM é um código de oito dígitos utilizado para classificar mercadorias no Mercosul.
Ela é fundamental para o cálculo porque ajuda a determinar o tratamento tributário e administrativo do produto.
Um erro de classificação pode fazer a empresa utilizar uma alíquota incorreta.
Além disso, pode fazer com que o importador deixe de identificar uma licença, autorização ou medida de defesa comercial aplicável.
Por isso, não é recomendável escolher a NCM apenas pesquisando o nome popular do produto na internet.
A classificação deve considerar as características técnicas da mercadoria e as regras do Sistema Harmonizado e da NCM.
A origem do produto pode reduzir o imposto?
Sim, em determinadas situações.
O Brasil participa de acordos comerciais que podem estabelecer preferências tarifárias para produtos originários dos países participantes.
Quando a mercadoria atende às regras de origem do acordo e às demais condições aplicáveis, pode existir redução da tarifa de importação.
Porém, existe uma diferença importante entre comprar um produto de determinado país e o produto ser considerado originário daquele país.
A origem precisa atender aos critérios previstos no acordo.
Assim, não basta simplesmente a mercadoria ser embarcada em um país beneficiado.
O frete entra no cálculo do imposto de importação?
O frete internacional pode integrar o valor aduaneiro de acordo com as regras de valoração aplicáveis.
Esse ponto é importante porque algumas pessoas calculam o Imposto de Importação considerando somente o preço da mercadoria.
Por exemplo:
Produto: R$ 50.000
Frete internacional: R$ 8.000
Seguro: R$ 500
Não seria correto simplesmente ignorar frete e seguro e aplicar a alíquota sobre R$ 50 mil se, pelas regras aplicáveis, esses valores integram o valor aduaneiro.
No exemplo simplificado:
VA = R$ 50.000 + R$ 8.000 + R$ 500
VA = R$ 58.500
É sobre a base determinada conforme a legislação que os tributos correspondentes serão calculados.
Importação pelo Simples Nacional paga imposto de importação?
Ser optante pelo Simples Nacional não significa que os tributos incidentes na importação estejam automaticamente incluídos no DAS mensal.
A entrada de mercadorias estrangeiras possui tributação própria.
Portanto, uma empresa do Simples Nacional que realiza uma importação precisa analisar os tributos incidentes no desembaraço e as demais obrigações relacionadas à operação.
Também é necessário avaliar corretamente os efeitos tributários posteriores da mercadoria dentro da empresa.
Existe importação sem Imposto de Importação?
Existem situações nas quais a alíquota do Imposto de Importação pode ser reduzida ou chegar a zero.
Isso pode ocorrer, por exemplo, em razão do tratamento tarifário vigente para determinada NCM, de acordos comerciais ou de regimes e mecanismos específicos previstos na legislação.
Porém, II zero não significa necessariamente importação sem impostos.
Ainda podem existir IPI, PIS-Importação, Cofins-Importação, ICMS ou outros encargos, conforme a operação.
Da mesma forma, uma redução de imposto não elimina despesas logísticas e aduaneiras.
Como calcular taxa de importação antes de comprar?
Uma boa estimativa pode seguir esta sequência:
1. Identifique exatamente o produto.
Conheça composição, função, material e características técnicas.
2. Determine a NCM.
A classificação fiscal será essencial para descobrir o tratamento tributário.
3. Consulte as alíquotas.
Verifique II, IPI e demais tributos aplicáveis.
4. Descubra o valor do frete.
Solicite uma cotação logística considerando o Incoterm negociado.
5. Determine o valor aduaneiro.
Utilize as regras de valoração aplicáveis.
6. Calcule os tributos federais.
Faça os cálculos conforme as bases e alíquotas correspondentes.
7. Calcule o ICMS.
Considere a legislação da operação e a sistemática de cálculo por dentro.
8. Adicione as despesas logísticas.
Inclua custos de origem, destino, armazenagem, despacho e transporte.
9. Calcule o landed cost.
Assim será possível estimar quanto a mercadoria realmente custará.
Erros comuns ao calcular taxa de importação
O primeiro erro é aplicar uma porcentagem genérica sobre o preço do produto.
Outro erro frequente é esquecer o frete na formação do valor aduaneiro.
Também é comum utilizar uma NCM encontrada rapidamente na internet sem verificar se ela realmente corresponde à mercadoria.
Outro problema é esquecer que o ICMS possui metodologia própria de cálculo.
Há ainda empresas que calculam somente impostos e deixam de considerar despesas logísticas.
Em alguns embarques, armazenagem, transporte, terminal e outros serviços representam parcela significativa do custo final.
Também é importante verificar eventuais medidas antidumping e tratamentos especiais.
Uma planilha aparentemente perfeita produzirá um resultado errado se as premissas tributárias estiverem incorretas.
Perguntas frequentes sobre como calcular taxa de importação
Qual é a taxa de importação no Brasil?
Não existe uma única porcentagem para todas as importações. A tributação depende do tipo de operação, produto, NCM, origem, valor e demais regras aplicáveis.
Como calcular o Imposto de Importação?
Em uma importação empresarial, uma fórmula simplificada é:
II = valor aduaneiro × alíquota do Imposto de Importação.
A alíquota deve ser consultada para a mercadoria e operação correspondentes.
O frete é tributado na importação?
O custo de transporte internacional pode integrar o valor aduaneiro de acordo com as regras aplicáveis e, consequentemente, influenciar a base dos tributos.
Seguro entra no cálculo da importação?
O seguro internacional pode integrar o valor aduaneiro conforme as regras de valoração.
Quais impostos uma empresa paga para importar?
Dependendo da operação, podem incidir II, IPI, PIS-Importação, Cofins-Importação e ICMS, além de outros encargos ou tratamentos específicos.
O ICMS entra no cálculo por dentro?
Sim. Uma das características importantes do ICMS na importação é sua sistemática de cálculo “por dentro”, observando a base definida na legislação.
Empresa do Simples Nacional paga imposto para importar?
Sim. A opção pelo Simples Nacional não elimina automaticamente os tributos incidentes na importação.
Como saber quanto vou pagar antes de importar?
É necessário identificar a NCM, consultar as alíquotas, calcular o valor aduaneiro, verificar a tributação estadual e adicionar as despesas logísticas e aduaneiras.
Conclusão
Entender como calcular a taxa de importação exige muito mais do que aplicar uma porcentagem sobre o preço da mercadoria.
Nas importações empresariais, o cálculo pode envolver Imposto de Importação, IPI, PIS-Importação, Cofins-Importação e ICMS. Além disso, frete, seguro e outras despesas podem influenciar o valor aduaneiro e o custo final da operação.
O ponto de partida é identificar corretamente a mercadoria e sua NCM. Depois, é necessário verificar as alíquotas vigentes, a origem do produto, possíveis benefícios tarifários, medidas de defesa comercial e o tratamento tributário correspondente.
Por fim, o importador deve diferenciar tributação da importação de custo total da importação. Mesmo depois de calcular todos os impostos, ainda podem existir despesas de transporte, armazenagem, despacho e outros serviços.
Fazer essa análise antes de confirmar uma compra internacional permite calcular o landed cost, definir o preço de venda com maior segurança e avaliar se a importação realmente é economicamente viável.
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos



Deixe um comentário