
O II é o Imposto de Importação, um tributo federal que pode incidir sobre a entrada de produtos estrangeiros no Brasil. Ele é um dos principais impostos encontrados nas operações de comércio exterior e possui impacto direto no custo final de muitas importações.
Para calcular o II em uma importação comercial, não basta aplicar uma porcentagem sobre o preço informado pelo fornecedor. É necessário identificar corretamente a NCM da mercadoria, verificar a alíquota aplicável e determinar o valor aduaneiro que servirá de base para o cálculo.
Por exemplo, se determinada mercadoria tiver valor aduaneiro de R$ 100.000 e estiver sujeita a uma alíquota hipotética de 14% de II, o Imposto de Importação seria de R$ 14.000. Na prática, porém, a alíquota pode variar de acordo com a classificação fiscal, origem e eventuais tratamentos tarifários aplicáveis.
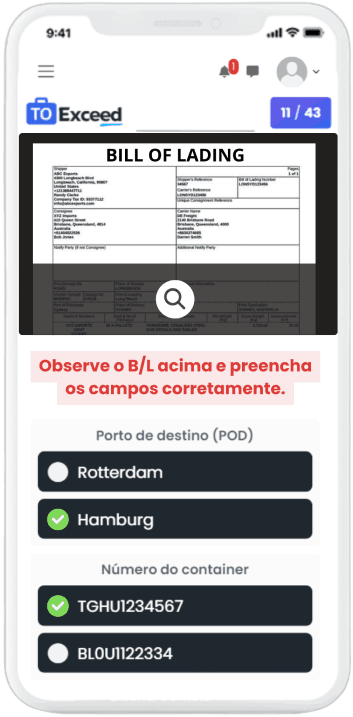
Você trabalha ou quer trabalhar com Comércio Exterior, mas ainda não domina todos os processos da área e nem o inglês técnico necessário para se comunicar com fluência no dia a dia do comex? Com o treinamento Comércio Exterior + Inglês Técnico da Toexceed, você desenvolve seus conhecimentos teóricos e práticos em importação e exportação e aprende o inglês específico da profissão para escrever e-mails, participar de reuniões, atender ligações, negociar e interpretar documentos internacionais. Tudo isso em apenas 4 meses, com simulador prático de situações reais do comércio exterior. Conheça o treinamento e leve seu conhecimento em Comex e Inglês Técnico a outro nível!
O que é imposto II?
A sigla II significa Imposto de Importação.
Trata-se de um imposto de competência da União relacionado à importação de produtos estrangeiros.
No comércio exterior, ele aparece com frequência ao lado de outros tributos, como:
- IPI;
- PIS-Importação;
- Cofins-Importação;
- ICMS.
Entretanto, cada um possui suas próprias regras e bases de cálculo.
Portanto, quando alguém diz que determinada mercadoria possui “14% de imposto de importação”, normalmente está se referindo especificamente ao II, e não necessariamente à carga tributária total da importação.
Para que serve o Imposto de Importação?
O II possui função arrecadatória, mas também apresenta forte caráter extrafiscal.
Isso significa que o imposto pode ser utilizado como instrumento de política econômica e comercial.
Alterações das alíquotas podem influenciar:
competitividade dos produtos estrangeiros;
proteção de determinados setores nacionais;
custos de produção;
preços de matérias-primas;
decisões de importação;
política comercial brasileira.
Por isso, o Imposto de Importação possui características diferentes de vários tributos cuja função é predominantemente arrecadatória.
Quem paga o II?
Em uma importação comercial, o imposto é devido pelo sujeito passivo definido na legislação aplicável à operação.
Na situação mais comum, o importador é quem precisa considerar o II dentro dos custos da importação.
Isso significa que uma empresa que pretende comprar produtos no exterior deve calcular o imposto antes de fechar a operação.
Caso contrário, pode analisar apenas o preço internacional e descobrir posteriormente que o custo nacionalizado é muito maior.
Quando o II é cobrado?
O Imposto de Importação está relacionado à entrada de mercadoria estrangeira no território nacional, observadas as regras que determinam a ocorrência do fato gerador e o tratamento aplicável a cada operação.
Na prática do comércio exterior, o cálculo e o recolhimento fazem parte dos procedimentos aduaneiros da importação.
Entretanto, existem diferentes modalidades de importação e regimes que podem alterar o tratamento tributário.
Por isso, não se deve presumir que toda entrada física de mercadoria estrangeira produzirá exatamente o mesmo tratamento tributário.
Como saber a alíquota do Imposto de Importação?
O primeiro passo é identificar a NCM — Nomenclatura Comum do Mercosul da mercadoria.
A NCM é um código de oito dígitos utilizado para classificar mercadorias.
Por exemplo, produtos como:
máquinas;
roupas;
computadores;
peças;
produtos químicos;
alimentos;
equipamentos;
matérias-primas
possuem classificações específicas.
Depois de identificar a NCM, é possível consultar o tratamento tarifário aplicável.
Esse ponto é fundamental porque não existe uma única alíquota de II para todos os produtos importados.
O que a NCM tem a ver com o II?
A relação é direta.
A classificação fiscal da mercadoria é utilizada para determinar diversos aspectos da operação, incluindo a tarifa de importação correspondente.
Uma classificação incorreta pode fazer a empresa utilizar uma alíquota inadequada.
Além disso, a NCM pode influenciar:
IPI;
tratamento administrativo;
necessidade de LPCO;
medidas antidumping;
preferências tarifárias;
Ex-tarifário, quando aplicável;
outros controles.
Por isso, não é recomendável escolher uma NCM apenas procurando uma descrição semelhante na internet.
A classificação deve considerar as características técnicas da mercadoria e as regras de classificação correspondentes.
O que é TEC?
TEC significa Tarifa Externa Comum.
Ela está relacionada à estrutura tarifária utilizada pelos países do Mercosul para produtos provenientes de fora do bloco, observadas as exceções e regras aplicáveis.
Quando uma empresa brasileira pretende importar uma mercadoria, a classificação na NCM permite consultar a tarifa correspondente.
Entretanto, a alíquota efetivamente aplicável pode ser influenciada por diferentes fatores.
Por isso, a TEC é uma referência essencial, mas a análise da operação não deve parar nela.
Qual é a alíquota do Imposto de Importação?
Não existe uma alíquota única.
O percentual depende da mercadoria e do tratamento tarifário aplicável.
Assim, dois produtos importados pelo mesmo fornecedor podem possuir alíquotas completamente diferentes.
Imagine uma empresa importando:
Produto A: alíquota hipotética de II de 10%.
Produto B: alíquota hipotética de II de 16%.
Produto C: alíquota hipotética de II de 0%.
Mesmo chegando no mesmo contêiner, cada produto pode ter seu próprio tratamento.
Por isso, o cálculo precisa ser realizado item por item quando houver classificações diferentes.
Qual é a base de cálculo do II?
Em uma importação comercial comum, o Imposto de Importação é calculado sobre o valor aduaneiro da mercadoria, determinado de acordo com as regras de valoração aduaneira.
De maneira simplificada, o valor aduaneiro pode envolver elementos como:
valor da mercadoria;
transporte internacional até o local pertinente;
seguro internacional, quando aplicável;
outros valores que devam integrar a base segundo as regras de valoração.
Isso explica por que simplesmente aplicar a alíquota sobre o preço FOB do fornecedor pode resultar em um cálculo incorreto.
O que é valor aduaneiro?
O valor aduaneiro é a base utilizada para determinados cálculos tributários na importação.
Em um exemplo didático simplificado, imagine:
Mercadoria: R$ 80.000.
Frete internacional: R$ 15.000.
Seguro internacional: R$ 1.000.
Considerando, apenas para fins didáticos, que esses sejam os elementos relevantes para a formação da base:
Valor aduaneiro = R$ 96.000.
Se a alíquota hipotética do II for 14%:
II = R$ 96.000 × 14%.
II = R$ 13.440.
Esse exemplo é simplificado e serve para demonstrar a lógica básica.
Fórmula do Imposto de Importação
Em uma operação na qual a tributação seja ad valorem, a fórmula simplificada é:
II = Valor Aduaneiro × Alíquota do II
Imagine:
Valor aduaneiro = R$ 50.000.
Alíquota = 12%.
Então:
II = R$ 50.000 × 0,12
II = R$ 6.000.
O Imposto de Importação seria de R$ 6.000 nesse exemplo hipotético.
Exemplo completo de cálculo do II
Considere uma empresa brasileira importando componentes industriais.
Valor da mercadoria: R$ 120.000.
Frete internacional: R$ 20.000.
Seguro: R$ 2.000.
Para simplificar o exemplo:
Valor aduaneiro = R$ 142.000.
Suponha uma alíquota hipotética de II de 14%.
O cálculo será:
R$ 142.000 × 14% = R$ 19.880.
Portanto:
Valor aduaneiro: R$ 142.000.
II: R$ 19.880.
Mas esse ainda não representa o custo total da importação.
Outros tributos e despesas precisam ser considerados.
II é calculado sobre o CIF?
É comum encontrar a explicação de que o II é calculado sobre o “valor CIF”.
Essa aproximação ajuda a entender que preço da mercadoria, frete e seguro podem participar da base.
Entretanto, tecnicamente é mais adequado trabalhar com o conceito de valor aduaneiro, determinado segundo as regras de valoração aplicáveis.
Além disso, o Incoterm utilizado na negociação não define sozinho a base tributária.
Uma compra FOB, por exemplo, ainda terá os elementos necessários considerados na determinação do valor aduaneiro.
FOB paga Imposto de Importação?
Sim, uma importação negociada em FOB pode estar sujeita ao II normalmente.
O Incoterm FOB determina determinadas responsabilidades entre comprador e vendedor na operação de transporte marítimo.
Ele não significa isenção tributária.
Se uma empresa brasileira compra uma mercadoria FOB Shanghai, por exemplo, ela ainda precisa considerar no planejamento:
valor da mercadoria;
frete internacional;
seguro, quando contratado;
tributos;
despesas portuárias;
desembaraço;
transporte nacional;
outros custos.
Portanto, FOB não significa importação sem imposto.
CIF paga II?
Também pode pagar.
No Incoterm CIF, o vendedor assume determinadas obrigações relacionadas ao custo, frete e seguro até o destino nomeado nos termos da regra aplicável.
Isso não elimina a tributação brasileira.
O importador continua precisando verificar a NCM, a alíquota e as demais regras da importação.
II entra na base do IPI?
Na importação, a estrutura de cálculo dos tributos possui uma sequência específica.
O valor do II pode participar da formação da base utilizada para o cálculo do IPI na importação, conforme as regras tributárias aplicáveis.
Por isso, aumentar o Imposto de Importação pode ter efeito sobre outros componentes tributários.
Esse é um dos motivos pelos quais uma empresa não deve analisar os impostos isoladamente.
O objetivo deve ser calcular o custo total nacionalizado.
II entra no cálculo do ICMS?
O cálculo do ICMS na importação possui uma estrutura própria e pode considerar diferentes componentes, inclusive tributos e despesas previstos na legislação.
Além disso, o ICMS é calculado “por dentro”, o que torna sua fórmula menos intuitiva.
Por isso, uma planilha de importação precisa calcular corretamente toda a cadeia tributária.
Não basta somar percentuais.
II e IPI são a mesma coisa?
Não.
II = Imposto de Importação.
IPI = Imposto sobre Produtos Industrializados.
São tributos diferentes.
Em uma importação, ambos podem aparecer na mesma operação.
Imagine uma mercadoria com:
II = 14%.
IPI = 5%.
Isso não significa simplesmente que a tributação total seja 19%, porque as bases de cálculo podem ser diferentes e outros tributos também podem incidir.
II e ICMS são a mesma coisa?
Não.
O II é um imposto federal relacionado à importação.
O ICMS é um imposto estadual relacionado à circulação de mercadorias e outras hipóteses previstas na legislação.
O ICMS também pode incidir na importação.
Assim, uma empresa pode pagar II e ICMS na mesma operação.
II e PIS/Cofins-Importação
Além do Imposto de Importação, determinadas operações também estão sujeitas a:
PIS/Pasep-Importação;
Cofins-Importação.
As regras e alíquotas precisam ser verificadas de acordo com o produto e a operação.
Alguns setores possuem tratamentos específicos.
Portanto, utilizar alíquotas genéricas sem verificar a NCM e a legislação pode produzir um cálculo incorreto.
Imposto de Importação da China
Uma dúvida muito comum é:
“Qual é o imposto para importar da China?”
Não existe uma única alíquota para todos os produtos chineses.
O II depende principalmente da classificação da mercadoria e do tratamento tarifário aplicável.
Por exemplo, uma empresa pode importar da China:
máquinas;
brinquedos;
roupas;
componentes eletrônicos;
produtos químicos.
Cada produto pode possuir uma NCM diferente e, consequentemente, tratamento tarifário diferente.
Além disso, determinadas mercadorias originárias da China podem estar sujeitas a medidas de defesa comercial, como direitos antidumping.
Por isso, conhecer apenas o país de origem não é suficiente para calcular o custo.
Imposto de Importação dos Estados Unidos
A mesma lógica vale para produtos originários dos Estados Unidos.
Não existe uma alíquota geral chamada “imposto de importação dos Estados Unidos para o Brasil”.
É necessário saber:
qual é o produto;
qual é a NCM;
qual é a origem;
qual é a alíquota aplicável;
se existe tratamento tarifário específico;
se existe alguma medida adicional.
Somente depois disso é possível calcular adequadamente o II.
O país de origem pode alterar o II?
Sim, em determinadas situações.
A existência de acordos comerciais pode proporcionar preferência tarifária para produtos que atendam às respectivas regras de origem.
Imagine uma mercadoria cuja tarifa normal de importação seja hipoteticamente 14%.
Caso exista acordo comercial aplicável e o produto cumpra as regras de origem correspondentes, poderá existir uma tarifa preferencial diferente.
Mas não basta que a mercadoria tenha sido embarcada em um país participante do acordo.
É necessário verificar sua origem segundo as regras estabelecidas.
O que é certificado de origem?
O Certificado de Origem pode ser utilizado para comprovar a origem da mercadoria em operações que utilizem preferências tarifárias previstas em acordos comerciais, conforme as regras aplicáveis.
Isso pode permitir ao importador utilizar uma tarifa preferencial quando todos os requisitos forem cumpridos.
É importante diferenciar:
procedência: de onde a mercadoria foi enviada;
origem: onde a mercadoria é considerada originária segundo as regras correspondentes.
Esses conceitos não são necessariamente iguais.
O que é Ex-tarifário?
O Ex-tarifário é um mecanismo relacionado à redução temporária da alíquota do Imposto de Importação para determinados bens abrangidos pelo regime e pelas condições aplicáveis.
Ele é especialmente conhecido em operações envolvendo bens de capital e bens de informática e telecomunicações enquadrados nas regras correspondentes.
A empresa precisa verificar se existe um Ex vigente e se a mercadoria efetivamente se enquadra na descrição.
Não basta possuir uma NCM semelhante.
As características técnicas do produto precisam ser compatíveis com o tratamento aplicável.
II pode ser zero?
Sim.
Existem mercadorias e situações em que a alíquota aplicável pode ser zero.
Isso não significa que a importação inteira será livre de impostos.
Mesmo com:
II = 0%
a operação ainda pode estar sujeita a outros tributos e despesas.
Por exemplo:
IPI;
PIS-Importação;
Cofins-Importação;
ICMS;
armazenagem;
frete;
despesas logísticas.
Por isso, II zero não significa custo de importação zero.
II pode ser reduzido?
Dependendo da operação, podem existir mecanismos que resultem em tratamento tarifário diferente da tarifa normalmente aplicável.
Entre as situações que precisam ser analisadas estão:
acordos comerciais;
Ex-tarifário;
regimes aduaneiros especiais;
alterações tarifárias;
reduções temporárias;
outras medidas previstas na legislação.
Cada benefício possui requisitos próprios.
A empresa deve confirmar sua aplicabilidade antes de utilizar a redução no cálculo.
Regimes aduaneiros podem suspender o II?
Determinados regimes aduaneiros especiais podem permitir suspensão, isenção ou tratamento diferenciado de tributos, desde que os requisitos sejam cumpridos.
Um exemplo conhecido é o drawback, utilizado em determinadas operações vinculadas à exportação.
Também existem regimes como:
admissão temporária;
entreposto aduaneiro;
Recof;
Repetro;
outros regimes específicos.
O tratamento dependerá da modalidade e da finalidade da operação.
Importação temporária paga II?
A admissão temporária pode permitir tratamento tributário diferenciado para mercadorias que permanecerão no país por determinado período e serão posteriormente reexportadas.
Dependendo da finalidade e do enquadramento, pode existir suspensão total ou pagamento proporcional de tributos, entre outras possibilidades previstas na legislação.
Portanto, não se deve aplicar automaticamente o cálculo de uma importação definitiva a uma operação temporária.
II pode ser recuperado como crédito?
O Imposto de Importação possui natureza diferente de tributos que permitem determinados mecanismos de crédito.
Em regra, o II representa custo para o importador e não funciona como um crédito recuperável da mesma maneira que certos tributos podem funcionar em determinadas operações.
Isso torna sua alíquota especialmente importante na análise de viabilidade econômica.
Se uma mercadoria possui II elevado, esse valor pode impactar diretamente o custo do estoque e a margem da empresa.
Como o II influencia o custo do produto?
Imagine:
Mercadoria: R$ 100.000.
Frete e seguro considerados no exemplo: R$ 20.000.
Valor aduaneiro: R$ 120.000.
II hipotético: 16%.
Imposto:
R$ 120.000 × 16% = R$ 19.200.
Somente o II adicionou R$ 19.200 à estrutura tributária da operação.
E ainda podem existir outros tributos e despesas.
Por isso, a diferença entre uma NCM com tarifa de 0% e outra com 16%, por exemplo, pode alterar significativamente a viabilidade financeira de uma importação.
Como calcular o custo total de uma importação?
Uma análise completa precisa ir muito além do II.
Podem existir:
valor da mercadoria;
frete internacional;
seguro;
Imposto de Importação;
IPI;
PIS-Importação;
Cofins-Importação;
ICMS;
adicional de frete quando aplicável;
armazenagem;
capatazia e despesas de terminal;
despachante;
agente de cargas;
transporte nacional;
taxas bancárias;
outras despesas.
A soma desses elementos permite chegar ao landed cost, ou custo nacionalizado da mercadoria.
Esse é o valor mais relevante para decidir se a importação é economicamente interessante.
Exemplo de impacto do II no preço de venda
Imagine uma empresa que pretende importar 1.000 unidades de determinado produto.
Valor aduaneiro total: R$ 200.000.
II hipotético: 14%.
II:
R$ 200.000 × 14% = R$ 28.000.
Dividindo apenas o II pelas 1.000 unidades:
R$ 28 por unidade.
Isso significa que somente o Imposto de Importação adicionaria R$ 28 ao custo unitário antes mesmo de considerar os demais tributos e despesas.
Esse valor precisa entrar na formação do preço de venda.
Como consultar o II de um produto?
O procedimento começa pela classificação fiscal.
Um fluxo simplificado é:
1. Identifique tecnicamente a mercadoria.
Verifique composição, função, aplicação e demais características relevantes.
2. Determine a NCM.
A classificação precisa seguir as regras correspondentes.
3. Consulte a tarifa aplicável.
Verifique o tratamento tarifário vigente para aquela classificação.
4. Analise a origem.
Veja se existe acordo comercial ou medida específica.
5. Verifique exceções e tratamentos especiais.
Pode haver Ex-tarifário, regime especial ou outra condição relevante.
6. Confirme a legislação vigente antes da importação.
Alíquotas podem mudar.
Por isso, uma planilha antiga não deve ser a única fonte para uma operação futura.
Erros comuns ao calcular o Imposto de Importação
Usar apenas o preço da mercadoria
O cálculo não deve necessariamente ser feito apenas sobre o preço FOB do fornecedor.
É necessário determinar corretamente o valor aduaneiro.
Usar uma NCM incorreta
Uma classificação errada pode alterar a tarifa e outras exigências.
Achar que todo produto da China paga a mesma alíquota
O país de origem, sozinho, não determina uma alíquota única.
Ignorar acordos comerciais
Uma operação pode ter direito a tratamento preferencial quando os requisitos forem atendidos.
Confundir II com carga tributária total
O Imposto de Importação é apenas um componente do custo tributário.
Utilizar alíquota desatualizada
As tarifas podem sofrer alterações.
A consulta deve considerar as regras vigentes no momento relevante da operação.
Perguntas frequentes sobre imposto II
O que significa II?
II significa Imposto de Importação.
O II é federal ou estadual?
É um imposto de competência federal.
Qual é a alíquota do II?
Depende da classificação fiscal da mercadoria e do tratamento tarifário aplicável. Não existe uma única alíquota para todas as importações.
Como calcular o II?
Em uma operação ad valorem comum, a fórmula simplificada é:
II = Valor Aduaneiro × Alíquota do Imposto de Importação.
O frete entra no cálculo do II?
O transporte internacional pode integrar o valor aduaneiro segundo as regras aplicáveis de valoração.
Seguro entra na base do II?
O custo do seguro internacional pode integrar o valor aduaneiro quando aplicável.
O II é calculado sobre o FOB?
Não se deve utilizar automaticamente apenas o preço FOB. A referência adequada é o valor aduaneiro determinado conforme as regras de valoração.
II e IPI são iguais?
Não. São impostos diferentes e podem incidir na mesma importação.
II e ICMS são iguais?
Não. O II é federal, enquanto o ICMS é estadual.
Produto da China paga quanto de II?
Depende da NCM, origem e tratamento tarifário da mercadoria. Não existe uma única alíquota para todos os produtos chineses.
É possível importar com II zero?
Sim, existem mercadorias e situações com alíquota zero ou tratamento diferenciado. Isso não significa necessariamente que os demais tributos também sejam zero.
Ex-tarifário reduz o II?
Quando aplicável e cumpridos os requisitos correspondentes, o mecanismo pode resultar em redução temporária da tarifa para os bens abrangidos.
Conclusão
O II é o Imposto de Importação, um dos principais tributos encontrados nas operações de entrada de produtos estrangeiros no Brasil.
Seu cálculo depende principalmente de três elementos:
valor aduaneiro + classificação fiscal + alíquota aplicável.
Em uma operação ad valorem comum, a lógica básica pode ser representada por:
II = Valor Aduaneiro × Alíquota do II.
Entretanto, calcular corretamente uma importação exige ir além dessa fórmula.
É necessário verificar a NCM, origem da mercadoria, tarifa vigente, acordos comerciais, possíveis medidas de defesa comercial, regimes aduaneiros e tratamentos tarifários especiais.
Além disso, o II é apenas uma parte do custo. IPI, PIS/Cofins-Importação, ICMS, frete, armazenagem, despesas aduaneiras e transporte nacional também podem impactar o valor final.
Por isso, empresas que importam devem calcular o custo nacionalizado completo antes de fechar a compra internacional. Uma mercadoria que parece barata no fornecedor pode deixar de ser competitiva depois que impostos e despesas logísticas são adicionados.
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos


Deixe um comentário