

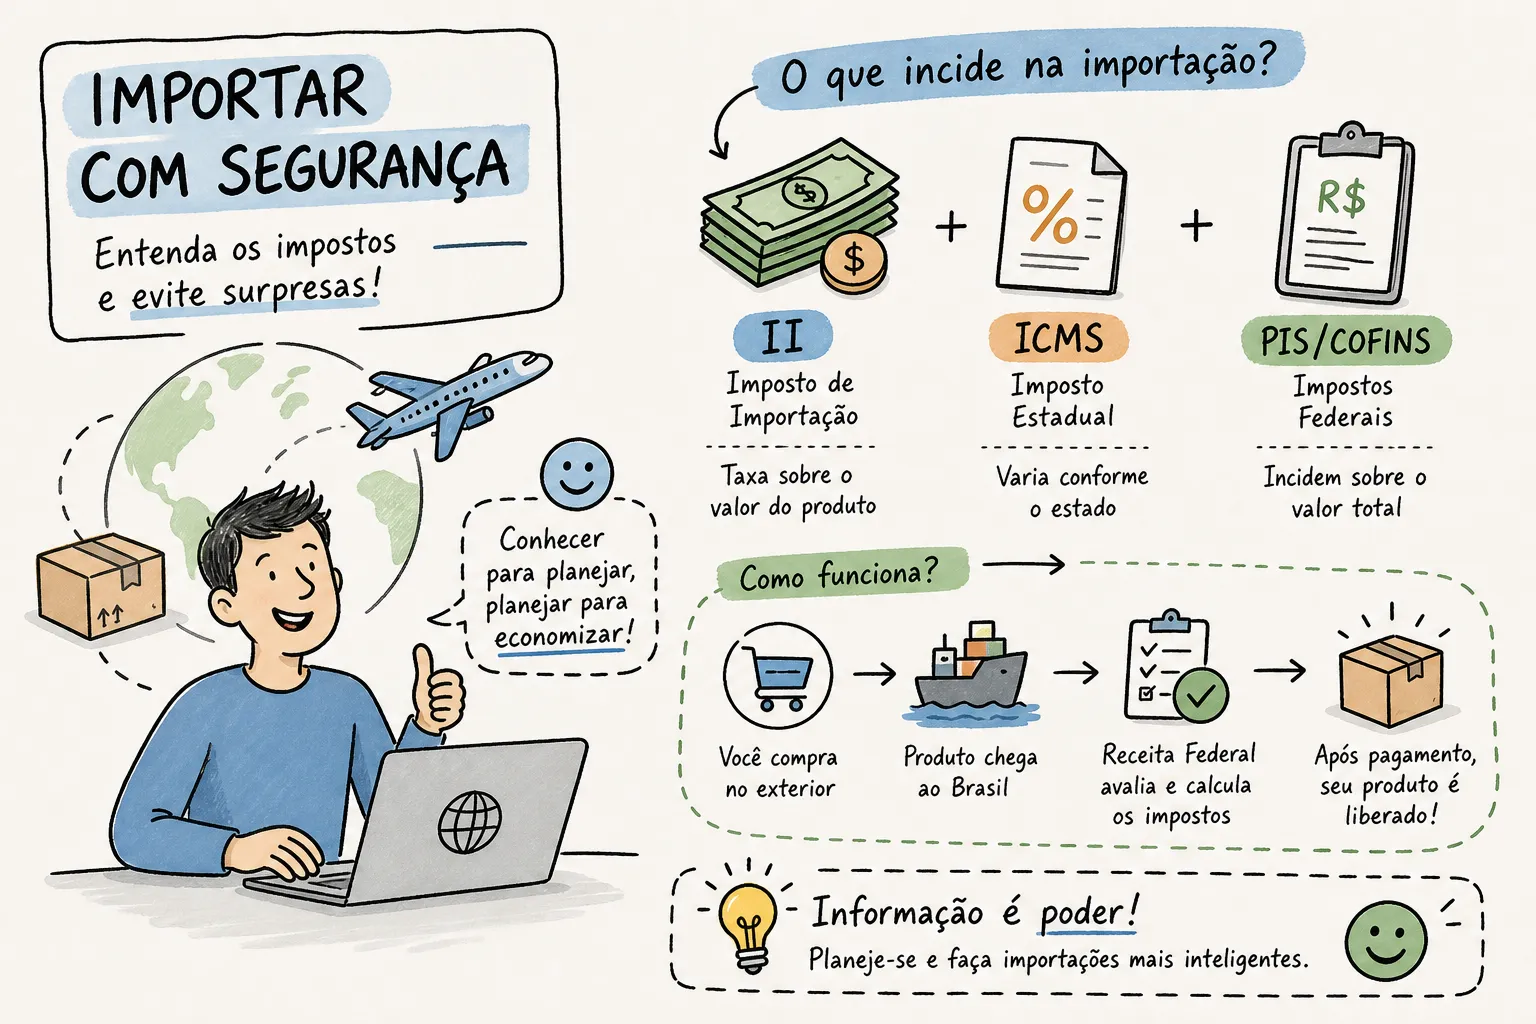
A compra já estava feita, o fornecedor havia confirmado o embarque, e então chegou a notificação dos Correios com um valor de tributos que parecia desproporcional ao produto comprado. Esse cenário se repete com quem entra na importação sem entender a cascata tributária que incide sobre qualquer mercadoria que cruza a fronteira brasileira. A surpresa não é azar: é consequência direta de não calcular os impostos antes de fechar o pedido.
Quais impostos preciso pagar para importar produtos para o Brasil? A resposta depende de vários fatores, NCM do produto, regime de envio, estado de destino e perfil do importador, mas a estrutura é sempre a mesma: cinco tributos que podem incidir simultaneamente e, juntos, mais do que dobrar o custo do produto. Este guia entrega um mapa completo desses encargos em 2026: quais são, quando cada um aparece, como calcular o custo real e quais diferenças existem entre regimes de envio e perfis de importador. Ao final, você terá os elementos necessários para montar sua própria estimativa antes de contatar qualquer fornecedor.
O treinamento da Toexceed abre exatamente com esse cálculo, porque o erro de custo na entrada é o mais caro de todos: quando o produto já está retido na alfândega, não há como recuar. A estrutura deste artigo segue a sequência do cálculo real: valor aduaneiro, tributos federais, ICMS, IOF e, por fim, um exemplo numérico completo.
Quais impostos preciso pagar para importar produtos para o Brasil: visão geral da cascata tributária
O valor aduaneiro (CIF) como ponto de partida
Todos os tributos de importação incidem sobre o valor aduaneiro, que é a soma do preço do produto, do frete internacional e do seguro, convertidos para reais pela taxa de câmbio PTAX da Receita Federal. Essa base é chamada de valor CIF (do inglês Cost, Insurance and Freight). Se o frete ou o seguro já estão embutidos no preço do produto, eles não entram em duplicidade no cálculo.
Sem esse conceito, nenhum número posterior faz sentido. Quem calcula os tributos apenas sobre o preço do produto, sem incluir o frete e o seguro, chega a um custo subestimado e leva um susto no desembaraço.
Importação formal, remessa postal e remessa expressa
Os tributos que incidem na importação, II, IPI, PIS/COFINS, ICMS e IOF, são os mesmos nos diferentes regimes, mas as alíquotas e o nível de formalidade variam. Na importação formal, registrada via Declaração de Importação (DI) ou Duimp no Siscomex, a alíquota do Imposto de Importação é definida pela classificação fiscal do produto (NCM) e a operação exige documentação completa. Nas remessas postais (Correios) e remessas expressas (transportadores como DHL, FedEx e UPS) com valor até US$ 3.000, aplica-se o Regime de Tributação Simplificada (RTS), com alíquota única de 60% de II, independentemente da NCM.
A escolha do regime impacta diretamente o custo final. Uma mesma mercadoria pode ter alíquota de II muito menor na importação formal, conforme o NCM, ou pagar 60% no RTS. Para quem importa volumes maiores com fins comerciais, a importação formal costuma ser mais vantajosa do ponto de vista tributário.
Pessoa física e pessoa jurídica: o que muda na prática
A incidência dos tributos é basicamente a mesma para ambos os perfis. A diferença está na possibilidade de aproveitamento de crédito: a pessoa jurídica em regime de lucro real pode recuperar IPI e PIS/COFINS pagos na importação como crédito fiscal, reduzindo o impacto real sobre o custo. A pessoa física não tem essa possibilidade e arca com o tributo integralmente. O ICMS incide sobre a importação de ambos, inclusive quando a pessoa física importa para uso próprio.
Imposto de Importação (II): alíquotas, faixas e o programa Remessa Conforme
Como a alíquota é definida
Na importação formal, a alíquota do II é determinada pela NCM do produto na Tarifa Externa Comum do Mercosul (TEC), variando de 0% a mais de 35% conforme a categoria da mercadoria. Produtos de setores estratégicos ou que competem com a indústria nacional tendem a ter alíquotas mais altas. Para saber a alíquota exata de um produto, é preciso identificar o código NCM correto, o que por si só é uma competência técnica relevante.
Remessa Conforme: a regra de US$ 50 em 2026
O programa Remessa Conforme credencia plataformas de comércio eletrônico internacional para recolher os tributos diretamente, simplificando o processo para o consumidor. Em 2026, as alíquotas vigentes no programa são: 0% de II para compras de até US$ 50 em sites credenciados, e 60% de II para compras acima de US$ 50 até US$ 3.000, com dedução de US$ 30 sobre o imposto calculado nessa faixa superior. O ICMS continua incidindo normalmente, mesmo nas compras abaixo de US$ 50.
O benefício da alíquota reduzida só vale se a loja for credenciada no programa. Compras em sites não participantes seguem a alíquota padrão de 60% do RTS, independentemente do valor.
Quando o II pode ser zero
Além do Remessa Conforme, há outras hipóteses de isenção: bagagem acompanhada com valor dentro da cota permitida, remessas entre pessoas físicas sem caráter comercial e situações específicas previstas pela Receita Federal. Aplicar isenção indevidamente é um dos erros mais comuns entre iniciantes e pode gerar multa no desembaraço, pois a fiscalização analisa indícios de finalidade comercial mesmo em volumes pequenos.
IPI, PIS/COFINS e IOF: quando cada um entra no cálculo
IPI: o imposto que varia por produto
O Imposto sobre Produtos Industrializados incide sobre mercadorias industrializadas importadas e é calculado sobre o valor aduaneiro somado ao II já apurado. A alíquota varia por NCM: é zero para muitos bens de consumo e pode ultrapassar 30% para bebidas, cigarros e veículos. Para remessas de pequeno valor no RTS, o IPI costuma ser zero na prática, mas isso deve ser confirmado pela classificação fiscal específica do produto.
PIS/COFINS-importação: as alíquotas de 2026
A partir de 1º de abril de 2026, a sistemática de apuração do PIS-Importação e da Cofins-Importação foi alterada pela Lei Complementar nº 224/2025. As alíquotas efetivas passaram a ser 0,165% para o PIS e 0,76% para a Cofins (correspondentes a 10% das alíquotas padrão de 1,65% e 7,6%), podendo a Cofins ter um adicional de 0,60 ponto percentual em determinados casos, consulte a Receita Federal para confirmar as alíquotas aplicáveis ao seu produto.
A base de cálculo inclui o valor aduaneiro acrescido do ICMS, o que eleva a base para além do que parece à primeira vista. A pessoa jurídica em lucro real pode recuperar esse crédito posteriormente, reduzindo o impacto para quem importa para revenda.
IOF câmbio: o custo que aparece no cartão
O IOF não é um tributo aduaneiro, mas incide sobre a operação de câmbio usada para pagar a compra internacional. Em 2026, a alíquota para compras internacionais no cartão de crédito é de 4,38% sobre o valor em reais da transação, ou seja, sobre o valor pago ao fornecedor convertido pelo câmbio do dia. Para outras modalidades, como remessas diretas ao exterior, a alíquota pode ser diferente; consulte as normas do Banco Central vigentes para o seu caso. Por ser calculado sobre o valor da compra e não sobre o valor aduaneiro, o IOF entra separado na conta do custo total e frequentemente é esquecido nas simulações.
ICMS na importação: o imposto que a maioria calcula errado
Por que o ICMS é calculado por dentro
Diferentemente dos outros tributos, o ICMS integra sua própria base de cálculo. A alíquota não é simplesmente aplicada sobre o subtotal dos demais impostos. A fórmula correta é:
Base ICMS = (CIF + II + IPI + PIS + COFINS + despesas aduaneiras) ÷ (1 − alíquota do ICMS)
Sobre essa base aplica-se a alíquota do ICMS. Esse ajuste eleva o valor final de forma significativa e é o erro mais frequente nas simulações de custo de importação.
Variação por estado: de 17% a 20%
A alíquota do ICMS na importação varia conforme o estado do importador, com a faixa mais comum entre 17% e 20% para mercadorias em geral. A título de referência, estados como São Paulo, Paraná e Santa Catarina costumam operar com 17%; estados como Minas Gerais e Bahia, com 18%; e estados como Ceará e Rio de Janeiro podem chegar a 20% em determinadas situações, verifique sempre a legislação estadual vigente ou consulte a secretaria de fazenda do seu estado, pois as alíquotas podem mudar. O ICMS recolhido vai para o estado de domicílio do destinatário, tanto para pessoa física quanto para pessoa jurídica.
Pessoa física paga ICMS? A resposta definitiva
Sim. Após a Emenda Constitucional 33/2001 e a confirmação pelo STF no Tema 171, o ICMS incide na importação por pessoa física mesmo para uso próprio, desde que previsto na legislação estadual aplicável. Isso surpreende quem imaginava que comprar “para uso pessoal” garantia isenção do tributo estadual. Na prática, o ICMS é cobrado tanto nas remessas via Correios quanto via transportador expresso, e o demonstrativo enviado ao destinatário deve detalhar o valor cobrado.
Como calcular quais impostos preciso pagar para importar produtos para o Brasil, exemplo prático passo a passo
Os dados do exemplo
Para tornar o cálculo concreto, veja um exemplo com produto a US$ 100, frete de US$ 20 e seguro de US$ 5, com câmbio de R$ 5,00 por dólar. O valor aduaneiro CIF resulta em R$ 625,00. As alíquotas usadas são: II de 60%, IPI de 15%, PIS de 0,165% e Cofins de 0,76% (alíquotas vigentes a partir de 01/04/2026, conforme LC 224/2025), ICMS de 18% e IOF de 4,38%. Os valores são ilustrativos para fins didáticos; as alíquotas reais dependem da NCM, da data da operação e do estado de destino.
O cálculo tributo por tributo
A sequência correta segue esta ordem:
- II: R$ 625,00 × 60% = R$ 375,00
- IPI: (R$ 625,00 + R$ 375,00) × 15% = R$ 150,00
- PIS/COFINS: (R$ 625,00 + R$ 375,00 + R$ 150,00) × 0,925% = R$ 10,64 (nota: base simplificada sem ICMS para fins didáticos; na apuração real, a base inclui o ICMS, consulte sua assessoria para o cálculo definitivo)
- ICMS (por dentro): (R$ 625,00 + R$ 375,00 + R$ 150,00 + R$ 10,64) ÷ (1 − 0,18) × 18% = R$ 1.160,64 ÷ 0,82 × 18% ≈ R$ 254,79
- IOF: R$ 500,00 (valor pago ao fornecedor: US$ 100 × R$ 5,00) × 4,38% = R$ 21,90
Somando tudo ao valor aduaneiro: II (R$ 375,00) + IPI (R$ 150,00) + PIS/COFINS (R$ 10,64) + ICMS (R$ 254,79) + IOF (R$ 21,90) + CIF (R$ 625,00) = custo total estimado de R$ 1.437,33 para um produto comprado por US$ 100.
O que o exemplo revela sobre a carga tributária real
O produto custou US$ 100, equivalente a R$ 500,00. Com todos os encargos, chegou a aproximadamente R$ 1.437,00: quase três vezes o valor original em reais. Quem não faz essa conta antes de fechar o pedido vai descobrir os números no desembaraço, sem chance de recuar. Despesas de armazenagem, taxas do transportador e honorários de despachante aduaneiro podem entrar adicionalmente, elevando ainda mais o custo final.
Documentação e como a Toexceed prepara você para não ser surpreendido
O que a Receita Federal exige para liberar sua mercadoria
Os documentos centrais para o desembaraço incluem: conhecimento de carga ou documento equivalente, fatura comercial original assinada pelo exportador, romaneio de embarque, comprovante de pagamento dos tributos e, em alguns casos, prova de origem da mercadoria. Em importações formais, a DI ou a Duimp formaliza o processo no Siscomex, e o canal de conferência (verde, amarelo, vermelho ou cinza) determina o nível de fiscalização aplicado à operação.
No canal cinza, a Receita pode exigir documentação comprobatória de toda a transação comercial. Quem não organizou os papéis desde o início da negociação com o fornecedor fica em situação difícil, sujeito a atrasos e penalidades.
O que aparece no demonstrativo dos Correios ou do transportador expresso
Ao receber uma remessa, o destinatário tem direito a um demonstrativo com o valor do II, do ICMS, eventuais multas e as tarifas de serviço da empresa transportadora, conforme orientações da Receita Federal. O documento deve identificar a empresa, o código de rastreamento, a descrição e o valor dos bens, a base de cálculo de cada tributo e o recibo de pagamento. Conferir cada linha antes de pagar é uma prática essencial: a conta deve bater com o cálculo que você fez antes de fechar o pedido.
Aprenda a calcular esses tributos antes da sua primeira importação
O treinamento da Toexceed ensina o cálculo completo dessa cascata tributária do zero, com um simulador de operações de importação integrado ao curso. O módulo de custos cobre exatamente essa sequência, II, IPI, PIS/COFINS, ICMS e IOF, além das despesas logísticas e de câmbio que completam o custo total real da operação. O objetivo é que o aluno chegue ao desembaraço aduaneiro com os números já na mão, sem surpresas.
Quem entende a tributação na entrada toma decisões melhores: escolhe o produto certo, negocia margem com base em custo real e sabe quando uma operação vale a pena antes de comprometer qualquer capital.
Perguntas frequentes sobre impostos na importação para o Brasil
Quais impostos preciso pagar para importar produtos para o Brasil como pessoa física?
Pessoa física paga os mesmos tributos que pessoa jurídica: II, IPI (quando aplicável), PIS/COFINS, ICMS e IOF sobre o câmbio. A diferença é que a pessoa física não pode aproveitar crédito de IPI ou PIS/COFINS, então arca com o valor integral de cada tributo.
Existe isenção de impostos para compras internacionais abaixo de determinado valor?
Sim, em casos específicos. No programa Remessa Conforme, compras de até US$ 50 em sites credenciados têm alíquota zero de II, mas o ICMS continua incidindo. Fora do programa, compras via RTS pagam 60% de II independentemente do valor. A isenção total só se aplica a situações bem delimitadas, como bagagem acompanhada dentro da cota ou remessas entre pessoas físicas sem caráter comercial.
O que é o Regime de Tributação Simplificada (RTS)?
É o regime aplicado a remessas postais e expressas com valor até US$ 3.000. Em vez de calcular a alíquota de II pela NCM, aplica-se uma alíquota única de 60% sobre o valor aduaneiro. É mais simples operacionalmente, mas costuma ser mais oneroso do que a importação formal para mercadorias com alíquota de II abaixo de 60%.
Como saber a alíquota exata de imposto de importação do meu produto?
A alíquota do II na importação formal é definida pelo código NCM do produto na Tarifa Externa Comum do Mercosul (TEC). O primeiro passo é classificar corretamente o produto; depois, consultar a alíquota correspondente na TEC ou no sistema da Receita Federal. Classificar errado o NCM é um dos erros mais caros na importação.
Conclusão
Quais impostos preciso pagar para importar produtos para o Brasil? São cinco, podendo incidir simultaneamente: Imposto de Importação (II), IPI, PIS/COFINS, ICMS e IOF. Cada um tem sua base, sua alíquota e sua lógica de cálculo, e a combinação deles pode mais do que dobrar o custo do produto, dependendo da NCM, do valor, do regime de envio e do estado de destino.
A tributação na importação não é um obstáculo intransponível. É uma conta que pode, e deve, ser feita antes de qualquer pedido. Quem aprende a montar essa planilha corretamente elimina o principal fator de erro para quem está começando.
Se você quer aprender a fazer esse cálculo com segurança, de forma prática e aplicada ao mercado brasileiro, o treinamento completo da Toexceed foi construído exatamente para isso: da classificação fiscal ao cálculo final, com simulador integrado e uma trilha de aprendizado estruturada até a sua primeira importação. Conheça o método Toexceed e comece com os números certos na mão.
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos


Deixe um comentário