
O Depósito Afiançado (DAF) é um regime aduaneiro especial que permite a estocagem, com suspensão do pagamento de tributos federais incidentes na importação, de determinados materiais importados sem cobertura cambial destinados à manutenção e ao reparo de embarcações ou aeronaves pertencentes a empresas autorizadas a operar no transporte comercial internacional e utilizadas nessa atividade. A legislação também admite a concessão do regime a empresa estrangeira que opere no transporte rodoviário. (Serviços e Informações do Brasil)
Na prática, o DAF é especialmente relevante para companhias que precisam manter estoques de peças, componentes e outros materiais disponíveis no Brasil para atender rapidamente às necessidades de manutenção de seus equipamentos utilizados no transporte internacional.
O regime evita que determinados tributos sejam pagos imediatamente na entrada desses materiais no país. Entretanto, essa vantagem vem acompanhada de regras específicas de habilitação, controle de estoque, utilização e extinção do regime.
O que é Depósito Afiançado?
O Depósito Afiançado integra o conjunto dos regimes aduaneiros especiais existentes no Brasil. Diferentemente de uma importação comum, na qual os tributos correspondentes são normalmente recolhidos durante o processo de nacionalização, o DAF permite manter determinadas mercadorias importadas sob suspensão tributária.
O artigo 488 do Regulamento Aduaneiro estabelece que o regime permite a estocagem de materiais importados sem cobertura cambial destinados à manutenção e ao reparo de embarcação ou aeronave de empresa autorizada a operar no transporte comercial internacional. A suspensão alcança impostos federais, PIS/Pasep-Importação e Cofins-Importação.
Portanto, não se trata simplesmente de um armazém no qual qualquer importador pode colocar produtos estrangeiros sem pagar tributos.
O DAF possui finalidade específica e beneficiários determinados pela legislação.
Para que serve o Depósito Afiançado?
Imagine uma companhia aérea internacional que realiza regularmente voos para o Brasil.
Uma aeronave pode apresentar um problema técnico durante sua operação e precisar da substituição imediata de determinado componente.
Se a empresa tivesse que iniciar uma importação convencional somente depois da ocorrência do problema, o tempo necessário para transportar, desembaraçar e disponibilizar a peça poderia deixar a aeronave parada por um período significativo.
Na aviação, essa situação pode gerar custos elevados.
Com o Depósito Afiançado, determinados materiais podem permanecer previamente estocados no Brasil sob controle aduaneiro e com suspensão dos tributos correspondentes.
Assim, quando surge uma necessidade de manutenção, a empresa pode utilizar o estoque conforme as regras do regime.
O DAF, portanto, combina uma finalidade aduaneira com uma necessidade operacional: manter materiais disponíveis para empresas que atuam no transporte comercial internacional.
Quem pode utilizar o DAF?
A aplicação do regime depende da atividade exercida pela empresa e do cumprimento dos requisitos estabelecidos pela legislação.
O Regulamento Aduaneiro contempla materiais destinados à manutenção e ao reparo de embarcações ou aeronaves pertencentes a empresas autorizadas a operar no transporte comercial internacional e utilizadas nessa atividade. O regime também pode ser concedido a empresa estrangeira que opere no transporte rodoviário. (Serviços e Informações do Brasil)
Na regulamentação específica do transporte aéreo internacional, a Receita Federal mantém serviço próprio para habilitação das empresas interessadas em operar o DAF. A página oficial do serviço identifica como usuário a empresa de transporte aéreo internacional. (Serviços e Informações do Brasil)
Portanto, uma indústria brasileira que simplesmente deseja importar peças para suas próprias máquinas não pode escolher o DAF apenas porque pretende manter um estoque de reposição.
Existem outros regimes aduaneiros que podem ser aplicáveis a situações diferentes, como o Depósito Especial, dependendo das características da operação.
Quais mercadorias podem ser armazenadas no Depósito Afiançado?
Os materiais admitidos precisam estar relacionados às finalidades previstas para o regime.
No caso das empresas de transporte aéreo internacional, a regulamentação permite, entre outros materiais, itens destinados à manutenção e ao reparo das aeronaves.
A disciplina do DAF também contempla determinados equipamentos e materiais relacionados à operação internacional, incluindo equipamentos de segurança e seus componentes, documentos utilizados pelas empresas de transporte aéreo e materiais destinados à instrução e treinamento de pessoal.
Além disso, depósitos afiançados de empresas estrangeiras de transporte marítimo ou aéreo podem ser utilizados para provisões de bordo. (Serviços e Informações do Brasil)
No transporte aéreo, esse conceito pode abranger suprimentos de bordo, materiais de comissaria, uniformes e outros materiais necessários ao estabelecimento e à manutenção dos serviços internacionais, observadas as condições previstas na regulamentação. (Serviços e Informações do Brasil)
Isso demonstra que o DAF não se limita necessariamente a peças mecânicas de aeronaves.
Entretanto, cada mercadoria precisa efetivamente se enquadrar nas hipóteses autorizadas.
O que significa importação sem cobertura cambial?
Uma característica fundamental do Depósito Afiançado é a referência a materiais importados sem cobertura cambial.
Em termos simplificados, uma importação sem cobertura cambial é aquela que não envolve uma remessa de pagamento ao exterior pela aquisição da mercadoria nas condições de uma compra internacional convencional.
Esse aspecto faz sentido dentro da lógica do DAF.
Peças e componentes podem ser remetidos para manutenção dos equipamentos de uma companhia internacional sem representar necessariamente uma compra realizada por uma empresa brasileira.
Por isso, a análise da natureza da operação é fundamental para verificar se o regime pode ser utilizado.
Quais tributos ficam suspensos no DAF?
Uma das principais características do Depósito Afiançado é justamente a suspensão tributária.
Segundo a Receita Federal, o regime permite a estocagem com suspensão do pagamento dos impostos federais, da contribuição para o PIS/Pasep-Importação e da Cofins-Importação. (Serviços e Informações do Brasil)
É importante compreender a diferença entre suspensão e isenção.
A suspensão significa que a exigibilidade dos tributos fica temporariamente suspensa enquanto a mercadoria permanece regularmente submetida ao regime e são cumpridas suas condições.
Isso não significa que os tributos tenham sido definitivamente eliminados em qualquer situação.
A forma pela qual o regime será encerrado e a destinação dada à mercadoria determinarão o tratamento correspondente.
Como funciona o Depósito Afiançado na prática?
O funcionamento pode ser compreendido a partir de uma situação típica.
Uma companhia aérea internacional mantém operações regulares no Brasil e precisa possuir estoque de componentes para manutenção de suas aeronaves.
A empresa obtém habilitação para operar o DAF e importa os materiais que atendem às condições do regime.
Depois da admissão, as mercadorias permanecem registradas e controladas no estoque correspondente.
Quando uma aeronave precisa de determinada peça, o componente pode ser utilizado conforme as condições do regime.
Todo esse fluxo precisa ser rastreável.
A Receita Federal exige controles capazes de identificar as mercadorias admitidas, suas entradas, movimentações e a forma utilizada para extinguir o regime. (Serviços e Informações do Brasil)
Dessa maneira, a administração aduaneira consegue acompanhar o estoque mesmo que os materiais não estejam submetidos à tributação convencional no momento de sua admissão.
É necessário obter habilitação para operar o DAF?
Sim. A empresa não pode simplesmente criar um estoque e classificá-lo por conta própria como Depósito Afiançado.
Existe um procedimento de habilitação.
Na regulamentação aplicável às empresas de transporte aéreo internacional, cumpridos os requisitos necessários, o titular da unidade competente da Receita Federal publica um Ato Declaratório Executivo (ADE) habilitando a empresa a operar o regime em caráter precário. (Serviços e Informações do Brasil)
O serviço oficial de habilitação orienta a empresa interessada a apresentar requerimento à unidade da Receita Federal com jurisdição sobre o aeroporto internacional alfandegado onde opera. (Serviços e Informações do Brasil)
Portanto, a utilização do benefício depende de autorização e do atendimento às condições estabelecidas pela Receita Federal.
Controle informatizado do estoque
Uma das características mais importantes do DAF é o controle aduaneiro das mercadorias.
Não basta possuir fisicamente as peças em determinado depósito. A empresa precisa ser capaz de demonstrar o histórico dos materiais.
No caso das empresas aéreas, o sistema informatizado deve permitir identificar as mercadorias depositadas e relacioná-las aos respectivos documentos de entrada.
Também deve controlar a forma de extinção do regime, transferências, empréstimos permitidos entre beneficiários e o valor dos tributos cuja exigibilidade permanece suspensa. (Serviços e Informações do Brasil)
Esse controle é essencial porque as mercadorias continuam submetidas a um regime aduaneiro especial.
A empresa beneficiária deve saber exatamente o que entrou, onde o material se encontra, qual foi sua destinação e como ocorreu a baixa correspondente.
Qual é o prazo do Depósito Afiançado?
O prazo de permanência dos materiais no regime é de até cinco anos, contado da data do desembaraço aduaneiro para admissão. Essa regra está prevista no artigo 490 do Regulamento Aduaneiro. (Serviços e Informações do Brasil)
Esse período permite que empresas mantenham estoques destinados à manutenção sem a necessidade de utilização imediata dos componentes.
Ainda assim, o prazo precisa ser acompanhado cuidadosamente.
Manter uma mercadoria além do período permitido sem adotar a destinação aduaneira correspondente pode gerar consequências tributárias e administrativas.
Por isso, empresas beneficiárias precisam integrar a gestão dos prazos ao controle informatizado de estoque.
Como ocorre a admissão das mercadorias no DAF?
A entrada da mercadoria no regime exige procedimento aduaneiro específico.
Segundo as orientações atualmente publicadas pela Receita Federal para empresas aéreas, a admissão tem por base declaração específica de importação formulada pelo beneficiário no Siscomex. A página oficial também descreve o procedimento utilizado enquanto não estiver disponível uma declaração específica denominada “DI Admissão em DAF”. (Serviços e Informações do Brasil)
Como os sistemas brasileiros de comércio exterior estão passando por modernização e migração para o Portal Único, é importante consultar os procedimentos vigentes no momento de cada operação.
O profissional não deve simplesmente reproduzir um procedimento utilizado anos atrás sem verificar se houve atualização operacional.
O que acontece com peças urgentes de aeronaves?
A aviação internacional possui situações em que a rapidez da manutenção é especialmente importante.
Um exemplo é a ocorrência conhecida como Aircraft on Ground (AOG).
Nesse cenário, uma aeronave permanece impossibilitada de operar devido à necessidade de manutenção ou substituição de determinado componente.
A regulamentação do DAF prevê tratamento prioritário para mercadoria classificada como urgente em situação AOG. Segundo a Receita Federal, o despacho pode contar com registro antecipado da declaração, devendo ser identificados a aeronave a ser reparada e o local onde ela se encontra. (Serviços e Informações do Brasil)
Essa previsão demonstra como o regime está diretamente relacionado às necessidades práticas do transporte aéreo internacional.
Uma aeronave parada representa perda operacional significativa, além de possíveis impactos sobre passageiros, conexões, tripulações e planejamento da companhia.
O depósito pode estar localizado em zona secundária?
Existem situações em que o estabelecimento no qual funciona o DAF pode estar localizado em zona secundária.
Nesse caso, a movimentação das mercadorias admitidas no regime entre a unidade da Receita Federal responsável pelo despacho e o estabelecimento do importador segue procedimentos específicos.
A Receita Federal informa que essa movimentação, assim como o retorno das mercadorias à zona primária, deve ser realizada com base em Nota Fiscal contendo a indicação do número da declaração correspondente registrada no Siscomex. (Serviços e Informações do Brasil)
Isso reforça um princípio central do DAF: mesmo quando ocorre movimentação física, a rastreabilidade aduaneira precisa ser preservada.
Provisões de bordo no Depósito Afiançado
O regime também possui aplicação relacionada às provisões de bordo.
Nas operações aéreas internacionais, alimentos, bebidas e utensílios necessários aos serviços de bordo podem demandar preparação realizada por empresas especializadas em catering.
A regulamentação permite que determinadas provisões sejam remetidas pelo beneficiário do DAF para empresa de industrialização alimentar com a qual exista contrato de prestação de serviços, inclusive quando essa empresa estiver localizada em zona secundária.
O processamento ocorre sob controle e responsabilidade do beneficiário, seguindo as regras documentais aplicáveis. (Serviços e Informações do Brasil)
Esse é um exemplo de como um regime aduaneiro pode interagir diretamente com a operação logística cotidiana de uma companhia aérea.
DAF e Depósito Especial são a mesma coisa?
Não.
Embora os nomes sejam semelhantes e ambos sejam regimes aduaneiros relacionados à armazenagem de mercadorias com suspensão tributária, Depósito Afiançado e Depósito Especial possuem regras e campos de aplicação diferentes.
O Depósito Especial permite a estocagem de partes, peças, componentes e materiais de reposição ou manutenção destinados a determinados veículos, máquinas, equipamentos, aparelhos e instrumentos utilizados nas atividades previstas pela regulamentação. (Serviços e Informações do Brasil)
Já o DAF possui foco específico nos materiais relacionados ao transporte comercial internacional nas condições previstas pela legislação.
Portanto, a escolha entre regimes não é uma decisão baseada simplesmente na preferência da empresa.
É necessário verificar qual regime corresponde juridicamente à atividade e à mercadoria envolvida.
DAF e Entreposto Aduaneiro também são diferentes
Outra confusão possível ocorre entre Depósito Afiançado e Entreposto Aduaneiro.
No Entreposto Aduaneiro, mercadorias podem permanecer armazenadas sob regime especial de acordo com as condições previstas para o entreposto.
O DAF, por sua vez, possui uma finalidade muito mais específica: atender às situações determinadas pela legislação relacionadas principalmente à manutenção e reparo de embarcações e aeronaves utilizadas no transporte comercial internacional.
Portanto, embora ambos envolvam armazenagem sob controle aduaneiro, suas finalidades e regras não devem ser confundidas.
Como ocorre a extinção do regime?
Toda mercadoria admitida em um regime aduaneiro especial precisa receber uma destinação compatível com as regras aplicáveis.
No DAF, a empresa deve controlar individualmente a forma de extinção do regime em relação às mercadorias admitidas. Esse acompanhamento faz parte das informações que o sistema informatizado do beneficiário precisa manter. (Serviços e Informações do Brasil)
Dependendo da situação e das possibilidades previstas na regulamentação, a destinação poderá envolver utilização conforme a finalidade autorizada ou outras formas admitidas para encerramento do regime.
O ponto fundamental é que a empresa não pode simplesmente retirar a mercadoria do controle aduaneiro e utilizá-la para qualquer finalidade.
Qualquer destinação precisa respeitar as condições do DAF.
Quais são as vantagens do Depósito Afiançado?
Uma das principais vantagens é financeira.
Como os tributos abrangidos pelo regime ficam suspensos, a empresa não precisa realizar imediatamente o desembolso que existiria em uma importação comum dos materiais.
Ao mesmo tempo, existe uma vantagem operacional significativa.
Empresas de transporte internacional, especialmente companhias aéreas, precisam garantir disponibilidade de componentes para responder rapidamente a necessidades de manutenção.
Manter peças estratégicas no Brasil pode reduzir o tempo de indisponibilidade de aeronaves e evitar a necessidade de iniciar uma nova operação logística internacional sempre que determinado componente for necessário.
Além disso, o DAF permite estruturar um estoque permanente de suporte à operação internacional dentro das condições estabelecidas pela legislação.
Quais são os principais cuidados na utilização do DAF?
A suspensão tributária torna o regime vantajoso, mas também exige controles rigorosos.
A empresa precisa assegurar que somente mercadorias elegíveis sejam admitidas.
Também deve acompanhar corretamente entradas, saídas, transferências, utilização dos materiais, prazos e formas de extinção do regime.
Outro ponto fundamental é manter o sistema informatizado de controle em conformidade com as exigências aduaneiras.
O estoque físico deve corresponder às informações registradas.
Diferenças entre registros e mercadorias efetivamente existentes podem gerar questionamentos durante uma fiscalização.
Além disso, qualquer utilização fora das finalidades autorizadas pode descaracterizar as condições que justificaram a suspensão tributária.
Fiscalização e responsabilidade do beneficiário
A empresa habilitada assume responsabilidades importantes perante a administração aduaneira.
O controle do regime não termina no desembaraço da mercadoria.
Ao contrário, ele continua durante todo o período em que os materiais permanecem submetidos ao DAF.
Isso explica a importância do controle informatizado e da rastreabilidade.
A Receita Federal precisa conseguir acompanhar entrada, permanência, movimentação e saída dos materiais.
Consequentemente, uma boa gestão do DAF exige integração entre as áreas de comércio exterior, manutenção, logística, fiscal, tecnologia e compliance da empresa.
Legislação do Depósito Afiançado
O Depósito Afiançado está disciplinado pelo Regulamento Aduaneiro, especialmente nos dispositivos específicos relacionados ao regime, e por normas complementares.
Para empresas de transporte aéreo internacional, uma referência importante é a Instrução Normativa SRF nº 409/2004, que estabelece regras para operação do regime. (Serviços e Informações do Brasil)
É importante destacar que as normas podem passar por atualizações.
Inclusive, em setembro de 2026, a Receita Federal abriu consulta pública sobre uma proposta de consolidação e modernização das normas relativas a diferentes regimes aduaneiros de depósito, incluindo Depósito Afiançado, Depósito Especial, Entreposto Aduaneiro e Depósito Alfandegado Certificado. A consulta está prevista para receber contribuições entre 4 e 23 de setembro de 2026. (Serviços e Informações do Brasil)
Portanto, empresas que utilizam ou pretendem utilizar o DAF devem acompanhar eventuais mudanças regulatórias antes de estruturar novas operações.
Por que o DAF é importante no comércio exterior?
O Depósito Afiançado demonstra como os regimes aduaneiros especiais podem ser utilizados para adaptar a tributação e os controles às características específicas de determinadas atividades econômicas.
No transporte internacional, disponibilidade operacional é fundamental.
Uma companhia aérea não pode depender exclusivamente de importações convencionais iniciadas depois que uma aeronave apresenta uma necessidade de manutenção.
Ao permitir a manutenção de determinados estoques no Brasil sob suspensão tributária e controle aduaneiro, o DAF contribui para tornar essas operações mais eficientes.
Entretanto, o benefício exige conhecimento técnico.
A empresa precisa compreender quais materiais podem ser admitidos, como realizar a habilitação, quais controles manter, quais prazos observar e como extinguir corretamente o regime.
Conclusão
O Depósito Afiançado (DAF) é um regime aduaneiro especial destinado a situações específicas do transporte comercial internacional. Ele permite armazenar determinados materiais importados sem cobertura cambial com suspensão dos impostos federais, PIS/Pasep-Importação e Cofins-Importação, desde que sejam cumpridas as condições estabelecidas pela legislação. (Serviços e Informações do Brasil)
Sua utilização é particularmente relevante para empresas que precisam manter peças, componentes e outros materiais disponíveis para manutenção e reparo de aeronaves ou embarcações empregadas no transporte internacional.
No entanto, o DAF não representa simplesmente uma forma de importar mercadorias sem pagar tributos. A suspensão está vinculada a regras específicas, habilitação perante a Receita Federal, controle informatizado, rastreabilidade das mercadorias e correta extinção do regime.
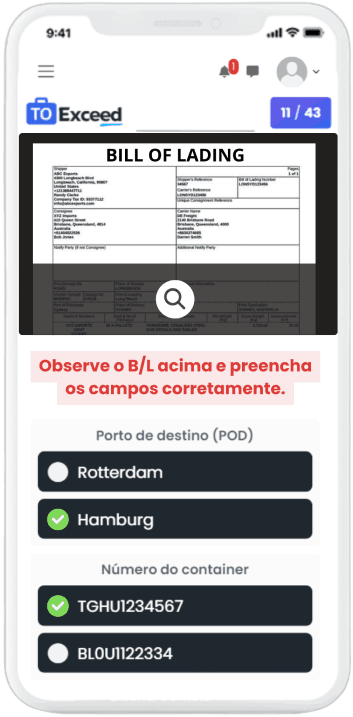
Para profissionais que desejam compreender melhor o Depósito Afiançado, regimes aduaneiros especiais, importação, exportação, classificação fiscal, documentação internacional e Siscomex, a Toexceed oferece o treinamento de Comércio Exterior na Prática + Inglês Técnico, combinando conhecimento operacional de COMEX com o inglês utilizado nas atividades e negociações internacionais.
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos




Deixe um comentário