
Os problemas comuns no despacho aduaneiro podem transformar uma importação aparentemente bem planejada em uma operação cara e demorada. Erros na classificação fiscal, divergências entre documentos, licenças ausentes, informações incorretas na declaração, problemas de valoração aduaneira e falhas no tratamento administrativo estão entre as situações capazes de impedir ou atrasar o desembaraço da mercadoria.
Na prática, muitos desses problemas começam antes mesmo de a carga chegar ao Brasil. Uma NCM escolhida sem análise técnica, uma Commercial Invoice incompleta ou uma exigência de LPCO descoberta somente depois do embarque podem gerar consequências quando a mercadoria já estiver no porto ou aeroporto.
Além disso, o cenário brasileiro passa pela migração do fluxo tradicional DI/LI para o Novo Processo de Importação, baseado na Duimp, Catálogo de Produtos e LPCO. Em 2026, empresas precisam compreender os dois ambientes, porque diferentes operações ainda podem seguir procedimentos distintos.
Por isso, reduzir problemas no despacho aduaneiro depende principalmente de preparação, conferência documental e conhecimento das exigências aplicáveis à mercadoria.
O que é despacho aduaneiro?
O despacho aduaneiro de importação é o procedimento por meio do qual a Receita Federal verifica os elementos relacionados à mercadoria importada para permitir seu desembaraço e entrada regular no país.
O processo envolve informações apresentadas pelo importador, documentos comerciais e logísticos, classificação fiscal, valores, origem, tratamento tributário e eventuais controles administrativos.
No modelo tradicional, o despacho pode ocorrer por meio da Declaração de Importação, a DI. No Novo Processo de Importação, determinadas operações já são processadas pela Declaração Única de Importação, a Duimp.
Embora sistemas e procedimentos sejam diferentes, a lógica permanece semelhante: a empresa precisa apresentar informações corretas e cumprir as exigências necessárias para que a mercadoria possa ser liberada.
Por que ocorrem problemas no despacho aduaneiro?
Os problemas normalmente surgem quando existe alguma divergência entre a mercadoria física, os documentos e aquilo que foi declarado aos órgãos governamentais.
Imagine que o fornecedor estrangeiro envie 1.000 unidades de determinado produto, mas a Commercial Invoice apresente 900 unidades.
Ou que a mercadoria tenha determinada composição técnica, enquanto a NCM declarada corresponda a outro tipo de produto.
Também pode acontecer de a empresa utilizar uma classificação correta, mas desconhecer uma exigência de licenciamento relacionada a uma característica específica da mercadoria.
Essas situações podem provocar exigências, necessidade de retificação, revisão tributária, inspeção física ou até aplicação de penalidades.
1. Classificação fiscal incorreta da mercadoria
A classificação fiscal está entre os pontos mais críticos de uma importação.
Cada produto precisa ser enquadrado corretamente na Nomenclatura Comum do Mercosul, a NCM.
A NCM influencia diferentes aspectos da operação, como alíquotas de tributos, tratamento administrativo, necessidade de LPCO, possíveis benefícios fiscais e informações exigidas na declaração.
Por isso, um erro de classificação pode gerar vários outros problemas simultaneamente.
Imagine uma empresa que importa uma máquina e escolhe determinada NCM apenas porque encontrou um equipamento parecido em uma importação anterior.
Durante a conferência, a Receita Federal constata que as características técnicas não correspondem à classificação utilizada.
A empresa pode precisar alterar a declaração, recalcular tributos e apresentar documentação técnica adicional.
Dependendo da situação, ainda podem existir penalidades.
A melhor prevenção é realizar a classificação fiscal antes do embarque e manter documentação técnica suficiente para justificar o enquadramento utilizado.
2. Descrição da mercadoria incompleta
Outro problema frequente é utilizar descrições genéricas.
Expressões como “peças”, “equipamentos”, “acessórios”, “material eletrônico” ou simplesmente o nome comercial do produto podem não ser suficientes para identificar adequadamente uma mercadoria.
A descrição deve permitir compreender aquilo que está sendo importado.
Dependendo do produto, pode ser necessário informar material, composição, função, modelo, aplicação, características técnicas e outras informações relevantes.
Isso também precisa estar alinhado ao Catálogo de Produtos quando a operação utiliza Duimp.
Quanto mais genérica for a descrição, maior pode ser a dificuldade de comprovar que a NCM e o tratamento administrativo utilizados correspondem à mercadoria real.
3. Divergência entre Commercial Invoice e declaração
A Commercial Invoice, ou fatura comercial, é um dos principais documentos da operação internacional.
Ela contém informações relacionadas ao exportador, importador, mercadorias, valores, quantidades, condições comerciais e outros elementos da venda.
Quando os dados da Invoice não coincidem com aqueles registrados no despacho, podem surgir questionamentos.
Entre as divergências mais comuns estão quantidade, peso, valor unitário, valor total, Incoterm, descrição da mercadoria e identificação das partes.
Por exemplo, se a fatura apresenta valor total de US$ 30 mil e a declaração utiliza US$ 28 mil sem justificativa adequada, a diferença poderá precisar de explicação.
O ideal é revisar os documentos antes do registro da declaração.
4. Packing List com informações divergentes
O Packing List apresenta informações sobre a forma como a mercadoria foi acondicionada.
Normalmente, ele informa quantidade de volumes, pesos, dimensões e identificação das embalagens.
Problemas aparecem quando os dados não correspondem à carga física.
Imagine um Packing List indicando dez caixas, enquanto chegam onze volumes.
Essa divergência pode exigir esclarecimentos e dificultar procedimentos de conferência.
Também pode ocorrer incompatibilidade entre peso bruto informado no documento e peso registrado no conhecimento de embarque.
Por isso, a empresa deve comparar Invoice, Packing List, conhecimento de embarque e demais documentos antes da chegada da mercadoria.
5. Erros no conhecimento de embarque
O conhecimento de embarque é outro documento essencial.
No transporte marítimo, normalmente utiliza-se o Bill of Lading, ou BL. No transporte aéreo, utiliza-se o Air Waybill, ou AWB.
Erros relacionados ao consignatário, quantidade de volumes, peso, descrição ou outros elementos podem gerar dificuldades na chegada da carga.
Além disso, informações do conhecimento precisam estar coerentes com os demais documentos da operação.
Problemas documentais também podem afetar a disponibilidade da carga junto ao transportador ou agente responsável.
Por isso, uma boa prática é solicitar e revisar o draft do conhecimento antes de sua emissão definitiva.
6. Licença ou LPCO ausente
Um dos problemas mais sérios acontece quando a empresa descobre somente depois do embarque que a mercadoria estava sujeita a controle administrativo.
No fluxo tradicional DI/LI, determinados produtos podem exigir Licença de Importação.
Já nas operações processadas por Duimp, diversos controles administrativos utilizam LPCO — Licenças, Permissões, Certificados e Outros Documentos.
O Portal Siscomex orienta que o tratamento efetivamente aplicável seja verificado por meio do Simulador de Tratamento Administrativo, porque a exigência pode depender não apenas da NCM, mas também de atributos específicos da mercadoria.
Em 2026, esse ponto exige ainda mais atenção porque tratamentos administrativos continuam sendo atualizados no Portal Único. Comunicações recentes do Siscomex mostram, por exemplo, alterações em atributos capazes de determinar se determinados produtos sujeitos ao Inmetro exigem LPCO.
Portanto, a consulta deve ser realizada antes do embarque.
7. LPCO que deveria ter sido obtido antes do embarque
Nem todo LPCO pode ser providenciado depois que a carga já saiu do exterior.
O tratamento administrativo pode indicar que determinada autorização precisa estar deferida previamente ao embarque.
O próprio Portal Siscomex identifica, entre as características dos tratamentos administrativos, os casos em que existe LPCO prévio ao embarque.
Esse é um problema especialmente delicado.
Imagine que a mercadoria já esteja navegando para o Brasil quando o importador descobre que deveria ter obtido uma autorização antes de sua saída da China.
A situação pode gerar dificuldades que poderiam ter sido evitadas com uma consulta administrativa realizada ainda na fase de planejamento.
8. Problemas no Catálogo de Produtos
Nas operações realizadas por Duimp, o Catálogo de Produtos possui papel fundamental.
As características cadastradas podem ser utilizadas pelo sistema para identificar tratamentos administrativos e exigências relacionadas à importação.
Segundo a Receita Federal, no fluxo da Duimp, os atributos cadastrados para o produto ajudam o sistema a identificar se a mercadoria está sujeita a licenciamento por LPCO.
Assim, um cadastro incorreto pode gerar consequências no restante da operação.
Informações insuficientes, atributos errados ou produtos duplicados podem dificultar o preenchimento e comprometer a consistência da declaração.
A recomendação é criar um processo interno para cadastro e revisão dos produtos antes de utilizar essas informações na Duimp.
9. Valoração aduaneira incorreta
O valor da mercadoria declarado para fins aduaneiros não pode ser escolhido arbitrariamente.
A valoração aduaneira segue regras específicas e pode considerar diferentes elementos da transação.
Problemas surgem quando custos ou condições da operação não são apresentados corretamente ou quando o preço declarado gera dúvidas sobre a transação comercial.
Isso pode acontecer, por exemplo, em operações entre empresas relacionadas, mercadorias com descontos incomuns, pagamentos complementares ou situações nas quais existe diferença significativa em relação às condições normalmente encontradas no mercado.
A empresa deve possuir documentos que comprovem a negociação.
10. Canal cinza e questionamentos sobre a operação
Depois do registro da declaração, o despacho pode ser direcionado para diferentes canais de conferência conforme o gerenciamento de riscos da Receita Federal.
No fluxo tradicional, os canais incluem verde, amarelo, vermelho e cinza.
No canal verde, ocorre desembaraço automático, salvo situações específicas. No amarelo, existe exame documental. No vermelho, além da documentação, ocorre verificação física da mercadoria.
Já o canal cinza envolve uma análise mais aprofundada relacionada a possíveis irregularidades.
Quando uma declaração é selecionada para canal cinza, a Receita Federal pode solicitar documentos comprobatórios da transação comercial, como correspondências comerciais, cotações, contratos, fatura proforma, comprovantes de pagamento, registros contábeis, garantias e contratos de transporte e seguro.
Por isso, a empresa precisa guardar muito mais do que apenas a Commercial Invoice.
11. Falta de documentos para comprovar o preço
Guardar registros da negociação é uma prática importante.
Imagine que uma empresa receba um desconto de 40% do fornecedor devido à compra de um grande lote.
Se a Receita Federal questionar o preço, o importador precisa conseguir demonstrar que aquele desconto realmente existiu.
E-mails comerciais, pedidos de compra, propostas, contratos e comprovantes de pagamento ajudam a reconstruir a transação.
Segundo a Receita Federal, a ausência ou insuficiência de documentos comprobatórios em situações de canal cinza pode levar ao arbitramento do preço e à aplicação das penalidades cabíveis.
Por isso, um bom arquivo documental é uma ferramenta de gestão de risco aduaneiro.
12. Mercadoria diferente daquela declarada
Uma situação ainda mais grave ocorre quando a mercadoria física não corresponde àquela informada nos documentos.
Isso pode acontecer por erro do fornecedor.
Por exemplo, o exportador pode carregar um modelo diferente daquele comprado ou misturar produtos em uma mesma remessa.
Quando a carga passa por conferência física, a divergência pode ser identificada.
Dependendo da natureza do problema, será necessário avaliar possibilidade de correção, tratamento tributário e eventuais consequências administrativas.
O importador deve possuir controles de qualidade e comunicação com o fornecedor para reduzir esse risco.
Solicitar fotos, números de série, etiquetas e informações dos volumes antes do embarque pode ajudar em determinados tipos de produto.
13. Quantidade diferente da declarada
Diferenças de quantidade também aparecem com frequência.
Pode existir mercadoria a mais ou a menos em relação aos documentos.
Uma pequena diferença pode ocorrer por erro operacional do fornecedor, mas isso não elimina a necessidade de analisar seu tratamento aduaneiro.
O importador não deve simplesmente ignorar a divergência.
A declaração precisa refletir corretamente a mercadoria efetivamente importada dentro das possibilidades e procedimentos previstos.
14. Peso incorreto
Peso bruto e peso líquido aparecem em diferentes documentos da operação.
Divergências importantes podem chamar atenção durante o processo.
Imagine uma Commercial Invoice apresentando peso líquido de 1.500 kg, Packing List de 1.700 kg e conhecimento de embarque com 2.300 kg sem uma explicação clara relacionada a embalagens ou acondicionamento.
A situação pode indicar que algum documento foi elaborado incorretamente.
Por isso, realizar uma conferência cruzada antes do registro é fundamental.
15. Tributação calculada incorretamente
Outro problema comum é o recolhimento incorreto dos tributos de importação.
Isso pode acontecer devido à NCM errada, valor aduaneiro incorreto, ausência de um benefício fiscal ou utilização inadequada de determinada alíquota.
Entre os tributos que podem aparecer na importação estão Imposto de Importação, IPI, PIS-Importação, Cofins-Importação e ICMS, além de outros valores relacionados à operação.
Em 2026, a transição tributária brasileira também exige acompanhamento das novas regras aplicáveis.
O departamento fiscal e o comércio exterior precisam trabalhar de maneira integrada.
16. Uso indevido de benefício fiscal
Regimes e tratamentos tributários especiais podem reduzir significativamente o custo da importação, mas precisam ser utilizados corretamente.
Ex-Tarifário, Drawback, acordos comerciais e outros mecanismos possuem condições específicas.
Um erro pode ocorrer, por exemplo, quando a empresa considera determinada preferência tarifária sem possuir o certificado ou documento exigido.
Outro exemplo é utilizar um benefício para uma mercadoria que não atende às características estabelecidas.
O custo da operação deve ser calculado com base em benefícios efetivamente aplicáveis, e não apenas em expectativas.
17. Certificado de origem com problema
Quando a importação utiliza preferência tarifária decorrente de um acordo comercial, o certificado de origem pode ser essencial.
Erros no documento podem comprometer o benefício pretendido.
Informações sobre exportador, importador, origem, produto, classificação e critérios aplicáveis precisam estar corretas conforme o acordo utilizado.
Por isso, a empresa deve conferir o certificado antes do despacho.
O simples fato de uma mercadoria ter sido embarcada em determinado país não significa necessariamente que ela possui origem daquele país para fins de preferência tarifária.
Origem e procedência são conceitos diferentes.
18. Incoterm declarado incorretamente
O Incoterm ajuda a estabelecer responsabilidades entre comprador e vendedor na operação internacional.
EXW, FCA, FOB, CFR, CIF, CPT e DAP são alguns exemplos.
O Incoterm também influencia a composição dos custos da operação.
Quando ele é declarado incorretamente ou não corresponde ao contrato comercial, podem aparecer inconsistências entre Invoice, frete, seguro e valor utilizado no despacho.
Por isso, o Incoterm não deve ser tratado apenas como uma sigla colocada na fatura.
O setor de compras e o comércio exterior precisam compreender exatamente aquilo que foi negociado.
19. Frete internacional declarado de forma incorreta
O frete internacional pode impactar a composição do valor aduaneiro e precisa ser informado corretamente conforme as regras aplicáveis.
Problemas aparecem quando o valor apresentado nos documentos é diferente daquele efetivamente pago ou quando existem despesas adicionais que não foram analisadas.
Também pode haver situações em que determinada despesa foi cobrada separadamente pelo agente de carga.
A empresa precisa guardar invoices de frete e documentos que permitam comprovar os valores utilizados.
20. Seguro internacional não considerado
O seguro é outro elemento que pode fazer parte da composição do valor aduaneiro.
Nem todas as operações possuem uma apólice contratada especificamente para aquele embarque.
Algumas empresas trabalham com apólices abertas ou outras estruturas.
Independentemente do modelo, o tratamento precisa seguir as regras aplicáveis e ser documentado adequadamente.
Deixar essa análise somente para o momento do registro pode gerar inconsistências.
21. Erros na unidade comercial ou estatística
Determinados produtos possuem unidades específicas para fins estatísticos ou comerciais.
Pode existir, por exemplo, diferença entre aquilo que o fornecedor comercializa e aquilo que precisa ser informado para fins aduaneiros.
Uma máquina pode ser negociada por unidade, enquanto outro produto pode exigir quilograma, metro, litro ou outra unidade estatística.
Erros de conversão podem alterar quantidades e gerar inconsistências.
Por isso, a empresa precisa validar as unidades antes da declaração.
22. Exigência fiscal durante o despacho
Nem toda exigência significa que existe uma fraude ou irregularidade grave.
Durante a análise, a fiscalização pode solicitar esclarecimentos ou documentos adicionais.
A empresa deve entender exatamente o que está sendo solicitado.
Responder rapidamente, mas de maneira incompleta, nem sempre resolve o problema.
Uma resposta tecnicamente adequada deve apresentar os documentos necessários e explicar as informações de forma objetiva.
Dependendo da complexidade, pode ser necessária participação de profissionais de classificação fiscal, tributação, engenharia, contabilidade ou jurídico.
23. Retificação da declaração
Quando um erro é identificado, pode ser necessário retificar a DI ou Duimp.
Entretanto, nem toda informação pode ser alterada livremente em qualquer momento.
O procedimento depende do tipo de dado, da fase do despacho e das regras aplicáveis.
Por isso, a empresa não deve adotar a lógica de “registrar agora e corrigir depois”.
Embora sistemas permitam determinadas retificações, o ideal é reduzir ao máximo a necessidade de correções por meio de uma revisão anterior ao registro.
24. Mudanças recentes no tratamento administrativo
Outro risco é utilizar procedimentos antigos sem verificar atualizações.
Tratamentos administrativos podem mudar.
Em agosto de 2026, por exemplo, o Siscomex publicou alterações relacionadas a produtos sujeitos à anuência do Inmetro, vinculando a exigência de LPCO a combinações específicas de atributos cadastrados no Portal Único.
Também existem mudanças envolvendo outros órgãos anuentes e diferentes modelos de LPCO.
Isso mostra por que uma operação realizada seis meses antes não deve ser automaticamente utilizada como referência definitiva.
O importador deve consultar novamente o tratamento administrativo.
25. Falta de acompanhamento das Notícias Siscomex
As Notícias Siscomex são uma fonte importante para profissionais de comércio exterior.
Mudanças de tratamento administrativo, implantação de funcionalidades, alterações de sistemas e novos procedimentos são frequentemente comunicados por esse canal.
O próprio Portal Siscomex destaca que alterações nos controles administrativos são divulgadas por meio das Notícias Siscomex Importação.
Uma empresa que realiza importações recorrentes deveria incluir o acompanhamento dessas atualizações em sua rotina.
26. Armazenagem elevada por atraso no despacho
Os problemas aduaneiros também geram consequências logísticas.
Enquanto uma mercadoria permanece parada em recinto alfandegado, custos podem continuar sendo acumulados.
Armazenagem é um dos principais exemplos.
Uma exigência documental que leva vários dias para ser solucionada pode tornar-se cara dependendo do terminal e do valor da carga.
Esse é um dos motivos pelos quais a velocidade de resposta durante o despacho é importante.
27. Demurrage e detention
No transporte marítimo, atrasos podem gerar despesas adicionais relacionadas ao equipamento utilizado.
Quando a operação utiliza contêiner, a empresa precisa acompanhar cuidadosamente os períodos livres negociados.
Problemas no despacho podem impedir a retirada ou devolução do equipamento dentro do prazo.
Nesse cenário, podem surgir cobranças de demurrage ou detention conforme o contrato e a etapa logística.
Uma pequena falha documental pode, portanto, gerar um custo logístico muito maior do que o valor originalmente previsto.
28. Falta de comunicação entre os envolvidos
Importações envolvem diferentes participantes.
Comprador, fornecedor estrangeiro, agente de carga, transportadora, despachante aduaneiro, terminal, seguradora, banco e áreas internas da empresa podem participar da operação.
Se cada participante trabalha com uma informação diferente, os problemas aparecem rapidamente.
O fornecedor altera a quantidade, mas não informa ao importador.
O agente de carga recebe um peso diferente.
O fiscal emite os documentos com outra descrição.
O despachante registra a declaração com base em informações desatualizadas.
Por isso, uma operação eficiente depende de uma única base confiável de dados.
Como evitar problemas no despacho aduaneiro?
A prevenção começa antes da compra internacional.
A empresa deve conhecer detalhadamente o produto e confirmar sua classificação fiscal.
Depois, precisa consultar o tratamento administrativo e identificar possíveis exigências de LI, LPCO, certificações ou anuências.
Também é importante verificar se a operação utilizará DI/LI ou Duimp/LPCO. Em 2026, ambos os fluxos ainda precisam ser considerados conforme o cronograma de migração para o Novo Processo de Importação.
Antes do embarque, deve ser realizada uma conferência documental completa.
Commercial Invoice, Packing List, conhecimento de embarque, certificados e demais documentos devem apresentar informações consistentes.
Finalmente, a empresa precisa guardar provas comerciais relacionadas à compra, como propostas, contratos, pedidos, pagamentos e comunicações.
Checklist antes do registro do despacho
Antes de registrar uma DI ou Duimp, vale conferir alguns pontos essenciais:
- NCM da mercadoria;
- descrição completa;
- quantidade;
- peso líquido e bruto;
- valor unitário e total;
- fornecedor e importador;
- Incoterm;
- origem e procedência;
- frete internacional;
- seguro;
- tratamento administrativo;
- LI ou LPCO, quando aplicável;
- certificados necessários;
- Commercial Invoice;
- Packing List;
- conhecimento de embarque;
- benefícios fiscais utilizados;
- tributação da operação.
Essa conferência pode parecer simples, mas evita uma parcela considerável dos erros operacionais.
O que fazer quando aparece um problema no despacho?
O primeiro passo é identificar exatamente a causa.
Não é recomendável realizar alterações aleatórias tentando liberar rapidamente a mercadoria.
Se o problema envolve NCM, deve ser revisada a classificação.
Se existe divergência documental, é necessário descobrir qual informação corresponde efetivamente à operação.
Se a fiscalização apresentou uma exigência, a empresa precisa compreender os documentos solicitados e responder tecnicamente.
Também deve calcular o impacto financeiro do atraso.
Armazenagem, frete, demurrage, prazo de produção e compromisso com clientes podem ser afetados.
Em situações complexas, a prioridade deve ser resolver a irregularidade sem criar uma nova inconsistência.
Canal vermelho significa que existe um problema?
Não necessariamente.
A seleção para canal vermelho significa que a mercadoria será submetida a exame documental e verificação física antes do desembaraço.
Isso não quer dizer automaticamente que a fiscalização encontrou uma irregularidade.
A seleção faz parte do gerenciamento de riscos aduaneiros.
Se documentos e mercadoria estiverem corretos, o processo pode seguir normalmente depois da conferência.
Portanto, empresas não devem interpretar canal vermelho como sinônimo de autuação.
Canal amarelo significa atraso?
Também não necessariamente.
No canal amarelo ocorre exame documental.
Se não forem identificadas irregularidades, o desembaraço poderá ocorrer sem verificação física da mercadoria.
O tempo dependerá da unidade, da operação e da análise realizada.
O maior risco de atraso aparece quando existem divergências ou necessidade de documentação complementar.
Qual é o maior erro no despacho aduaneiro?
Não existe um único erro responsável por todos os problemas, mas muitos deles possuem a mesma origem: falta de planejamento antes do embarque.
Quando a empresa analisa NCM, documentação, tributação e tratamento administrativo somente depois que a carga já está a caminho do Brasil, suas possibilidades de correção diminuem.
Por outro lado, uma operação revisada antecipadamente permite corrigir Invoice, Packing List, conhecimento de embarque, licenças e outras informações enquanto a mercadoria ainda está sob controle do fornecedor.
Por isso, o melhor despacho aduaneiro começa antes de a mercadoria ser embarcada.
Conclusão
Os problemas comuns no despacho aduaneiro geralmente estão relacionados a classificação fiscal, documentação, valores, quantidades, tratamento administrativo, licenciamento e inconsistências entre aquilo que foi comprado, aquilo que foi embarcado e aquilo que foi declarado.
A transição para a Duimp também aumenta a importância de informações estruturadas no Catálogo de Produtos e da correta identificação de LPCOs e atributos aplicáveis. O Portal Siscomex reforça que o Simulador de Tratamento Administrativo deve ser utilizado para verificar as exigências efetivamente aplicáveis a cada importação.
Além disso, uma seleção para canal de conferência não significa necessariamente que exista uma irregularidade. O gerenciamento de riscos pode direcionar operações para análise documental ou física, sendo essencial que a empresa consiga comprovar aquilo que declarou.
Quanto melhor for a preparação antes do embarque, menor será a probabilidade de exigências, retificações, armazenagem adicional e outros custos inesperados.
Aprenda Comércio Exterior na prática
Saber identificar e evitar problemas no despacho aduaneiro é uma das competências importantes para profissionais que trabalham com importação.
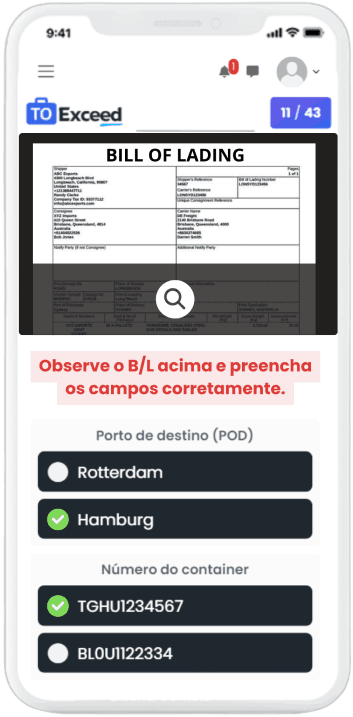
A Toexceed desenvolveu uma formação que combina Comércio Exterior na prática + Inglês Técnico, permitindo aprender processos utilizados no dia a dia das operações internacionais e desenvolver o vocabulário necessário para lidar com fornecedores, clientes e parceiros no exterior.
No treinamento, o profissional pode aprofundar conhecimentos sobre importação, exportação, documentos, logística, despacho aduaneiro e outras atividades da área, além de desenvolver o inglês técnico utilizado no Comércio Exterior.
Conheça o Curso de Comércio Exterior da Toexceed e desenvolva uma formação mais completa para atuar profissionalmente no mercado internacional.
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos




Deixe um comentário