
A isenção de Imposto de Importação ocorre quando determinada operação, mercadoria ou situação recebe tratamento legal que dispensa o recolhimento do Imposto de Importação (II). Porém, não significa que toda compra internacional de pequeno valor, toda encomenda enviada por pessoa física ou toda mercadoria destinada ao uso próprio esteja automaticamente livre de impostos.
No comércio exterior brasileiro, existem diferentes hipóteses de isenção, redução de alíquota e regimes tributários específicos. Além disso, uma operação pode ter isenção do Imposto de Importação e continuar sujeita a outros tributos, taxas ou encargos.
Por isso, antes de importar, é importante entender exatamente qual benefício se aplica à operação e quais são os requisitos para utilizá-lo.
O que é o Imposto de Importação?
O Imposto de Importação, frequentemente chamado de II, é um tributo federal incidente sobre a entrada de produtos estrangeiros no território nacional.
Ele possui forte função extrafiscal. Isso significa que, além de arrecadar recursos, o governo pode utilizar suas alíquotas como instrumento de política econômica e comercial.
Dependendo da mercadoria e do tipo de operação, uma importação também pode envolver outros tributos, como IPI, PIS/Pasep-Importação, Cofins-Importação e ICMS, além de despesas aduaneiras e logísticas.
Portanto, isenção de Imposto de Importação não significa necessariamente importação totalmente sem impostos.
Como funciona a isenção do Imposto de Importação?
A isenção precisa estar prevista na legislação aplicável. Em outras palavras, o importador não pode simplesmente deixar de recolher o imposto por considerar que a operação deveria ser isenta.
É necessário verificar, entre outros pontos:
- quem está realizando a importação;
- qual mercadoria está sendo importada;
- finalidade da operação;
- valor da mercadoria;
- modalidade de importação;
- regime aduaneiro utilizado;
- classificação fiscal do produto;
- existência de benefício fiscal;
- requisitos e condições estabelecidos pela legislação.
Além disso, é fundamental diferenciar isenção, alíquota zero, redução do Imposto de Importação e suspensão tributária. Embora possam resultar em uma carga tributária menor em determinado momento, são conceitos juridicamente diferentes.
Quem tem direito à isenção de Imposto de Importação?
Não existe uma regra única que permita afirmar que determinado importador sempre terá direito à isenção.
O benefício depende do enquadramento da operação nas hipóteses previstas na legislação.
Há situações específicas envolvendo, por exemplo, determinadas remessas internacionais, bens destinados a finalidades específicas, bagagem de viajantes dentro dos limites aplicáveis, operações beneficiadas por regimes especiais e mercadorias abrangidas por tratamentos tributários diferenciados.
Por isso, a análise deve considerar a operação concreta.
Isenção de Imposto de Importação em compras internacionais
Uma das maiores dúvidas de consumidores brasileiros envolve a tributação de produtos comprados em sites estrangeiros.
É comum encontrar informações antigas afirmando que qualquer compra abaixo de determinado valor seria automaticamente isenta. Esse tipo de afirmação pode levar o consumidor ao erro.
As regras aplicáveis às remessas internacionais sofreram alterações nos últimos anos e podem variar conforme o valor da remessa, enquadramento da operação e participação da plataforma no programa governamental aplicável.
Além disso, é necessário separar o Imposto de Importação do ICMS. Mesmo quando existe tratamento favorecido para um tributo, isso não significa automaticamente que os demais impostos deixem de existir.
Como regras tributárias podem ser modificadas, quem realiza uma compra internacional deve consultar as condições vigentes no momento da operação nos canais oficiais da Receita Federal.
Existe isenção para importação de até US$ 50?
Esse é justamente um dos pontos que mais causam confusão.
Durante muito tempo, conteúdos publicados na internet associaram o limite de US$ 50 a uma suposta isenção geral para compras realizadas por brasileiros no exterior. Entretanto, a tributação das remessas internacionais passou por mudanças importantes.
Atualmente, não é adequado utilizar simplesmente a regra de que “compras abaixo de US$ 50 não pagam Imposto de Importação” sem verificar o regime aplicável e a legislação vigente.
Nas compras realizadas por comércio eletrônico, por exemplo, podem existir regras diferentes conforme a plataforma esteja ou não enquadrada no Programa Remessa Conforme, além das regras tributárias vigentes para cada faixa de valor.
Portanto, antes de calcular o custo de uma compra internacional, é necessário consultar as regras atuais.
O que é o Programa Remessa Conforme?
O Remessa Conforme foi criado para estabelecer procedimentos específicos para empresas de comércio eletrônico que realizam vendas de produtos enviados do exterior para consumidores brasileiros.
As empresas certificadas precisam cumprir determinados requisitos relacionados às informações da operação e ao recolhimento dos tributos aplicáveis.
Na prática, isso permite maior previsibilidade ao consumidor, porque os impostos podem ser apresentados e cobrados no momento da compra, conforme as regras do programa.
No entanto, participar do Remessa Conforme não significa que todos os produtos vendidos pela empresa estejam automaticamente isentos do Imposto de Importação.
É necessário observar as regras tributárias correspondentes ao valor e às características de cada remessa.
Isenção de Imposto de Importação para pessoa física
Uma pessoa física pode realizar determinadas importações, mas o simples fato de o importador ser pessoa física não gera isenção automática.
A Receita Federal analisa a natureza da operação e o regime utilizado.
Além disso, importações realizadas repetidamente ou em quantidades incompatíveis com uso ou consumo pessoal podem levantar questionamentos sobre eventual finalidade comercial.
Quem pretende importar produtos regularmente para revenda deve estruturar a operação de maneira adequada e verificar as obrigações empresariais, fiscais e aduaneiras correspondentes.
Isenção do Imposto de Importação na bagagem de viajante
Outra situação bastante conhecida envolve pessoas que retornam ao Brasil depois de uma viagem internacional.
Existem limites e regras para a entrada de bens trazidos na bagagem. Determinados itens de uso ou consumo pessoal podem receber tratamento específico, enquanto outros bens entram no cálculo da cota de isenção aplicável ao viajante.
Quando o valor dos bens sujeitos à cota ultrapassa o limite permitido, pode existir tributação sobre o excedente.
Também existem regras próprias relacionadas à quantidade dos produtos. Portanto, respeitar apenas o valor da cota não significa necessariamente que qualquer quantidade de mercadorias poderá entrar no país como bagagem.
A Receita Federal estabelece regras específicas para bagagem acompanhada e não acompanhada.
Importação de medicamentos tem isenção de Imposto de Importação?
A importação de medicamentos exige atenção especial porque envolve não apenas questões tributárias, mas também regras sanitárias.
Dependendo da situação, finalidade, destinatário e produto, podem existir tratamentos tributários específicos. Entretanto, não se deve assumir que qualquer medicamento adquirido no exterior terá isenção automática.
Além da Receita Federal, determinadas importações estão sujeitas às exigências da Anvisa.
Por isso, antes de importar medicamentos, equipamentos ou produtos relacionados à saúde, o interessado deve verificar tanto as regras tributárias quanto as exigências sanitárias aplicáveis.
Importação para pesquisa científica pode ter isenção?
Determinadas importações destinadas à pesquisa científica e tecnológica podem contar com benefícios tributários quando atendem aos requisitos legais.
Entretanto, normalmente existem critérios específicos relacionados à instituição beneficiária, finalidade da importação, natureza dos bens e procedimentos administrativos.
Isso significa que comprar um equipamento alegando finalidade científica não é suficiente para obter o benefício.
A instituição precisa verificar previamente se possui enquadramento adequado e quais procedimentos devem ser realizados antes da importação.
Isenção, redução e alíquota zero são a mesma coisa?
Não. Embora os efeitos financeiros possam parecer semelhantes em algumas operações, os conceitos são diferentes.
Na isenção, uma norma legal dispensa o pagamento do tributo nas situações previstas.
Na alíquota zero, o tributo existe, mas sua alíquota aplicável foi estabelecida em zero.
Já uma redução de alíquota diminui o percentual normalmente aplicável ao produto.
Existe ainda a suspensão, situação em que a exigibilidade do tributo fica suspensa enquanto determinadas condições forem cumpridas.
Para empresas que realizam importações regularmente, compreender essas diferenças é importante para evitar erros na formação do custo de importação.
Como saber se um produto possui isenção ou redução do Imposto de Importação?
O primeiro passo é identificar corretamente a classificação fiscal da mercadoria, normalmente por meio da NCM — Nomenclatura Comum do Mercosul.
A NCM influencia diretamente o tratamento tributário e administrativo da importação.
Entretanto, encontrar a NCM não encerra a análise. O importador também precisa verificar se existem benefícios fiscais, acordos comerciais, regimes especiais ou outras condições que possam alterar a tributação.
Em uma importação empresarial, também é necessário analisar os demais tributos e exigências administrativas associados ao produto.
Acordos comerciais podem reduzir o Imposto de Importação?
Sim. A origem da mercadoria pode influenciar a tributação quando existe um acordo comercial aplicável entre o Brasil e o país ou bloco econômico envolvido.
Em determinadas situações, produtos originários de países parceiros podem receber redução ou até eliminação da tarifa de importação.
Porém, não basta comprar o produto de uma empresa localizada no país beneficiado.
É necessário observar as regras de origem previstas no acordo. Dependendo do caso, também será necessário apresentar a documentação que comprove a origem da mercadoria.
Essa diferença é fundamental: país de compra, país de procedência e país de origem não são necessariamente a mesma coisa.
Ex-tarifário é uma isenção de Imposto de Importação?
O regime de Ex-tarifário é outro mecanismo importante para determinadas importações, especialmente de bens de capital e bens de informática e telecomunicações sem produção nacional equivalente, conforme os critérios e regras aplicáveis.
Nesse caso, o tratamento envolve redução temporária da alíquota do Imposto de Importação para produtos específicos.
Por isso, tecnicamente, não se deve tratar qualquer Ex-tarifário simplesmente como uma “isenção”.
Empresas que pretendem importar máquinas e equipamentos de alto valor devem analisar esse mecanismo porque uma redução da alíquota pode representar uma diferença relevante no custo final do investimento.
Admissão temporária significa isenção de imposto?
Não necessariamente.
A admissão temporária é um regime aduaneiro que permite a entrada de determinados bens estrangeiros no Brasil por prazo definido e para finalidade específica.
Dependendo da modalidade e da utilização do bem, os tributos podem receber tratamento de suspensão total ou pagamento proporcional, conforme as regras aplicáveis.
Um equipamento estrangeiro que entra no Brasil temporariamente para uma feira, evento, teste ou outra finalidade autorizada, por exemplo, pode ter tratamento diferente de uma máquina importada definitivamente para integrar o patrimônio de uma empresa brasileira.
Portanto, novamente, é importante diferenciar isenção de Imposto de Importação de suspensão tributária.
Como solicitar isenção de Imposto de Importação?
O procedimento depende completamente da hipótese legal utilizada.
Em algumas operações, o tratamento tributário decorre do próprio enquadramento da importação. Em outras, podem existir documentos, autorizações ou procedimentos prévios que precisam ser providenciados pelo importador.
Antes de embarcar a mercadoria, principalmente em operações empresariais de maior valor, é recomendável confirmar:
- classificação fiscal do produto;
- alíquota normal do Imposto de Importação;
- existência do benefício pretendido;
- fundamento legal;
- requisitos para obtenção do benefício;
- documentos comprobatórios;
- necessidade de autorização ou procedimento prévio;
- incidência dos demais tributos.
Essa análise antecipada é importante porque descobrir depois da chegada da mercadoria que determinado benefício não se aplica pode alterar completamente o custo da importação.
Isenção do Imposto de Importação elimina todos os custos?
Não.
Mesmo quando uma operação possui isenção de Imposto de Importação, podem existir outros custos.
Dependendo da operação, podem aparecer tributos como ICMS, IPI, PIS/Pasep-Importação e Cofins-Importação, além de despesas relacionadas ao transporte internacional, armazenagem, despacho aduaneiro, terminal, seguro e outros serviços.
No transporte marítimo, determinados embarques também podem envolver AFRMM e custos logísticos específicos.
Consequentemente, uma empresa não deve calcular a viabilidade financeira de uma importação considerando somente o II.
Mercadoria isenta pode ser fiscalizada pela alfândega?
Sim.
Isenção tributária não significa isenção de fiscalização aduaneira.
Mesmo quando determinado produto não precisa recolher Imposto de Importação em razão de um benefício válido, a Receita Federal e outros órgãos competentes podem verificar documentos, classificação fiscal, quantidade, valor declarado, origem, finalidade da mercadoria e atendimento às demais exigências.
A fiscalização também pode verificar se os requisitos que deram direito ao benefício realmente foram cumpridos.
Se houver enquadramento incorreto, a autoridade aduaneira poderá exigir a regularização da operação conforme a legislação aplicável.
Vale a pena verificar a isenção antes de importar?
Sim, principalmente em operações empresariais.
Em importações de maior valor, alguns pontos percentuais de diferença na tributação podem representar milhares ou até milhões de reais.
Além disso, o planejamento evita que a empresa considere um benefício tributário na formação do preço e descubra posteriormente que não atendia aos requisitos necessários.
O ideal é realizar a análise tributária e aduaneira antes do embarque da mercadoria, e não somente quando a carga já estiver chegando ao Brasil.
Conclusão
A isenção de Imposto de Importação existe em situações previstas pela legislação, mas não deve ser confundida com uma regra geral que permita importar qualquer produto sem pagar impostos.
O tratamento tributário depende da mercadoria, modalidade de importação, finalidade, origem, valor, regime aduaneiro e outras características da operação. Além disso, a ausência do Imposto de Importação não significa necessariamente ausência de ICMS, IPI, PIS/Cofins-Importação ou outros custos.
Para consumidores, é especialmente importante acompanhar as regras atuais das remessas internacionais. Para empresas, a análise deve começar pela classificação fiscal e avançar para benefícios tributários, acordos comerciais e regimes aduaneiros que possam ser utilizados legalmente.
Como a tributação de importações pode mudar, a confirmação das regras vigentes deve ser feita em fontes oficiais antes de realizar a operação.
Quer aprender a realizar importações na prática?
Entender isenção de Imposto de Importação é apenas uma parte do trabalho de quem atua com comércio exterior. No dia a dia, você precisa lidar com documentos, fornecedores, agentes de carga, processos aduaneiros e comunicação internacional.
No treinamento Domine Comércio Exterior e Inglês Técnico em 4 meses, da Toexceed, você aprende comércio exterior e inglês técnico de forma integrada, com foco nas situações que realmente aparecem na rotina profissional.
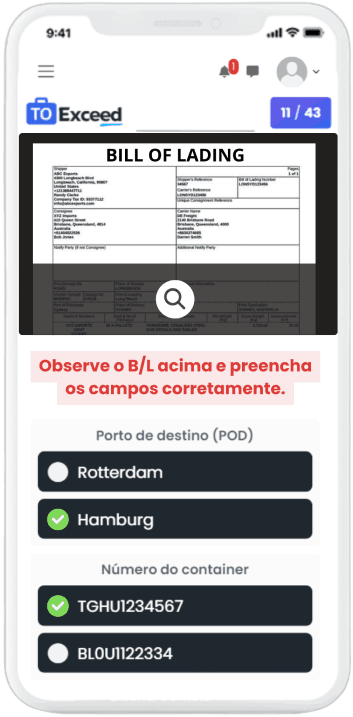
Você aprende a interpretar e preencher Invoice, Packing List, BL, AWB e certificados, trocar e-mails profissionais, falar com shipper, consignee, agentes e brokers, acompanhar cargas, solucionar discrepâncias e se comunicar em inglês durante ligações e negociações.
O treinamento também conta com simulador prático, permitindo desenvolver habilidades que vão além da teoria.
Conheça o curso de Comércio Exterior + Inglês Técnico da Toexceed
Se você quer trabalhar com importação e exportação, dominar os processos de comex e conseguir se comunicar profissionalmente em inglês, esse treinamento foi desenvolvido exatamente para unir essas competências em uma única formação.
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos



Deixe um comentário