

A retificação de DI é o procedimento utilizado para corrigir, alterar ou complementar informações registradas em uma Declaração de Importação (DI). Na prática, ela pode ser necessária quando o importador ou seu representante identifica algum dado incorreto depois do registro da declaração, como informações sobre mercadoria, valores, classificação fiscal, documentos, fornecedor ou dados da operação.
Embora a DUIMP (Declaração Única de Importação) esteja assumindo progressivamente espaço no Novo Processo de Importação, muitas operações continuam relacionadas a DIs registradas no Siscomex. Por isso, entender como funciona a retificação da Declaração de Importação continua sendo importante para profissionais de comércio exterior, importadores e despachantes aduaneiros.
O ponto principal é que nem toda alteração possui o mesmo impacto. Uma correção cadastral simples é diferente de uma mudança que modifica a classificação fiscal ou aumenta os tributos devidos. Dependendo da situação e da fase do despacho, a retificação pode exigir análise da fiscalização aduaneira.
O que é retificação de DI?
A retificação de DI consiste na alteração de informações de uma Declaração de Importação que já foi registrada.
Quando uma empresa registra uma importação, diversos dados precisam ser informados corretamente. Entre eles podem estar informações sobre o importador, fornecedor, mercadoria, NCM, valor aduaneiro, quantidade, peso, origem, documentos e tributos.
Se algum desses elementos estiver incorreto, pode surgir a necessidade de retificar a DI.
Isso não significa necessariamente que houve fraude ou irregularidade. Erros operacionais podem ocorrer durante o preenchimento ou porque uma informação precisa ser ajustada posteriormente.
No entanto, como a DI possui efeitos fiscais e aduaneiros, qualquer alteração precisa respeitar as regras aplicáveis ao despacho de importação.
Quando é necessário fazer uma retificação de DI?
A necessidade de retificação depende do erro identificado e da relevância da informação.
Imagine, por exemplo, que uma empresa registrou determinada informação da mercadoria de forma incorreta. Depois do registro, durante uma conferência interna ou no próprio processo de desembaraço, percebe o problema.
Nesse caso, pode ser necessário corrigir a declaração.
A retificação também pode envolver informações que influenciam diretamente a tributação. Um dos exemplos mais importantes é a classificação fiscal da mercadoria.
Se a NCM informada estiver errada, a alteração pode modificar alíquotas, tratamentos administrativos ou outras obrigações relacionadas à importação.
Por isso, a empresa não deve tratar a retificação simplesmente como uma edição de cadastro. Dependendo do campo alterado, existem consequências tributárias e aduaneiras importantes.
Quais informações de uma DI podem precisar de correção?
Existem diferentes situações que podem gerar a necessidade de retificação da Declaração de Importação.
Entre os exemplos estão erros ou ajustes relacionados a:
- classificação fiscal da mercadoria;
- descrição dos produtos;
- quantidade;
- peso;
- valores da operação;
- informações comerciais;
- fornecedor estrangeiro;
- fabricante;
- país de origem ou procedência;
- documentos vinculados à operação;
- informações complementares;
- dados relacionados ao cálculo dos tributos.
A possibilidade e a forma de realizar cada alteração dependem da situação concreta e do estágio em que se encontra o despacho aduaneiro.
Retificação de DI antes do desembaraço aduaneiro
O momento em que o erro é identificado faz diferença.
Quando a necessidade de alteração aparece durante o despacho e antes do desembaraço aduaneiro, a correção pode integrar o próprio processo de conferência da importação.
Por exemplo, a fiscalização pode identificar uma divergência entre aquilo que foi declarado e os documentos apresentados. O próprio importador também pode perceber o problema.
Dependendo da alteração, poderá haver necessidade de corrigir informações, recolher eventual diferença tributária e cumprir outras exigências antes da conclusão do despacho.
Por isso, quanto mais cedo um erro for identificado, melhor.
Uma boa conferência da documentação antes do registro reduz significativamente o risco de problemas posteriores.
É possível fazer retificação de DI após o desembaraço?
A retificação de DI após o desembaraço também pode ser necessária.
O fato de a mercadoria já ter sido desembaraçada não significa que todos os dados da declaração se tornaram imutáveis.
Entretanto, a situação muda porque o despacho já foi concluído. Dependendo do dado que precisa ser corrigido, a retificação posterior pode depender de procedimentos específicos e análise da Receita Federal.
Nesse contexto, é importante reunir documentos capazes de demonstrar claramente por que a alteração é necessária.
A empresa deve evitar fazer correções sem compreender seus efeitos fiscais. Quando a alteração influencia tributos, classificação fiscal ou informações relevantes para o controle aduaneiro, o cuidado precisa ser ainda maior.
Como fazer a retificação de DI?
Não existe uma resposta única para todas as situações porque o procedimento depende da natureza da alteração e da fase da importação.
Em termos gerais, primeiro é necessário identificar exatamente qual informação está incorreta e verificar os documentos originais da operação.
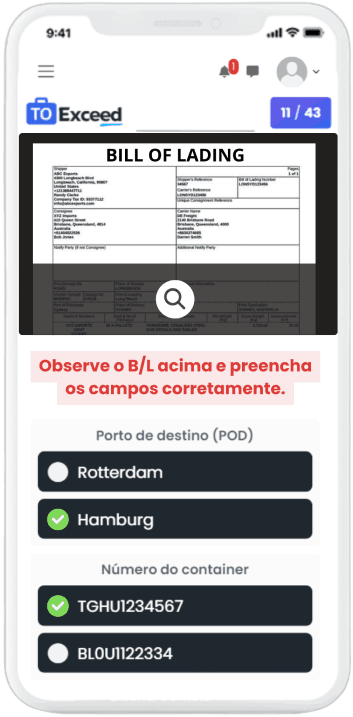
Invoice, Packing List, conhecimento de carga, certificados, documentos comerciais e demais registros podem ser relevantes nessa análise.
Depois disso, o importador ou profissional responsável precisa determinar se a informação pode ser alterada diretamente no procedimento aplicável ou se a correção depende de apreciação da autoridade aduaneira.
Também é necessário verificar se a mudança provoca:
diferença de tributos: a correção pode aumentar ou, em determinadas situações, alterar os valores originalmente apurados;
mudança de tratamento administrativo: uma nova classificação fiscal, por exemplo, pode ter consequências que vão além da alíquota;
alteração de informações essenciais da mercadoria: quantidade, descrição, origem e outros dados podem ser relevantes para o controle aduaneiro;
necessidade de comprovação documental: a Receita Federal pode exigir documentos que justifiquem a alteração pretendida.
Portanto, a retificação precisa ser coerente com toda a documentação da importação.
Retificação de DI por erro de NCM
Um dos casos que exige maior atenção é a retificação de DI por erro de NCM.
A NCM — Nomenclatura Comum do Mercosul — identifica a classificação fiscal utilizada para mercadorias no comércio exterior brasileiro.
Uma classificação incorreta pode afetar vários elementos da operação.
Dependendo do produto, a mudança pode influenciar tributos e tratamento administrativo. Além disso, uma classificação incorreta pode gerar questionamentos durante a fiscalização.
Por exemplo, suponha que uma empresa registre determinado produto em uma NCM e posteriormente descubra que, pelas características técnicas da mercadoria, outra classificação seria adequada.
Não basta simplesmente substituir o código sem analisar as consequências.
É necessário verificar a descrição técnica do produto, regras de classificação, documentação disponível e os efeitos tributários e administrativos decorrentes da alteração.
Retificação de DI com diferença de imposto
Outro ponto relevante ocorre quando a retificação resulta em tributos adicionais.
Imagine que determinada informação declarada originalmente tenha provocado um cálculo tributário menor do que o correto.
Ao corrigir a DI, poderá surgir uma diferença a recolher.
Essa situação merece atenção porque uma coisa é corrigir um erro meramente informacional; outra é corrigir uma declaração cujo erro afetou o montante dos tributos incidentes na importação.
A empresa precisa analisar corretamente a diferença e os eventuais acréscimos aplicáveis ao caso concreto.
O ideal é não esperar que uma fiscalização futura encontre a inconsistência. Quando a empresa identifica um erro, deve avaliar rapidamente a forma adequada de regularização.
Retificar DI gera multa?
A retificação de DI não significa automaticamente que haverá multa.
Essa distinção é importante.
A existência de penalidade dependerá da natureza do erro, das circunstâncias da operação, das obrigações descumpridas e das normas aplicáveis.
Uma simples necessidade de correção não deve ser interpretada automaticamente como uma infração sujeita a determinada penalidade.
Por outro lado, alguns erros podem representar infrações aduaneiras ou tributárias. Por isso, quando a alteração envolve valores, classificação fiscal, mercadorias, documentos ou informações relevantes para fiscalização, é recomendável analisar especificamente a legislação aplicável antes da regularização.
Retificação de DI e restituição de tributos
Também pode acontecer a situação inversa: depois da importação, a empresa identifica um erro que resultou em pagamento maior do que seria devido.
Nesse cenário, não se deve concluir que simplesmente alterar a declaração produzirá automaticamente a devolução do dinheiro.
A correção das informações e a eventual recuperação de valores precisam observar os procedimentos tributários aplicáveis.
Por isso, é importante separar duas questões: corrigir os dados da DI e obter restituição ou compensação de eventual pagamento indevido ou maior que o devido.
Dependendo do caso, podem existir procedimentos distintos.
Quem pode fazer a retificação da Declaração de Importação?
Na operação cotidiana, o processo pode envolver o próprio importador e os profissionais autorizados a atuar em seu nome, incluindo representantes responsáveis pelas atividades relacionadas ao despacho aduaneiro.
O despachante aduaneiro frequentemente participa desse trabalho porque acompanha documentos, declarações e etapas operacionais do despacho.
No entanto, a responsabilidade pelas informações prestadas à administração aduaneira não deve ser tratada apenas como uma questão operacional.
A empresa importadora precisa manter processos internos de conferência e documentação capazes de sustentar aquilo que foi declarado.
Quais documentos conferir antes de retificar uma DI?
Antes de solicitar ou realizar qualquer correção, vale comparar a DI com toda a documentação que sustenta a importação.
Normalmente, a análise pode envolver Commercial Invoice, Packing List, conhecimento de carga — como BL ou AWB —, documentos relativos ao produto, certificados, comprovantes, documentos cambiais e outras informações pertinentes à operação.
Essa conferência ajuda a responder uma pergunta fundamental:
qual informação representa corretamente a operação que realmente ocorreu?
A retificação não deve simplesmente trocar um dado por outro. A nova informação precisa possuir fundamento documental.
Retificação de DI e DUIMP são a mesma coisa?
Não.
A DI e a DUIMP são declarações diferentes dentro do processo de transformação das operações brasileiras de importação.
A DUIMP integra o Novo Processo de Importação e concentra informações que anteriormente estavam distribuídas entre diferentes etapas e documentos.
Consequentemente, quem pesquisa atualmente sobre retificação precisa observar qual declaração efetivamente foi utilizada naquela operação.
Se a importação foi registrada por DI, devem ser observadas as regras e procedimentos correspondentes à DI. Se a operação ocorreu por DUIMP, é necessário analisar os procedimentos aplicáveis à DUIMP.
Como evitar a necessidade de retificar uma DI?
A melhor estratégia é aumentar a qualidade da conferência antes do registro.
Isso exige mais do que simplesmente revisar números.
A empresa deve verificar se a descrição comercial está coerente com o produto, se a classificação fiscal foi adequadamente analisada, se os valores correspondem aos documentos comerciais e se quantidade, peso, fornecedor, origem e demais informações estão consistentes.
Além disso, Invoice, Packing List, conhecimento de embarque e demais documentos precisam conversar entre si.
Uma divergência identificada antes do registro costuma ser muito mais simples de resolver do que uma inconsistência encontrada depois do desembaraço.
Qual a diferença entre retificação e cancelamento de DI?
Retificar significa corrigir ou alterar informações de uma declaração existente.
Cancelar é outra situação.
Se a declaração existe e determinada informação precisa ser ajustada, a questão normalmente está relacionada à retificação. Já o cancelamento envolve hipóteses próprias e não deve ser utilizado simplesmente como substituto para qualquer correção.
Por isso, antes de tomar uma providência, é necessário identificar se o problema exige alteração de dados ou se existe uma situação que efetivamente justifique outro procedimento.
A Receita Federal pode analisar a retificação?
Sim. Dependendo do tipo de alteração e das circunstâncias da operação, a retificação pode ficar sujeita à análise da autoridade aduaneira.
Isso é especialmente relevante quando a mudança interfere em elementos importantes da importação.
A Receita Federal pode avaliar a documentação apresentada e a consistência das informações para verificar se a alteração possui fundamento.
Por isso, manter documentos organizados é essencial.
Invoice, Packing List, conhecimento de embarque e documentos técnicos não servem apenas para realizar o embarque. Eles também constituem evidências importantes caso seja necessário justificar posteriormente alguma informação declarada.
Qual é o prazo para retificação de DI?
Não é recomendável tratar todas as retificações como se existisse um único prazo universal aplicável a qualquer situação.
O procedimento pode variar conforme a informação alterada, a fase do despacho, seus efeitos tributários e a forma pela qual a correção precisa ser processada.
Além disso, regras e sistemas do comércio exterior passam por atualizações.
Para um caso real, portanto, o profissional deve consultar os procedimentos vigentes da Receita Federal e do Portal Único Siscomex, especialmente quando a DI já foi desembaraçada ou a correção produzir efeitos tributários.
Retificação de DI exige atenção aos detalhes
A retificação de DI é uma ferramenta importante para corrigir informações incorretas ou incompletas da Declaração de Importação, mas precisa ser utilizada com cuidado.
Antes de alterar qualquer dado, é fundamental entender a causa do erro, conferir os documentos da operação e analisar os possíveis impactos fiscais e aduaneiros.
Erros envolvendo NCM, valores, quantidade, origem ou tributação merecem atenção especial, pois uma pequena alteração na declaração pode produzir consequências relevantes.
Para profissionais de comércio exterior, dominar esse tipo de procedimento faz parte do conhecimento prático necessário para acompanhar uma importação do embarque ao desembaraço.
Quer dominar Comércio Exterior e Inglês Técnico na prática?
Saber o que é retificação de DI é importante. Mas no mercado de comércio exterior você precisa ir além da teoria: interpretar documentos, acompanhar embarques, trocar e-mails com agentes internacionais e resolver problemas reais da operação.
O treinamento Domine Comércio Exterior e Inglês Técnico em 4 meses, da Toexceed, combina comércio exterior e inglês técnico em uma formação prática, incluindo simulador para situações do cotidiano profissional.
Você aprende atividades de comex e desenvolve o inglês necessário para trabalhar com Invoice, Packing List, BL, AWB, certificados, declarações e licenças, além de praticar e-mails, ligações, reuniões, acompanhamento de cargas e comunicação com shippers, consignees, agentes e brokers.
Se você quer trabalhar com comércio exterior ou evoluir profissionalmente na área, conheça o curso:
Domine Comércio Exterior e Inglês Técnico em 4 meses — Toexceed
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos


Deixe um comentário