
O IPI na importação é um dos tributos que podem incidir na entrada de produtos estrangeiros no Brasil. A sigla IPI significa Imposto sobre Produtos Industrializados, e sua cobrança não se limita aos produtos fabricados em território nacional: mercadorias industrializadas importadas também podem estar sujeitas ao imposto no momento do despacho aduaneiro.
Para empresas que trabalham com importação, entender como funciona o IPI é importante para calcular corretamente o custo da operação, formar o preço de venda e evitar erros na previsão dos tributos incidentes.
A alíquota não é única para todos os produtos. Ela depende, entre outros fatores, da classificação fiscal da mercadoria e da tributação prevista na TIPI — Tabela de Incidência do Imposto sobre Produtos Industrializados. A própria Receita Federal informa que as alíquotas do IPI variam conforme o produto. (Serviços e Informações do Brasil)
O que é IPI na importação?
O IPI é um imposto federal relacionado aos produtos industrializados. Na importação, sua incidência está associada à entrada de determinados produtos de procedência estrangeira no território nacional.
Na prática, portanto, uma empresa pode ter que considerar vários tributos e encargos ao montar o custo de uma importação. O IPI é apenas um deles.
Dependendo da operação e do produto, também podem existir Imposto de Importação, tributos relacionados ao novo sistema tributário, ICMS, AFRMM, direitos antidumping e outros valores.
Por isso, olhar apenas o preço FOB apresentado pelo fornecedor estrangeiro pode gerar uma visão bastante distorcida do custo final da mercadoria.
Quando o IPI incide na importação?
No despacho de importação, é necessário verificar o tratamento tributário aplicável à mercadoria. A classificação fiscal possui papel fundamental nesse processo.
Isso acontece porque produtos diferentes podem apresentar tratamentos diferentes perante o IPI.
Uma mercadoria pode, por exemplo, estar sujeita a determinada alíquota enquanto outra possui tratamento tributário distinto.
Assim, não existe uma resposta universal para perguntas como:
“Qual é a alíquota de IPI de um produto importado?”
Primeiro é necessário identificar corretamente a mercadoria e sua classificação fiscal e, posteriormente, consultar a tributação correspondente.
Qual é a alíquota do IPI na importação?
As alíquotas do IPI na importação variam conforme o produto e devem ser verificadas na TIPI. A Receita Federal confirma que existem diversas alíquotas previstas nessa tabela. (Serviços e Informações do Brasil)
Isso torna a classificação fiscal da mercadoria uma etapa especialmente importante da importação.
Imagine, por exemplo, que uma empresa pretende importar máquinas, equipamentos, componentes eletrônicos ou determinados produtos industrializados. Antes de calcular o IPI, será necessário verificar a classificação fiscal e o respectivo tratamento tributário.
Uma classificação incorreta pode afetar não apenas o IPI, mas diversos outros aspectos da operação de comércio exterior.
Qual é a base de cálculo do IPI na importação?
Essa é uma das principais dúvidas de quem começa a calcular os impostos de uma importação.
Segundo a Receita Federal, na importação, a base de cálculo do IPI corresponde ao valor que serve ou serviria de base para o cálculo dos tributos aduaneiros no despacho de importação, acrescido desses tributos e dos encargos cambiais efetivamente pagos pelo importador ou dele exigíveis. (Serviços e Informações do Brasil)
Na situação comum de uma operação sujeita ao Imposto de Importação, uma maneira simplificada de visualizar o cálculo é:
Base de cálculo do IPI = Valor Aduaneiro + Imposto de Importação + eventuais encargos cambiais aplicáveis
Em seguida:
IPI = Base de cálculo do IPI × alíquota do IPI
É importante não confundir a base de cálculo do IPI com a base do próprio Imposto de Importação.
A Receita Federal informa que o II utiliza como base o valor aduaneiro da mercadoria. (Serviços e Informações do Brasil)
O que é o valor aduaneiro usado no cálculo?
O valor aduaneiro é um conceito fundamental para calcular os tributos de uma importação.
Ele não deve ser confundido simplesmente com o preço da mercadoria apresentado na Commercial Invoice.
Sua determinação segue as regras de valoração aduaneira. A Receita Federal informa que o valor aduaneiro é apurado com base no Acordo de Valoração Aduaneira (AVA/GATT) e na regulamentação aplicável. (Serviços e Informações do Brasil)
Em uma representação didática bastante simplificada, é comum pensar em:
Valor Aduaneiro ≈ valor da mercadoria + frete internacional + seguro internacional, considerando as regras de valoração aplicáveis.
Essa lógica ajuda a entender por que o custo tributário de uma importação não é calculado simplesmente sobre o preço negociado com o fornecedor.
Como calcular o IPI na importação?
Vamos considerar um exemplo hipotético apenas para compreender a lógica.
Suponha que determinada importação apresente:
Valor aduaneiro: R$ 100.000
Alíquota do Imposto de Importação: 10%
Alíquota hipotética do IPI: 5%
Primeiro calculamos o Imposto de Importação:
II = R$ 100.000 × 10%
II = R$ 10.000
Considerando, para simplificar o exemplo, que não existem encargos cambiais adicionais a acrescentar:
Base do IPI = R$ 100.000 + R$ 10.000
Base do IPI = R$ 110.000
Agora calculamos o IPI:
IPI = R$ 110.000 × 5%
IPI = R$ 5.500
Nesse exemplo simplificado, portanto, o IPI devido na importação seria de R$ 5.500.
Naturalmente, uma operação real deve considerar a classificação fiscal correta, o regime tributário, eventuais benefícios fiscais, regimes aduaneiros e demais particularidades.
Exemplo completo do cálculo do IPI de produto importado
Considere outro cenário hipotético.
Uma empresa possui uma importação cujo valor aduaneiro corresponde a R$ 250.000.
Vamos assumir:
- Valor aduaneiro: R$ 250.000;
- Imposto de Importação: 14%;
- IPI: 8%.
O Imposto de Importação seria:
R$ 250.000 × 14% = R$ 35.000
Para fins didáticos, sem considerar eventuais outros componentes aplicáveis:
Base do IPI = R$ 250.000 + R$ 35.000
Base do IPI = R$ 285.000
Aplicando uma alíquota hipotética de 8%:
R$ 285.000 × 8% = R$ 22.800
Portanto, nesse cenário, o valor do IPI seria R$ 22.800.
Esse exemplo mostra também por que pequenas alterações de classificação fiscal ou de alíquota podem provocar diferenças relevantes no custo final de uma importação.
IPI e Imposto de Importação são a mesma coisa?
Não. IPI e Imposto de Importação (II) são tributos diferentes.
O Imposto de Importação está diretamente relacionado à entrada da mercadoria estrangeira. De acordo com a Receita Federal, sua base de cálculo, para mercadorias estrangeiras, é o valor aduaneiro, enquanto a alíquota aplicável é encontrada na Tarifa Externa Comum (TEC). (Serviços e Informações do Brasil)
Já o IPI possui regras próprias.
Além disso, existe uma relação entre os dois no cálculo, porque, na situação comum apresentada anteriormente, o II integra a base utilizada para calcular o IPI.
Por isso, a sequência dos cálculos tributários na importação é importante.
IPI na importação e NCM: qual é a relação?
A NCM — Nomenclatura Comum do Mercosul é essencial para determinar o tratamento tributário de uma mercadoria importada.
O código NCM possui oito dígitos e identifica a classificação fiscal do produto.
É a partir dessa classificação que o importador consegue verificar informações importantes relacionadas aos tributos e ao tratamento administrativo da mercadoria.
Por isso, antes de perguntar simplesmente “quanto vou pagar de IPI?”, é necessário saber qual produto está sendo importado e qual é sua classificação fiscal correta.
Não é recomendável escolher uma NCM apenas porque sua descrição parece semelhante ao produto.
A classificação exige análise das características da mercadoria e aplicação das regras pertinentes.
Como consultar o IPI de um produto importado?
Para descobrir o IPI aplicável, o importador deve partir da classificação fiscal correta da mercadoria e consultar a TIPI vigente.
Em termos práticos, o processo envolve identificar detalhadamente o produto, determinar sua NCM e verificar o tratamento tributário correspondente.
A Receita Federal mantém informações oficiais sobre o Imposto sobre Produtos Industrializados e esclarece que suas diferentes alíquotas estão previstas na TIPI. (Serviços e Informações do Brasil)
Consulte as informações oficiais da Receita Federal sobre o IPI
Essa verificação é particularmente importante porque a tributação pode sofrer alterações ao longo do tempo.
Existe importação sem pagamento de IPI?
Sim. Dependendo da mercadoria e do regime utilizado, uma importação pode não resultar no recolhimento normal de IPI.
Existem situações de alíquota zero, isenção, suspensão e outros tratamentos tributários específicos.
Um exemplo importante ocorre no Regime de Tributação Simplificada (RTS) aplicável às encomendas internacionais que atendem aos seus requisitos. A Receita Federal informa que, nesse regime, há tributação pelo Imposto de Importação e isenção de IPI, PIS e Cofins. (Serviços e Informações do Brasil)
Portanto, não se deve concluir que toda mercadoria estrangeira necessariamente pagará IPI.
É preciso analisar a operação concreta.
O IPI na importação pode ser suspenso?
Determinados regimes aduaneiros e benefícios tributários podem alterar o recolhimento dos tributos normalmente incidentes.
Dependendo da operação, pode existir suspensão, redução ou isenção.
Isso ocorre porque nem toda mercadoria que entra no território nacional está necessariamente sendo importada definitivamente para consumo.
Um equipamento pode, por exemplo, ingressar temporariamente no país para uma finalidade específica.
Em situações assim, é necessário verificar qual regime aduaneiro pode ser utilizado e quais são seus efeitos tributários.
O IPI faz parte do custo de importação?
O impacto econômico do IPI precisa ser analisado conforme a situação tributária da empresa e a possibilidade de aproveitamento de créditos quando cabível.
De qualquer forma, o importador precisa considerar o imposto no planejamento financeiro da operação, principalmente no cálculo do desembolso necessário para nacionalizar a mercadoria.
Esse é um dos motivos pelos quais empresas devem montar uma planilha de custos de importação antes de confirmar uma compra internacional.
Além do valor negociado com o fornecedor, podem existir frete internacional, seguro, tributos, despesas portuárias ou aeroportuárias, armazenagem, despacho aduaneiro, transporte nacional e diversos outros gastos.
Quem paga o IPI na importação?
O responsável pelo recolhimento depende da situação prevista na legislação tributária, sendo o importador uma figura central nas operações normais de importação.
Na prática empresarial, o valor do IPI devido no despacho precisa ser considerado no planejamento tributário e financeiro da nacionalização.
O Siscomex também realiza cálculos com base nas informações prestadas na declaração. A Receita Federal explica que o sistema apresenta valores como tributo calculado, devido e efetivamente a recolher, que podem ser diferentes quando existem hipóteses como isenção, suspensão ou redução. (Serviços e Informações do Brasil)
IPI na importação em 2026 e a Reforma Tributária
Esse ponto merece atenção especial porque o Brasil está em período de transição da Reforma Tributária.
A Lei Complementar nº 214/2025 estabeleceu as regras do IBS e da CBS e também disciplinou sua incidência nas importações. A legislação determina, por exemplo, que o IPI não compõe a base de cálculo do IBS e da CBS na importação de bens materiais. (Presidência da República)
Por isso, empresas que realizam importações em 2026 precisam acompanhar não apenas as regras tradicionais dos tributos aduaneiros, mas também o cronograma e as normas de transição do novo sistema tributário.
Isso é especialmente importante ao desenvolver simuladores, planilhas de custo e sistemas de formação de preço, pois utilizar uma estrutura tributária desatualizada pode gerar projeções incorretas.
Por que calcular o IPI antes de fechar uma importação?
O cálculo antecipado dos tributos permite avaliar se a operação realmente é economicamente viável.
Imagine uma empresa que encontre um fornecedor estrangeiro oferecendo determinado produto por um preço 30% inferior ao praticado no Brasil.
À primeira vista, a importação parece excelente.
Entretanto, depois de acrescentar frete internacional, seguro, Imposto de Importação, IPI e demais tributos e despesas, a economia pode diminuir consideravelmente.
Por isso, profissionais de comércio exterior trabalham com o chamado custo de importação ou custo de nacionalização.
O objetivo é saber quanto a mercadoria efetivamente custará depois de chegar ao Brasil e passar por todas as etapas necessárias.
Erros comuns ao calcular o IPI na importação
Um dos erros mais frequentes é aplicar a alíquota do IPI diretamente sobre o preço da mercadoria.
Outro problema ocorre quando o importador utiliza uma NCM incorreta e, consequentemente, consulta uma tributação que não corresponde ao produto.
Também é arriscado utilizar tabelas antigas encontradas na internet. Alterações tributárias podem modificar alíquotas e tratamentos fiscais.
Além disso, é importante distinguir importações empresariais submetidas ao regime comum de operações realizadas por remessas internacionais no RTS, já que as regras não são necessariamente as mesmas.
Como reduzir erros no cálculo dos impostos de importação?
O primeiro passo é trabalhar com informações confiáveis.
A empresa deve conhecer corretamente a mercadoria, verificar sua classificação fiscal, consultar a legislação vigente e compreender a composição do valor aduaneiro.
Também é recomendável fazer uma simulação completa antes de emitir o pedido de compra ao fornecedor.
Assim, o profissional consegue enxergar antecipadamente quanto será necessário desembolsar e avaliar a margem da operação.
Para quem trabalha diariamente com importação, dominar cálculos, documentos, Incoterms, classificação fiscal, despacho aduaneiro e comunicação internacional deixa de ser apenas conhecimento teórico. Essas atividades fazem parte da rotina operacional do comércio exterior.
Conclusão
O IPI na importação é um tributo importante na composição dos custos de determinadas mercadorias estrangeiras. Sua alíquota depende do tratamento tributário aplicável ao produto, enquanto sua base de cálculo segue regras específicas e não deve ser confundida com o simples preço informado pelo fornecedor.
Antes de importar, portanto, é fundamental identificar corretamente a mercadoria, verificar sua classificação fiscal, consultar a TIPI vigente e calcular todos os tributos e despesas da operação.
Esse cuidado permite conhecer o verdadeiro custo da importação e evita que uma compra aparentemente lucrativa se transforme em uma operação cara por falta de planejamento.
Quer dominar importação na prática e ainda aprender o inglês usado no Comércio Exterior?
Entender IPI, Imposto de Importação, documentos, embarques e processos aduaneiros é apenas uma parte do conhecimento necessário para trabalhar profissionalmente com Comércio Exterior.
No treinamento Domine Comércio Exterior e Inglês Técnico em 4 meses, da Toexceed, você aprende comércio exterior e inglês técnico juntos, com foco nas situações que realmente aparecem na rotina de comex.
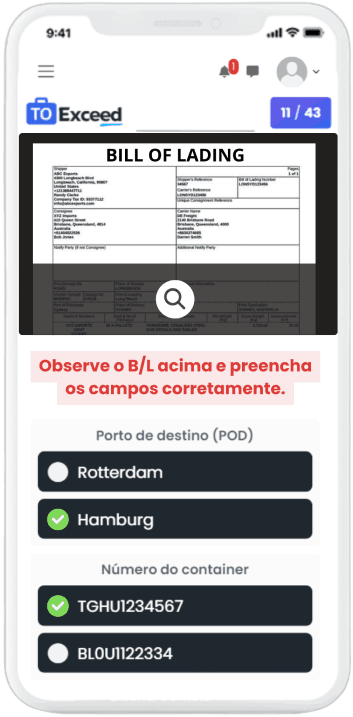
O treinamento inclui simulador prático e prepara você para interpretar e preencher Invoice, Packing List, BL, AWB e certificados, trocar e-mails profissionais, acompanhar embarques e se comunicar com shippers, consignees, agentes e brokers. Você também pratica inglês para ligações, reuniões, pedidos de compra, status de cargas e resolução de problemas.
Se você quer sair da teoria e desenvolver conhecimentos aplicáveis ao dia a dia da área:
Conheça o curso de Comércio Exterior + Inglês Técnico da Toexceed
Formação prática em Comércio Exterior
Domine Comércio Exterior e Inglês Técnico em 4 meses
O único treinamento com simulador prático que ensina inglês e comércio exterior juntos, em apenas 4 meses.
- Conhecimento prático sobre as atividades de comércio exterior
- Inglês técnico para e-mails, ligações, reuniões e documentos



Deixe um comentário